Yuh & Me
Conto congiunto Yuh
Il conto congiunto gratuito per coppie, famiglie e coinquilini in Svizzera
 Aggiornato il 17 novembre 2026 · Tempo di lettura ca. 10 minuti · di Helga Baechler, consulente patrimoniale certificata IAF
Cerchi un conto congiunto gratuito per la casa in Svizzera? Da giugno 2026 il conto congiunto gratuito per due persone è attivo nell’app Yuh.
Chi ha spese comuni dovrebbe anche condividerne la visione d’insieme, e un conto congiunto aiuta. Cosa c’è dietro Yuh & Me e per chi conviene? Con il codice YUHLIEBE ricevi in regalo CHF 50 + 250 Swissqoin all’apertura del tuo conto Yuh personale.
Il conto congiunto Yuh è davvero gratuito?
Sì. Yuh & Me non ha spese di tenuta conto e ha un proprio IBAN svizzero, TWINT, eBill e fino a 4 Mastercard. È pensato solo per due persone, entrambe devono avere un proprio conto Yuh e avere almeno 18 anni. Sono possibili obiettivi di risparmio comuni, investire in due non è ancora disponibile.
Yuh & Me in sintesiI fatti più importanti, stato novembre 2026
| Caratteristica | Dettaglio |
|---|---|
| 💸 Costi | CHF 0 Tenuta del conto, sempre gratuita |
| 👫 Persone | esattamente 2, entrambe con un proprio conto Yuh, dai 18 anni, domicilio in Svizzera |
| 💳 Carte | fino a 4 Mastercard (2 virtuali, 2 fisiche) |
| 📲 Funzioni | IBAN svizzero proprio, TWINT, eBill, obiettivi di risparmio comuni |
| 🛡️ Sicurezza | Garanzia dei depositi fino a CHF 100’000 per il conto congiunto, Pocket Insurance inclusa |
| 📈 Investire in due | non ancora disponibile, annunciato da Yuh |
| 🎁 Il mio codice | YUHLIEBE, CHF 50 e 250 Swissqoin |
Cos’è il conto congiunto Yuh (Yuh & Me)?
Il conto partner Yuh, chiamato ufficialmente Yuh & Me, è un conto congiunto digitale per due persone. Si aggiunge al tuo conto Yuh personale. Con esso gestite insieme entrate, spese e obiettivi di risparmio comuni.
L’offerta si rivolge a coppie sposate e non, coinquilini, familiari o amici con progetti, spese e obiettivi di risparmio comuni. Per esempio per questi scopi.
- Risparmiare per le vacanze
- Pagare l’affitto insieme
- Gestire un conto per la casa
- Un reddito extra passivo con Honeygain da mettere da parte insieme
Requisiti
Il conto vale sempre solo per due persone.
- Entrambe le persone hanno un conto Yuh personale
- Entrambe hanno almeno 18 anni
- Entrambe hanno domicilio in Svizzera
Codice Yuh: il tuo bonus di benvenuto
Scarica gratis l’app Yuh e apri il tuo conto personale, che ti serve per Yuh & Me. Poi inviti semplicemente la tua partner, il tuo partner o la persona con cui vivi.
Yuh
CHF 50+ 250 Swissqoin in regalo
- Apri gratis il conto Yuh personale
- Poi avvia il conto congiunto nell’app
- Entrambe le persone possono usare il codice
Solo con domicilio in Svizzera e dopo un versamento di CHF 500. Di più nelle mie esperienze con Yuh. *Pubblicità, link affiliato.
Conto partner Yuh: le funzioni
IBAN CH proprioRicevere pagamenti e pagare fatture
TWINT ed eBilldirettamente nel conto congiunto
Fino a 4 Mastercardcon Apple Pay, Google Pay e Samsung Pay
Obiettivi di risparmioVacanze, matrimonio o ristrutturazione, progressi in tempo reale
Info in tempo realeentrambi vedete subito ogni transazione
Pocket Insurancegratis per smartphone, chiavi e altro
Conto personale e comune in un’unica app
Un grande vantaggio del conto partner Yuh è la facilità d’uso. Il conto personale e il conto congiunto si trovano nella stessa app, ma restano completamente separati.
Con un tocco passi da un’area all’altra. Così entrambi tenete sotto controllo le vostre finanze private e le spese comuni.
Pratiche per la vita quotidiana in Svizzera sono queste funzioni.
- TWINT
- eBill
- Notifiche in tempo reale
- Carte Mastercard proprie
Così organizzate e risparmiate insieme per affitto, assicurazioni, spesa o tempo libero.
| Funzione | Come funziona |
|---|---|
| Gratuito | Il conto congiunto è gratuito e non comporta spese mensili di tenuta conto. |
| Visione di tutte le transazioni | Entrambi vedete tutte le entrate e le uscite del conto in tempo reale nell’app. |
| IBAN proprio | Il conto congiunto ha un proprio IBAN svizzero. Entrambi potete pagare fatture, ricevere denaro, prelevare contanti o organizzare spese comuni. |
| Pagare insieme | Entrambi potete pagare spese dal conto, in negozio, online o verso un altro conto. |
Risparmiare insieme
Oltre ai pagamenti, Yuh & Me offre obiettivi di risparmio comuni. Vacanze, matrimonio, auto nuova o ristrutturazione: potete creare tutti i progetti di risparmio che volete e seguirne i progressi in tempo reale.
Entrambi potete aggiungere denaro in qualsiasi momento e vedere come cresce il patrimonio comune. Chi vuole raggiungere prima l’obiettivo può costruirsi in parallelo un piccolo reddito extra passivo con app come Honeygain e versarlo direttamente nel progetto di risparmio.
Investire insieme
Questa funzione non è ancora attiva, ma Yuh ha già annunciato l’investimento in due. Quali possibilità ci sono già oggi te lo mostro in Investire insieme.
Fino a 4 carte possibili
Dopo l’apertura del conto, entrambi i titolari ricevono subito una Mastercard virtuale. Inoltre ogni persona può ordinare una carta fisica. In totale ci sono quindi fino a quattro carte per lo stesso conto congiunto.
Le carte si possono collegare ad Apple Pay, Google Pay e Samsung Pay. Così usate il saldo comune online e in negozio.
Pocket Insurance gratuita inclusa
Se paghi con una carta Yuh & Me, sei automaticamente assicurata o assicurato tramite Yuh Pocket, senza costi aggiuntivi e senza iscrizione separata. L’assicurazione vale dal primo giorno per entrambi i titolari.
- Smartphone, cuffie o caricatore: fino a CHF 1’000
- Chiavi di casa e dell’auto: fino a CHF 750
- Occhiali, passaporto e portafoglio: fino a CHF 1’000
La condizione è che l’oggetto abbia meno di 36 mesi e sia stato pagato con la carta.
Quanto costa davvero il conto partner Yuh?
Tenuta del conto, carte e funzioni di base sono gratuite. Le commissioni si pagano solo per determinate transazioni.
| Transazione | Costi |
|---|---|
| Prelievo contanti in Svizzera | gratis una volta alla settimana, poi a pagamento |
| Prelievo contanti all’estero | ca. CHF 4.90 per prelievo |
| Pagamenti in 13 valute principali (tra cui EUR, USD, GBP) | senza ricarico sul cambio |
| Pagamenti in altre valute | 0.95 % di commissione di cambio |
Yuh adegua di tanto in tanto le condizioni, i dati attuali li trovi sempre sulla pagina ufficiale dei prezzi di Yuh.
Garanzia dei depositi
Il tuo conto Yuh personale è protetto separatamente fino a CHF 100’000. Il conto congiunto Yuh & Me è considerato una relazione clienti a sé ed è anch’esso garantito come comunione fino a CHF 100’000.
Questo limite vale per il conto nel suo insieme, non per persona. Per le normali spese di casa e gli obiettivi di risparmio di solito basta ampiamente.
Aprire il conto partner Yuh: ecco come
L’apertura di un conto congiunto Yuh & Me avviene direttamente nell’app Yuh e richiede solo pochi minuti.
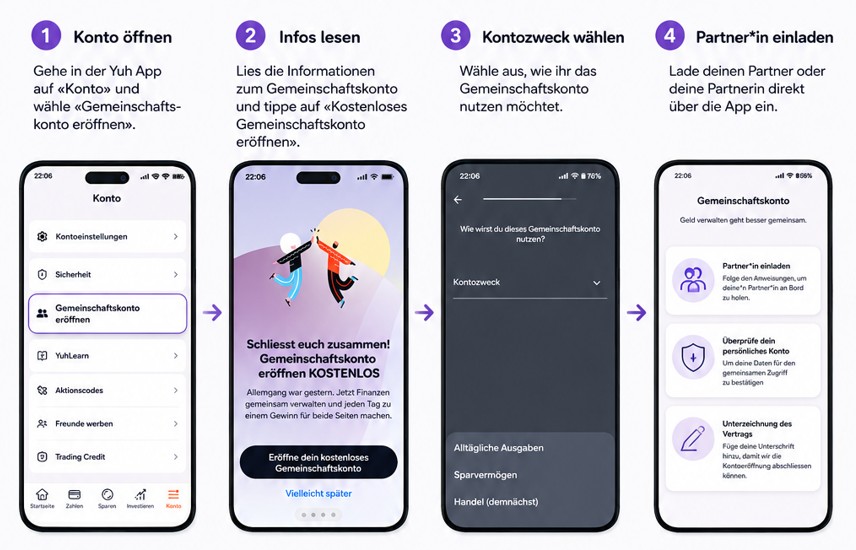
Nell’app Yuh tocca Conto e poi Apri conto congiunto.
Leggi le informazioni e clicca su Apri conto congiunto gratuito.
Scegli lo scopo del conto.
Invita la tua partner o il tuo partner tramite l’app.
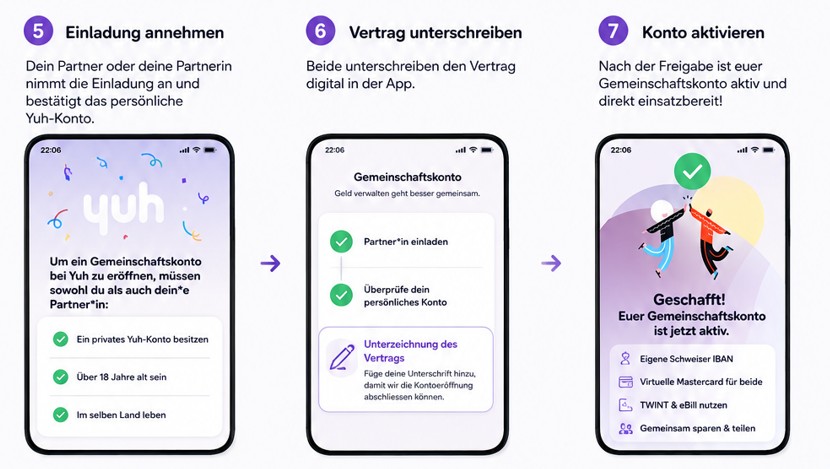
La persona invitata accetta l’invito e conferma il proprio conto Yuh personale.
Entrambi i titolari firmano il contratto in modo digitale.
Dopo l’approvazione il conto congiunto è subito attivo e utilizzabile.
Requisito
Entrambi con un proprio conto Yuh, almeno 18 anni e domicilio in Svizzera.
Conto congiunto Yuh: da sapere
Come per ogni conto congiunto, dovreste conoscere le condizioni prima di iniziare.
- L’altra persona vede ogni transazione, quindi niente segreti.
- Tutti i valori patrimoniali appartengono in comune a entrambi i titolari.
- Ogni persona può eseguire pagamenti, prelevare denaro o chiudere il conto. La chiusura però deve essere confermata dall’altra persona.
- Entrambi sono responsabili di tutte le transazioni e di eventuali debiti sul conto.
- In caso di controversie Yuh può bloccare temporaneamente il conto finché non si trova una soluzione comune.
Questi punti presuppongono una certa fiducia tra i titolari del conto.
Conto partner Yuh: vantaggi e svantaggi
Vantaggi
- Conto congiunto gratuito senza spese mensili di tenuta conto
- IBAN svizzero per pagamenti ed entrate comuni
- TWINT, eBill e carte Mastercard integrati
- Conto personale e comune in un’unica app
- Entrambi vedete tutte le transazioni in tempo reale
- Obiettivi di risparmio comuni per vacanze, casa o acquisti importanti
- Apertura digitale direttamente nell’app Yuh
- Pocket Insurance gratuita inclusa dal primo giorno
Svantaggi
- Utilizzabile solo da due persone
- Entrambe le persone devono avere un conto Yuh personale
- Nessuna versione desktop né e-banking classico
- Tutte le transazioni sono visibili a entrambi
- Nessuna doppia approvazione per i pagamenti
- Gli investimenti comuni non sono ancora disponibili
- Presuppone fiducia reciproca
Yuh & Me o neon duo: quale conto partner fa per voi?
Yuh non è l’unico fornitore con un conto congiunto digitale. Il concorrente diretto si chiama neon duo. La differenza più grande è che Yuh & Me è completamente gratuito, mentre neon duo costa qualcosa.
| Criterio | Yuh & Me | neon duo |
|---|---|---|
| Costi mensili | Gratis | CHF 3 a persona, insieme CHF 6/mese |
| Costo della carta | Incluso | CHF 10 una tantum per carta |
| Numero massimo di persone | 2 | 2 |
| IBAN svizzero proprio | Sì | Sì |
| TWINT & eBill | Sì | Sì |
| Assicurazione gadget | Sì, Pocket Insurance inclusa | No |
| In caso di decesso di una persona | Normale procedura successoria | Il conto viene bloccato finché la successione non è chiarita (regola della banca depositaria) |
| Codice promozionale | YUHLIEBE | liebefinanzen |
Stato novembre 2026, indicazioni senza garanzia. Le condizioni possono cambiare, informati direttamente presso il fornitore prima di aprire il conto.
🧮 Calcolatore costi: Yuh & Me contro neon duo
Ipotesi: neon duo CHF 6 al mese per la coppia e CHF 10 una tantum per carta, stato novembre 2026. Yuh & Me è gratuito.
Con neon duo come coppia pagate CHF 6 al mese, cioè CHF 72 all’anno, più CHF 10 una tantum per carta. Su 5 anni sono ca. CHF 380. Con Yuh & Me vi risparmiate completamente questi costi, il conto congiunto resta sempre gratuito.
Attenzione in caso di decesso
Un punto di neon duo che molti trascurano. Se una delle due persone muore, la banca depositaria di neon blocca il conto congiunto finché l’eredità non è regolata.
È una procedura standard a tutela degli eredi. Significa però che non dovreste parcheggiare il vostro fondo di emergenza su un conto congiunto, qualunque sia il fornitore.
Chi vuole risparmiare senza costi mensili attualmente se la cava meglio con Yuh & Me. Chi usa già neon come banca principale e non si fa disturbare dai CHF 6 in più al mese ha con neon duo una soluzione solida e collaudata da tempo. Di più nel mio articolo sul conto congiunto con neon.
Zak, PostFinance e co.: altre alternative
Oltre a Yuh & Me e neon duo ci sono altri modi per organizzare le finanze comuni.
- Zak (Bank Cler): Non un vero conto congiunto con IBAN proprio, ma salvadanai virtuali condivisi. Ogni persona mantiene il proprio conto, le spese vengono suddivise in modo trasparente. Pratico per coinquilini, ma non un sostituto completo di un conto partner.
- Conto partner PostFinance: Soluzione classica tramite i pacchetti bancari Smart o SmartPlus, entrambi a pagamento. Ha senso se siete già clienti PostFinance e volete tutto da un unico fornitore.
Per i coinquilini che vogliono solo dividere le spese in modo trasparente invece di gestire un vero conto comune, vale la pena guardare Dividere le spese in coppia in modo equo con Zak.
neon CHF 10 di bonus con codice all’apertura del conto
Zak CHF 50 di bonus con codice all’apertura del conto
Conto congiunto Yuh: domande frequenti
Come si chiude un conto congiunto?
Una persona può richiedere la chiusura del conto. Il conto viene chiuso solo quando entrambi hanno dato il consenso.
Possiamo investire con il nostro conto congiunto?
No, attualmente investire è possibile solo tramite il conto personale. Yuh sta lavorando per offrire questa funzione anche per i conti congiunti.
Possiamo avere più conti congiunti o aggiungere un’altra persona?
No. Per ogni duo è possibile un solo conto congiunto, e solo due persone possono usare insieme un conto congiunto. Non si possono invitare altre persone.
Posso vedere tutte le attività sul conto congiunto?
Sì. Entrambi vedete tutti i pagamenti, i bonifici e le transazioni di risparmio sul conto congiunto e ricevete notifiche in tempo reale per ogni nuova transazione.
Il conto congiunto Yuh è davvero gratuito?
Sì. Nessuna spesa mensile, nessun costo nascosto. Sono inclusi IBAN svizzero, due carte Mastercard fisiche e due virtuali, progetti di risparmio, eBill, TWINT e Pocket Insurance.
Per chi è adatto Yuh & Me?
Per coppie, familiari o coinquilini che vogliono organizzare le finanze comuni in modo semplice e digitale.
Si può usare Yuh & Me senza app sul telefono?
No, non esiste un’applicazione desktop. Yuh funziona esclusivamente tramite l’app per smartphone.
Ci sono altri conti congiunti in Svizzera?
Sì, anche neon offre un conto comune, neon duo. Costa però CHF 3 a persona al mese, quindi insieme CHF 6 al mese per una coppia, mentre Yuh & Me è completamente gratuito.
I miei soldi sul conto congiunto sono al sicuro?
Sì. Il conto Yuh & Me è considerato una relazione clienti a sé ed è protetto come comunione fino a CHF 100’000 dalla garanzia dei depositi svizzera. Questo limite vale per il conto nel suo insieme, non in aggiunta per persona. Il conto Yuh personale di ciascuno è protetto separatamente fino ad altri CHF 100’000.
Ci sono commissioni per contanti o valute estere?
Un prelievo di contanti alla settimana in Svizzera è gratuito, poi si pagano commissioni. All’estero un prelievo costa ca. CHF 4.90. I pagamenti in 13 valute principali come EUR o USD sono possibili senza ricarico sul cambio, per altre valute si paga lo 0.95 % di commissione di cambio.
Entrambi i partner possono usare il codice promozionale?
Sì. Poiché entrambe le persone hanno bisogno di un proprio conto Yuh personale per Yuh & Me, ognuna può inserire il codice YUHLIEBE alla propria apertura del conto e approfittare del bonus, non solo la persona che avvia il conto congiunto.
Posso aprire un conto congiunto anche con Zak o PostFinance?
Con Zak non c’è un vero conto congiunto, solo salvadanai virtuali condivisi, ogni persona mantiene il proprio conto. PostFinance offre un conto partner classico tramite i pacchetti a pagamento Smart o SmartPlus.
Conclusione: la mia valutazione del conto partner Yuh
Con il conto partner Yuh, Yuh porta sul mercato svizzero un conto congiunto che offre molte funzioni ed è allo stesso tempo gratuito. IBAN svizzero, TWINT, eBill, obiettivi di risparmio comuni, carte Mastercard e Pocket Insurance rendono l’offerta unica in Svizzera. La concorrenza per questo chiede di solito una commissione mensile.
Per coppie e coinquilini che vogliono gestire le finanze comuni in digitale, Yuh & Me è attualmente tra le migliori soluzioni in Svizzera. La base più importante resta comunque la fiducia. Con un conto congiunto non condividete solo i vantaggi, ma anche la responsabilità.
Per molte economie domestiche svizzere Yuh & Me potrebbe essere proprio la soluzione che aspettavano.
Oltre al conto comune vuoi iniziare anche a costruire un patrimonio? Nella mia grande guida Investire per principianti in Svizzera trovi tutte le basi. Chi vuole guadagnare qualcosa in più per l’obiettivo di risparmio comune trova nel mio articolo Esperienze con Honeygain una possibilità semplice.
Continua a leggere
*Pubblicità, link affiliati, senza costi aggiuntivi per te. Codici solo per persone con domicilio in Svizzera. Tutte le indicazioni senza garanzia.