
Private Vorsorge wird häufig mit hohen Sparbeträgen und entsprechend grossen Einkommen verbunden. Dabei kann bereits ein vergleichsweise kleiner Betrag einen sinnvollen Anfang darstellen. Besonders am Beginn des Berufslebens oder in Lebensphasen mit höheren laufenden Kosten bleibt oft nur begrenzter finanzieller Spielraum. Das bedeutet jedoch nicht, dass die Altersvorsorge warten muss.
Regelmässige kleinere Einzahlungen in die Säule 3a können sich über viele Jahre summieren. Wird das Geld angelegt, kommt der lange Anlagehorizont hinzu. Gleichzeitig profitieren berechtigte Erwerbstätige von steuerlichen Vorteilen. So lässt sich Schritt für Schritt zusätzliches Vorsorgevermögen aufbauen, ohne dass dafür von Beginn an dem gesetzlichen Maximalbetrag ausgeschöpft werden muss.
Warum lohnt sich private Vorsorge auch mit kleinen Beträgen?
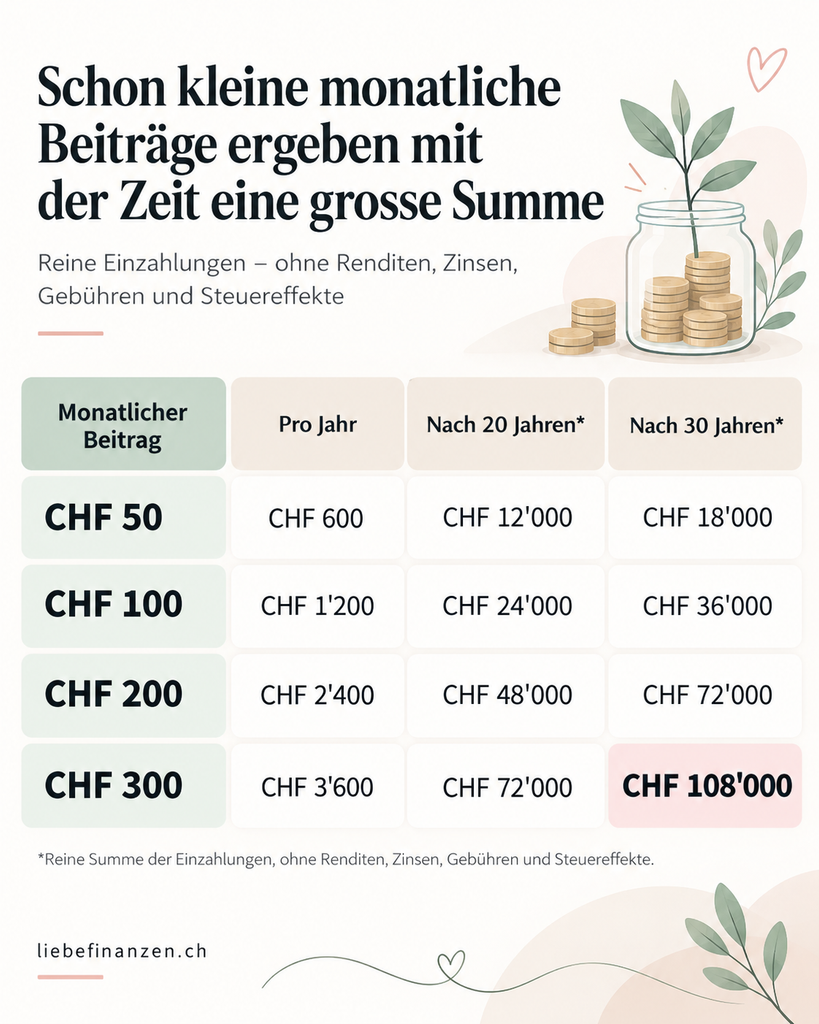
Ein monatlicher Sparbetrag von 50 oder 100 Franken wirkt zunächst überschaubar. Auf mehrere Jahrzehnte gerechnet verändert sich das Bild.
Bei 100 Franken pro Monat werden innerhalb von 20 Jahren bereits 24’000 Franken eingezahlt. Nach 30 Jahren sind es 36’000 Franken. Ein monatlicher Betrag von 200 Franken entspricht über drei Jahrzehnte sogar 72’000 Franken – jeweils noch ohne mögliche Anlageerträge.
Bei einer wertschriftenbasierten Vorsorgelösung besteht zusätzlich die Möglichkeit, langfristig von der Entwicklung der Kapitalmärkte zu profitieren. Dabei sind positive Renditen nicht garantiert. Kurse können schwanken und auch Verluste sind möglich.
Trotzdem besitzt ein langer Anlagezeitraum einen wichtigen Vorteil: Kurzfristige Schwankungen spielen bei einer über Jahrzehnte angelegten Vorsorgestrategie eine andere Rolle als bei Geld, das bereits in wenigen Monaten benötigt wird.
Welche Rolle spielt die Säule 3a im Schweizer Vorsorgesystem?
Die private Vorsorge bildet die dritte Säule des Schweizer Vorsorgesystems. Sie ergänzt die staatliche Vorsorge sowie Leistungen aus der beruflichen Vorsorge.
Dabei wird zwischen der gebundenen Säule 3a und der freien Säule 3b unterschieden. Die Säule 3a ist an gesetzliche Bedingungen geknüpft und richtet sich an Personen mit AHV-pflichtigem Erwerbseinkommen in der Schweiz. Beiträge können innerhalb der geltenden Grenzen vom steuerbaren Einkommen abgezogen werden. Die Säule 3b ist flexibler ausgestaltet, besitzt jedoch nicht die gleichen allgemeinen steuerlichen Abzugsmöglichkeiten.
Ein Überblick über Möglichkeiten der privaten Vorsorge mit der 3. Säule kann dabei helfen, verschiedene Wege des Sparens, Anlegens und Absicherns einzuordnen.
Warum ist die Säule 3a für Berufseinsteiger interessant?
Der erste feste Lohn bringt viele neue finanzielle Möglichkeiten mit sich. Gleichzeitig entstehen häufig neue Ausgaben: die erste eigene Wohnung, Versicherungen, Mobilität oder Weiterbildungen. Für die Altersvorsorge bleibt deshalb nicht immer ein großer Betrag übrig.
Ein Berufseinstieg kann trotzdem ein guter Zeitpunkt sein, mit der Säule 3a zu beginnen. Der lange Zeitraum bis zur Pensionierung ermöglicht es, auch mit kleinen regelmäßigen Beiträgen Kapital aufzubauen.
Statt darauf zu warten, irgendwann mehrere Tausend Franken jährlich einzahlen zu können, kann beispielsweise mit 50, 100 oder 150 Franken pro Monat begonnen werden. Steigt das Einkommen später, lässt sich die Sparrate entsprechend erhöhen.
Damit entwickelt sich die private Vorsorge gemeinsam mit den eigenen finanziellen Möglichkeiten.
Wie können junge Familien vorsorgen, wenn das Budget knapp ist?
Mit Kindern verändert sich die finanzielle Situation häufig deutlich. Betreuungskosten, Wohnen und alltägliche Ausgaben beanspruchen einen größeren Teil des Haushaltsbudgets. Gleichzeitig können reduzierte Arbeitspensen oder Erwerbsunterbrüche die spätere Altersvorsorge beeinflussen.
Eine private Vorsorge kann deshalb auch für Familien relevant sein. AXA weist beispielsweise darauf hin, dass sich durch einen Ausfall oder eine Reduktion des Erwerbseinkommens zusätzlicher Vorsorgebedarf ergeben kann.
Dabei muss nicht zwangsläufig der maximal mögliche Beitrag eingezahlt werden. Ein kleiner Betrag, der zuverlässig in das Familienbudget passt, kann einen Ausgangspunkt bilden.
Wichtig bleibt eine vernünftige Balance. Familien sollten genügend frei verfügbares Geld für unerwartete Ausgaben zurückhalten. Langfristig gebundenes Vorsorgekapital ersetzt keine finanzielle Reserve für den Alltag.
Müssen Arbeitnehmer den Maximalbetrag ausschöpfen?
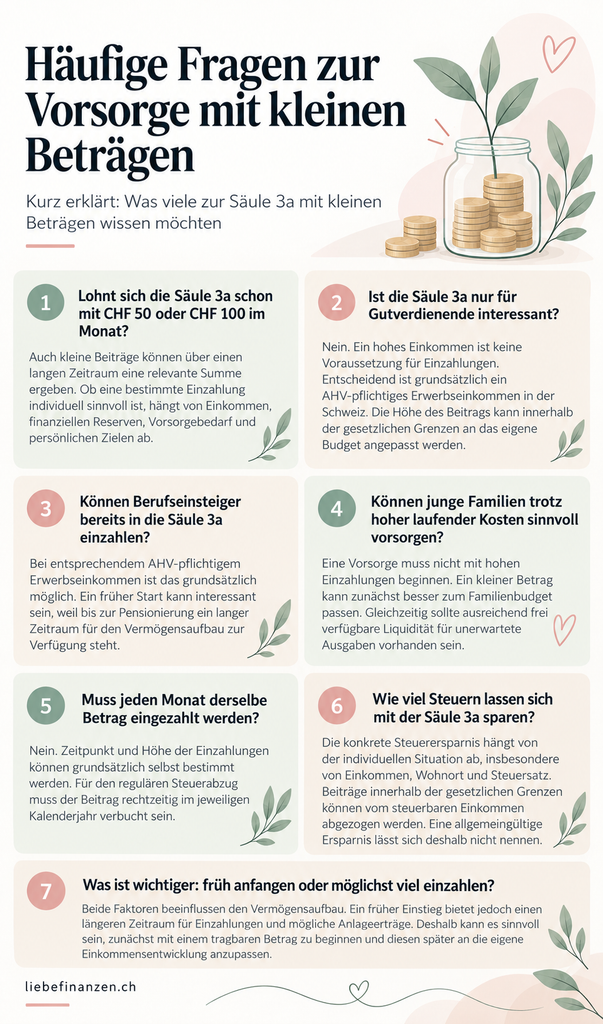
Nein. Der jährliche Höchstbetrag gibt an, wie viel maximal steuerbegünstigt in die Säule 3a eingezahlt werden darf. Er ist keine Mindestanforderung. Weitere praktische Hinweise zu Höchstbetrag, Einzahlungsrhythmus, Gebühren und Anlagestrategie findest du in meinen 10 Tipps zur Säule 3a.
Für Arbeitnehmerinnen und Arbeitnehmer mit Anschluss an eine Pensionskasse beträgt der maximale Beitrag im Jahr 2026 CHF 7’258. Personen ohne Anschluss an eine Vorsorgeeinrichtung der zweiten Säule können bis zu 20 Prozent ihres Erwerbseinkommens einzahlen, höchstens CHF 36’288. Ab 2027 steigen die Maximalbeiträge der Säule 3a auf CHF 7’373 beziehungsweise CHF 36’864.
Eine angestellte Person muss also nicht CHF 7’258 pro Jahr aufbringen, um eine Säule 3a nutzen zu können. Auch deutlich niedrigere Beiträge sind möglich.
Das ist besonders bei kleineren Einkommen relevant. Die Entscheidung lautet damit nicht zwangsläufig «Maximalbetrag oder gar nichts». Vielmehr kann ein Betrag gewählt werden, der zur aktuellen finanziellen Situation passt.
Welche steuerlichen Vorteile ergeben sich?
Beiträge in die Säule 3a können innerhalb der gesetzlichen Grenzen vom steuerbaren Einkommen abgezogen werden. Dadurch reduziert sich grundsätzlich die für die Berechnung der Einkommenssteuer relevante Bemessungsgrundlage. Die tatsächliche Steuerersparnis hängt unter anderem von Einkommen, Wohnort und persönlicher Steuersituation ab.
Auch kleinere Beiträge können deshalb einen steuerlichen Effekt haben. Ein Beispiel: Eine Person zahlt monatlich CHF 150 ein. Innerhalb eines Jahres sind das CHF 1’800, die bei Erfüllung der Voraussetzungen steuerlich geltend gemacht werden können.
Wie hoch die daraus entstehende Ersparnis tatsächlich ausfällt, lässt sich nicht pauschal beziffern. Sie sollte deshalb individuell berechnet werden.
Der Steuervorteil ist außerdem nur ein Teil der Betrachtung. Kosten, Anlageform, Laufzeit und persönliche finanzielle Ziele bleiben ebenso relevant.
Wie können frühzeitige Einzahlungen Vorsorgelücken reduzieren?
Die Leistungen aus AHV und beruflicher Vorsorge entsprechen im Alter nicht automatisch dem vorherigen Erwerbseinkommen. Zusätzlich können Teilzeitarbeit, Erwerbsunterbrüche oder Veränderungen des Einkommens die persönliche Vorsorgesituation beeinflussen.
Private Rücklagen schaffen hier einen zusätzlichen Baustein. Je früher damit begonnen wird, desto länger verteilt sich der Vermögensaufbau.
Das ist insbesondere für jüngere Erwerbstätige interessant. Ein kleiner Beitrag über 30 oder 35 Jahre kann eine andere Wirkung entfalten als derselbe monatliche Betrag über lediglich zehn Jahre.
Frühzeitige Vorsorge bedeutet daher nicht, heute möglichst viel Geld binden zu müssen. Der Vorteil liegt vielmehr darin, die verfügbare Zeit konsequent zu nutzen.
Warum kann regelmäßiges Sparen leichter sein als eine Große Jahreseinzahlung?
Eine hohe Einzahlung kurz vor Jahresende passt nicht in jedes Budget. Kleinere monatliche Beträge lassen sich häufig leichter in die laufenden Ausgaben integrieren.
Ein Dauerauftrag kann beispielsweise direkt nach dem Lohneingang ausgeführt werden. Dadurch wird die Vorsorge ähnlich behandelt wie eine regelmäßige Rechnung.
Bei CHF 100 monatlich kommen innerhalb eines Jahres CHF 1’200 zusammen. Bei CHF 250 sind es bereits CHF 3’000.
Die regelmässige Einzahlung bietet einen weiteren praktischen Vorteil: Die Entscheidung zum Sparen muss nicht jeden Monat neu getroffen werden. Trotzdem sollte der Betrag gelegentlich überprüft werden. Eine Lohnerhöhung oder geringere laufende Kosten können beispielsweise Raum für eine höhere Sparrate schaffen.
Sparen oder investieren: Was eignet sich für einen langen Zeitraum?
Innerhalb der Säule 3a gibt es unterschiedliche Vorsorgelösungen. Geld kann beispielsweise auf einem Vorsorgekonto liegen oder in Wertschriften investiert werden.
Ein Konto ist typischerweise geringeren Wertschwankungen ausgesetzt. Bei einer Wertschriftenlösung hängt die Entwicklung dagegen stärker von den Finanzmärkten ab. Dafür besteht langfristig die Möglichkeit höherer Erträge.
Ein langer Anlagehorizont kann für jüngere Anlegerinnen und Anleger bei der Wahl einer wertschriftenbasierten Strategie relevant sein. Zwischenzeitliche Verluste bleiben dennoch möglich und eine vergangene Wertentwicklung erlaubt keine sichere Aussage über zukünftige Ergebnisse.
Vor einer Entscheidung sollten deshalb unter anderem Risikobereitschaft, Kosten, Anlagehorizont und Zusammensetzung des Portfolios betrachtet werden.
Was passiert bei Jahren mit wenig finanziellem Spielraum?
Lebensläufe verlaufen selten vollkommen gleichmäßig. Weiterbildung, Familienphasen, Teilzeitarbeit oder größere Ausgaben können dazu führen, dass in einzelnen Jahren weniger in die Säule 3a eingezahlt wird.
Seit 2026 können unter bestimmten Voraussetzungen Beitragslücken nachträglich geschlossen werden. Rückwirkende Einkäufe sind für Lücken ab dem Jahr 2025 möglich und können bis zu zehn Jahre zurückreichen. Voraussetzung ist unter anderem ein AHV-pflichtiges Erwerbseinkommen im Jahr des Einkaufs und im Jahr der entsprechenden Beitragslücke. Ausserdem muss der ordentliche Beitrag des Einkaufsjahres vollständig geleistet worden sein.
Diese Regelung ändert jedoch nichts daran, dass regelmässiges Sparen für viele Menschen die einfachere Planung ermöglicht. Sie schafft vielmehr zusätzlichen Spielraum, falls in einzelnen Lebensphasen weniger Geld für die Vorsorge verfügbar war.
Finanzbloggerin
Zertifizierte Vermögensberaterin IAF
Mein Dividenden Depot I Eröffne dein Swissquote Depot und erhalte CHF 100 Trading Credits mit dem Code MKT_LIEBEFINANZEN I Meine Lieblings-Kreditkarte I Gratis Gutscheine