
Mein Swissquote Dividenden Depot: passives Einkommen mit Dividenden in der Schweiz

Wie viel passives Einkommen bringt ein Dividenden Depot in der Schweiz?
Mein Depot bei Swissquote hat mir seit Juni 2020 ca. CHF 43’920 Dividenden gebracht, vor Steuern. In den letzten 12 Monaten waren es ca. CHF 12’190, also ca. CHF 1’015 pro Monat. Wie viel es bei dir ist, hängt davon ab, wie viel Geld du investierst und wie viel deine Aktien auszahlen.
Hier zeige ich dir mein Swissquote Dividenden Depot mit echten Zahlen aus meinem Kontoauszug. Eine Dividende ist ein Teil vom Gewinn, den eine Firma jedes Jahr an ihre Aktionärinnen und Aktionäre auszahlt. Besitzt du Aktien, bekommst du also regelmässig Geld aufs Konto, ohne dafür zu arbeiten. Das nennt man passives Einkommen. Ich bin zertifizierte Vermögensberaterin IAF und zeige dir offen, welche Aktien ich habe, wie viel sie auszahlen und was ich dabei gelernt habe.
Ich habe mein Depot im Juni 2020 eröffnet. Mein Ziel ist, dass meine Dividenden jedes Jahr etwas mehr werden. Heute bezahlen sie bereits einen Teil meiner laufenden Ausgaben. Du siehst hier, was du mit Geduld und regelmässigem Investieren erreichen kannst. Startest du gerade erst, findest du in meinem Guide Investieren für Anfänger Schweiz alle Grundlagen.
Mein Depot habe ich bei Swissquote. Dort kannst du deine Aktien ins Namensregister eintragen lassen und an Generalversammlungen teilnehmen. Mit meinem Code MKT_LIEBEFINANZEN bekommst du bei der Kontoeröffnung bei Swissquote* CHF 100 Trading Credits, wenn du in der Schweiz wohnst und CHF 1’000 einzahlst. Willst du mit kleinen Beträgen starten, empfehle ich dir die Yuh App. Dort zahlst du keine Depotgebühren und kannst schon ab CHF 10 investieren. Mit dem Code YUHLIEBE bekommst du bei Yuh* CHF 50 Trading Credits und 250 Swissqoin.
Wichtiger Hinweis
Dieser Beitrag zeigt ausschliesslich meine persönliche Strategie und stellt keine Anlageberatung oder Kaufempfehlung dar. Bitte recherchiere selbstständig und entscheide anhand deiner eigenen Risikofähigkeit und finanziellen Situation.
Mein Depot
- Seit 2020
- Bonus
- Dividenden 2026
- Woher
- Branchen
- Portfolio
- Aufteilung
- Erhöhungen
- Auszug
- Depot Roast
- Strategie
Wissen
- Ich investiere seit Juni 2020 bei Swissquote in Schweizer Aktien, die Dividenden zahlen, und in ETFs.
- Ich wähle Produkte, die ausschütten. Die Dividenden kommen also als Geld auf mein Konto und werden nicht automatisch wieder investiert. Dieser regelmässige Geldfluss motiviert mich.
- Mit dem Rechner siehst du, wie viel passives Einkommen dein eigenes Depot bringen kann.
Passives Einkommen Schweiz: meine Dividenden seit 2020
So haben sich meine Dividenden auf dem Swissquote Konto seit dem Start im Juni 2020 entwickelt. In den ersten zwei Jahren waren es nur kleine Beträge, seit 2023 kommen jedes Jahr ca. CHF 7’900 oder mehr zusammen. 2026 ist schon im Oktober mein bisher bestes Jahr.
Dividenden pro Jahr in CHF, brutto
Dividenden in CHF USD und EUR, umgerechnet
| Jahr | CHF brutto | USD brutto | Total in CHF |
|---|---|---|---|
| 2020 ab Juni | CHF 39 | USD 50 | CHF 85 |
| 2021 | CHF 768 | USD 169 | CHF 921 |
| 2022 | CHF 1’844 | USD 1’578 | CHF 3’333 |
| 2023 | CHF 4’056 | USD 4’341 | CHF 7’908 |
| 2024 | CHF 6’135 | USD 3’884 | CHF 9’554 |
| 2025 | CHF 7’356 | USD 3’202 | CHF 9’939 |
| 2026 bis Okt. | CHF 9’381 | USD 3’509 | CHF 12’181 |
| Total | CHF 29’579 | USD 16’732 | CHF 43’921 |
Quelle ist meine Swissquote Transaktionsaufstellung vom 1. November 2026 mit meinen Konten in CHF, USD und EUR, insgesamt 224 Dividendenbuchungen. Brutto ist der Betrag laut Swissquote-Auszug, also Anzahl × Dividende pro Aktie, vor Abzug der Steuern. Bei Schweizer Dividenden zieht Swissquote davon 35 % Verrechnungssteuer ab, die ich mir über die Steuererklärung zurückhole. Meine USD-Ausschüttungen stammen fast alle vom VHYL ETF. USD und die wenigen EUR-Beträge (seit 2020 nur EUR 11, im Total enthalten) habe ich zum Swissquote-Wechselkurs der zeitlich nächsten Devisenbuchung in meinem Auszug in Franken umgerechnet. Nicht mitgezählt sind 42 steuerfreie Buchungen, die im Auszug als «Capital Gain» erscheinen, zusammen ca. CHF 1’115 und USD 27.50.
Ab 2023 ist die Kurve deutlich steiler geworden, vor allem weil ich laufend nachinvestiert habe. Wie stark die Firmen ihre Dividende selbst erhöht haben, siehst du weiter unten in der Tabelle zu den Dividendenerhöhungen. Genau so funktioniert der Schneeballeffekt bei Dividenden, er braucht am Anfang Geduld und wird dann mit jedem Jahr spürbarer.
So wächst die Summe meiner Dividenden
Brutto kumuliert in CHF, Monat für Monat
Die Stufen im Frühling zeigen die Generalversammlungs-Saison, wenn die meisten Schweizer Firmen auszahlen.

CHF 100 Swissquote Guthaben
Mein Hauptdepot seit 2020, hier trage ich meine Aktien ins Namensregister ein.
- Aktien ins Namensregister und an Generalversammlungen
- Schweizer Bank
- Trading Credits reduzieren die Gebühren
Nur mit Wohnsitz in der Schweiz, nach einer Einzahlung von CHF 1’000. *Affiliate-Link
Swissquote Dividenden Depot: alle Ausschüttungen 2026 nach Monat
Januar
1 Ausschüttung809.57 USD
| Datum | Aktie | Anzahl | Dividende | Betrag Brutto |
|---|---|---|---|---|
| 02.01. | VHYL ETF VHYL | 1760 | 0.4600 USD | 809.57 USD |
März
6 Ausschüttungen1’046.05 CHF
April
16 Ausschüttungen4’613.25 CHF · 643.43 USD
| Datum | Aktie | Anzahl | Dividende | Betrag Brutto |
|---|---|---|---|---|
| 01.04. | VHYL ETF VHYL | 1500 | 0.4290 USD | 643.43 USD |
| 02.04. | VZ Holding VZN | 10 | 2.95 CHF | 29.50 CHF |
| 14.04. | Zurich Insurance ZURN | 50 | 30.00 CHF | 1’500.00 CHF |
| 15.04. | Julius Bär BAER | 20 | 2.60 CHF | 52.00 CHF |
| 15.04. | Sandoz SDZ | 120 | 0.80 CHF | 96.00 CHF |
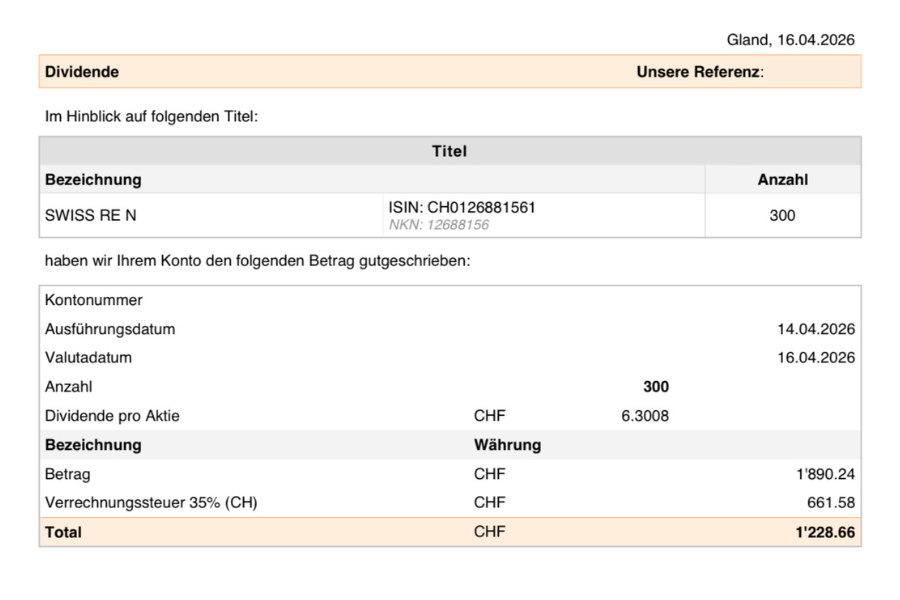
| 16.04. | Swiss Re SREN | 300 | 6.3008 CHF | 1’890.24 CHF |
| 17.04. | Mobilezone MOZN | 125 | 0.90 CHF | 112.50 CHF |
| 20.04. | Vontobel VONN | 30 | 3.00 CHF | 90.00 CHF |
| 20.04. | Luzerner KB LUKN | 10 | 1.35 CHF | 13.50 CHF |
| 21.04. | Sulzer SUN | 5 | 4.75 CHF | 23.75 CHF |
| 22.04. | Nestlé NESN | 230 | 3.10 CHF | 713.00 CHF |
| 23.04. | Flughafen Zürich FHZN | 5 | 8.50 CHF | 42.50 CHF |
| 23.04. | UBS UBSG | 80 | 0.4282 CHF | 34.26 CHF |
| 23.04. | Calida CALN | 20 | 0.25 CHF | 5.00 CHF |
| 23.04. | Straumann STMN | k. A. | k. A. | 5.00 CHF |
| 28.04. | Ascom ASCN | 30 | 0.20 CHF | 6.00 CHF |
Mai
14 Ausschüttungen3’707.85 CHF
| Datum | Aktie | Anzahl | Dividende | Betrag Brutto |
|---|---|---|---|---|
| 05.05. | BKW BKW | 10 | 3.80 CHF | 38.00 CHF |
| 07.05. | BC Genève BCGE | 10 | 0.525 CHF | 5.25 CHF |
| 07.05. | BC Vaud BCVN | 10 | 4.40 CHF | 44.00 CHF |
| 08.05. | Accelleron ACLN | 220 | 1.50 CHF | 330.00 CHF |
| 08.05. | Adecco ADEN | 50 | 1.00 CHF | 50.00 CHF |
| 11.05. | Swissquote SQN | 12 | 7.40 CHF | 88.80 CHF |
| 13.05. | Swiss Life Holding SLHN | 41 | 36.50 CHF | 1’496.50 CHF |
| 15.05. | Zuger Kantonalbank ZUGER | 1 | 230.00 CHF | 230.00 CHF |
| 18.05. | Jungfraubahn JFN | 20 | 8.50 CHF | 170.00 CHF |
| 19.05. | BEKB BEKN | 18 | 10.80 CHF | 194.40 CHF |
| 19.05. | Swatch UHRN | 1 | 0.90 CHF | 0.90 CHF |
| 20.05. | Valiant VATN | 10 | 6.00 CHF | 60.00 CHF |
| 27.05. | Partners Group PGHN | 5 | 46.00 CHF | 230.00 CHF |
| 29.05. | Helvetia Baloise HBAN | 100 | 7.70 CHF | 770.00 CHF |
Juli
1 Ausschüttung1’389.49 USD
| Datum | Aktie | Anzahl | Dividende | Betrag Brutto |
|---|---|---|---|---|
| 01.07. | VHYL ETF VHYL | 1500 | 0.9263 USD | 1’389.49 USD |
September
2 Ausschüttungen13.60 CHF · 664.42 USD
| Datum | Aktie | Anzahl | Dividende | Betrag Brutto |
|---|---|---|---|---|
| 23.09. | Logitech LOGN | 10 | 1.36 CHF | 13.60 CHF |
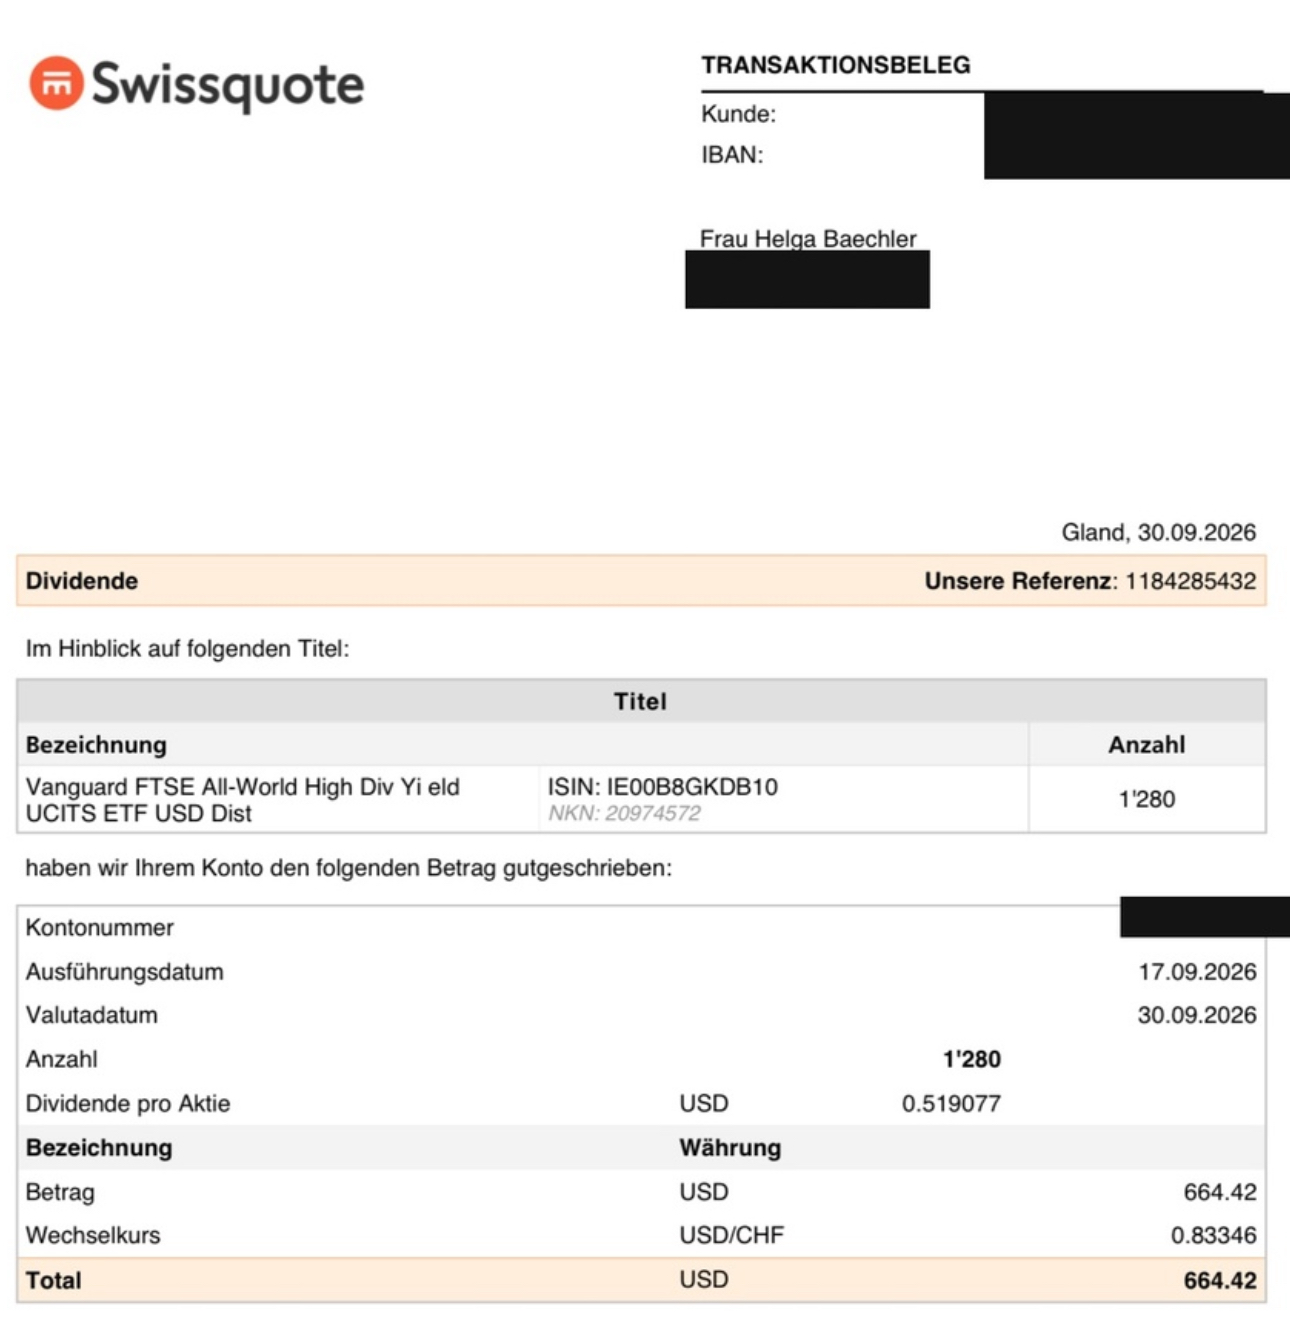
| 30.09. | VHYL ETF VHYL | 1280 | 0.5191 USD | 664.42 USD |
Im September kam die nächste Quartalsausschüttung meines Dividenden-ETF VHYL (Vanguard FTSE All-World High Dividend Yield) auf mein Swissquote Konto. Diesmal waren es 1280 statt 1500 Anteile, weil ich vorher einige VHYL-Anteile verkauft habe. Darum fällt die Ausschüttung etwas kleiner aus, als sie mit dem vollen Bestand gewesen wäre. Dazu kam am 23. September die Dividende von Logitech.
Gesamtübersicht Dividenden 2026
| Monat | Brutto |
|---|---|
| Januar | 809.57 USD |
| März | 1’046.05 CHF |
| April | 4’613.25 CHF · 643.43 USD |
| Mai | 3’707.85 CHF |
| Juli | 1’389.49 USD |
| September | 13.60 CHF · 664.42 USD |
| Total | 9’380.75 CHF · 3’508.69 USD |
Alle Beträge stammen aus meiner Swissquote Transaktionsaufstellung vom 1. November 2026. USD-Beträge zeige ich so, wie sie auf meinem USD-Konto eingegangen sind, umgerechnet ergibt das zusammen ca. CHF 12’181 brutto. Der Auszug nennt pro Buchung nur den Betrag, Anzahl und Dividende pro Aktie habe ich selbst ergänzt. Bei k. A. konnte ich die Stückzahl nicht eindeutig zuordnen. Nicht enthalten sind steuerfreie Buchungen, die im Auszug als «Capital Gain» erscheinen, 2026 bisher CHF 325.31 und USD 27.50. Eine Kleinstdividende von USD 1.78 (Chevron, März) ist nicht einzeln aufgeführt, aber im Total enthalten. Dividenden können sich jederzeit ändern, steigen, sinken oder ganz gestrichen werden.
Ausschüttungen in USD VHYL
Mein Dividenden-ETF VHYL 2026
3’506.91 USDaus vier Ausschüttungen, ca. CHF 2’798
Bis April habe ich den Bestand von 1’760 auf 1’500 Anteile reduziert. Im Juni, nach dem Ex-Tag der Juli-Ausschüttung, habe ich nochmals einen Teil verkauft, deshalb waren es im September nur noch 1’280. Danach habe ich wieder zugekauft.
- 02.01.20261’760 × USD 0.4600809.57 USD
- 01.04.20261’500 × USD 0.4290643.43 USD
- 01.07.20261’500 × USD 0.92631’389.49 USD
- 30.09.20261’280 × USD 0.5191664.42 USD
Der Vanguard FTSE All-World High Dividend Yield ist ein irischer ETF. Die Ausschüttungen kommen ohne Steuerabzug auf mein USD-Konto, die US-Quellensteuer fällt bereits im Fonds an. Umgerechnet zum Swissquote-Wechselkurs aus meinem Kontoauszug.
Screenshots meiner Dividendenausschüttungen
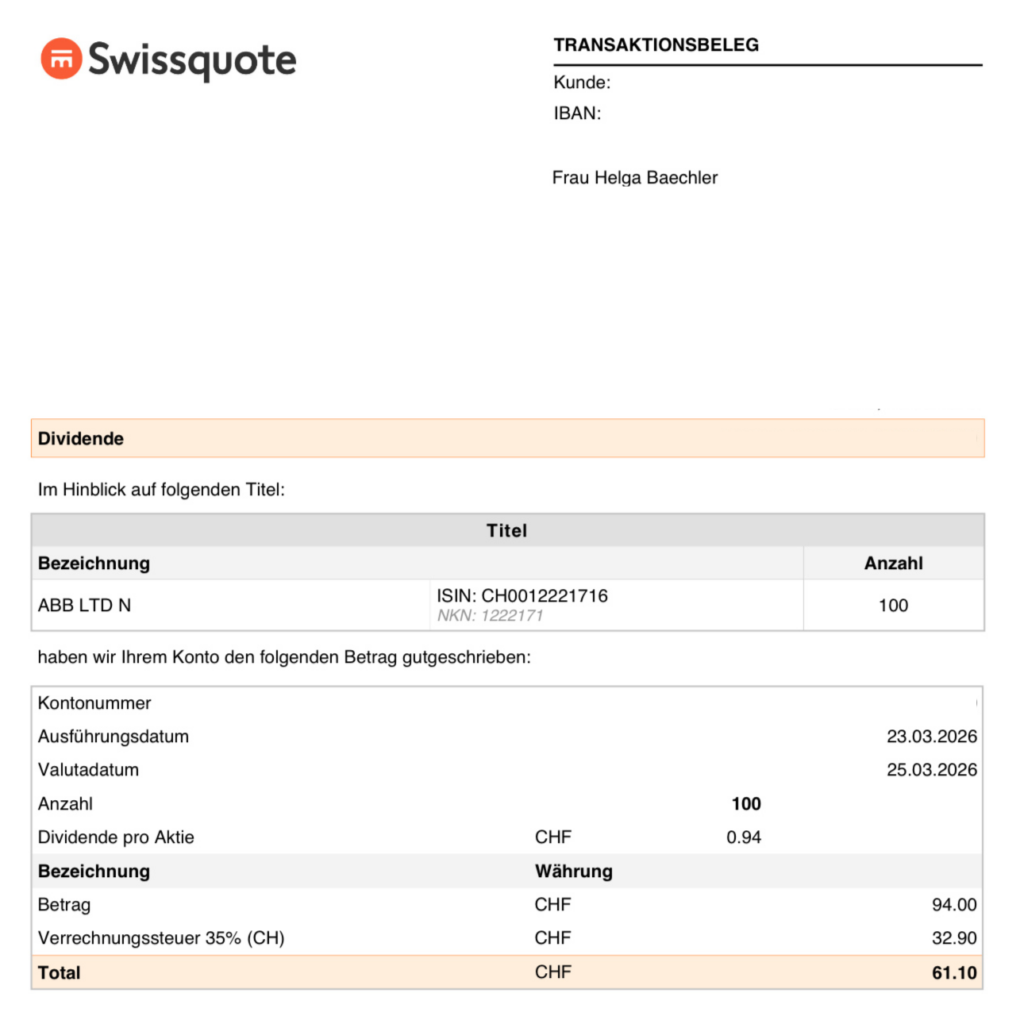
So sehen einige Gutschriften in meinem Swissquote Depot aus.
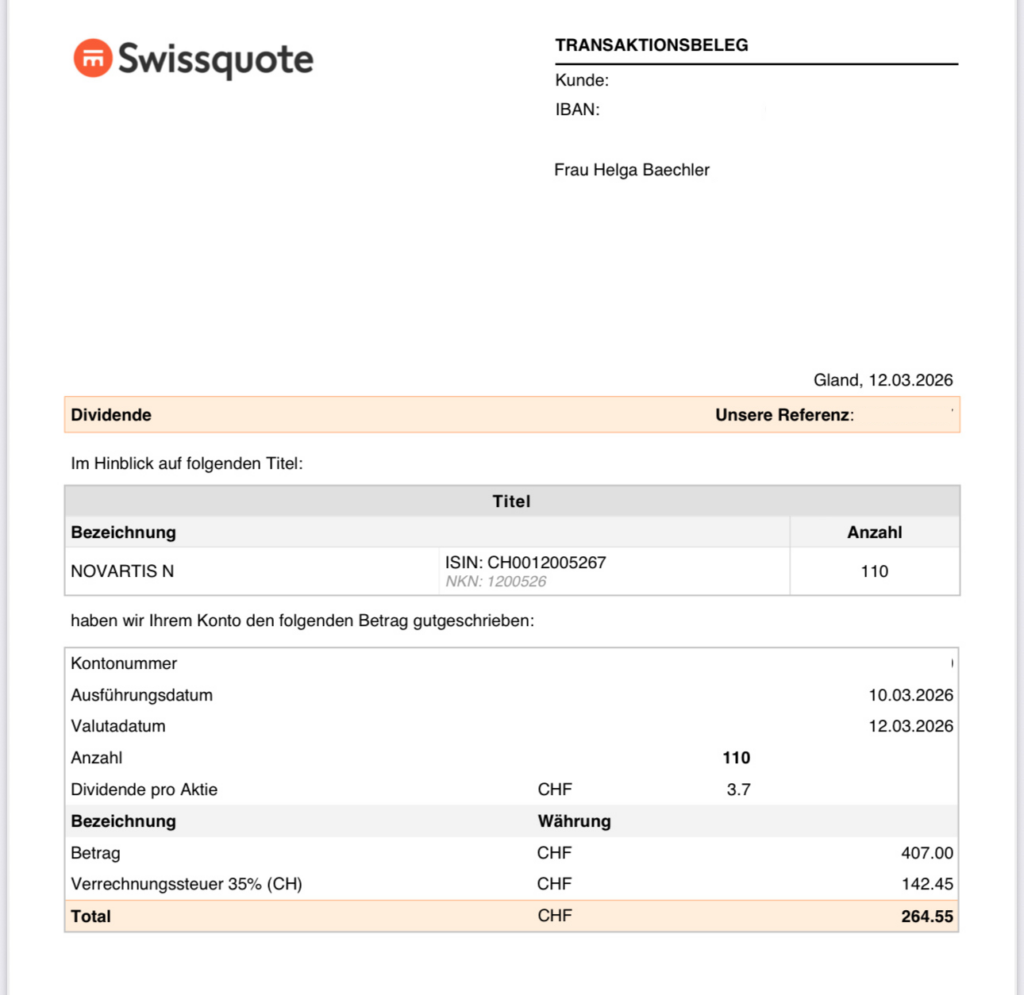
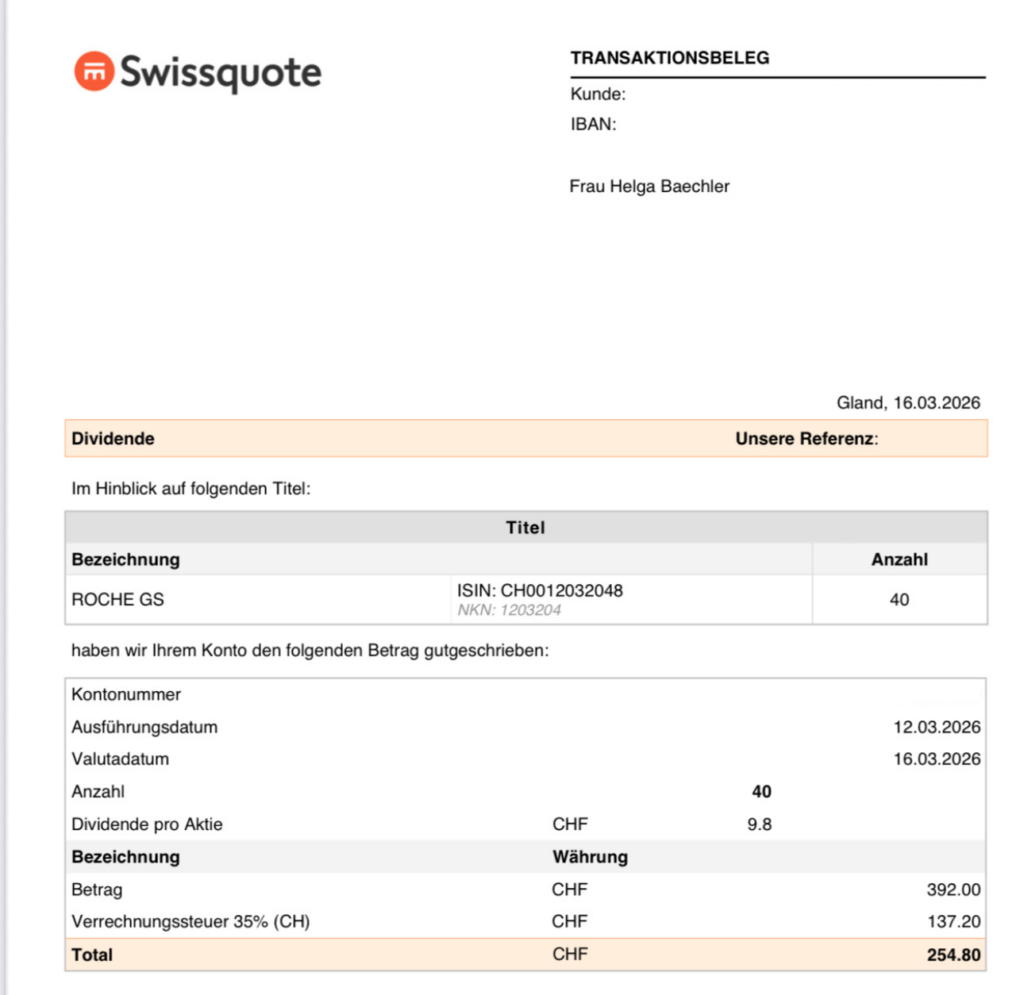
Wie viel ich in den Vorjahren erhalten habe, siehst du oben in meiner Jahresübersicht seit 2020. Wann deine Aktien 2027 voraussichtlich zahlen, findest du im Dividendenkalender 2027 Schweiz.
Woher kommt mein passives Einkommen mit Dividenden 2026?
Nach den einzelnen Monaten schauen wir auf die Titel. So verteilen sich meine Dividenden 2026 auf die einzelnen Aktien und meinen VHYL ETF. Die wichtigsten Einzelzahler stelle ich dir in eigenen Beiträgen vor, zum Beispiel die Swiss Life Dividende, die Nestlé Dividende und die Novartis Dividende.
Woher meine Dividenden 2026 kommen
Brutto in CHF, Anteil in %
- VHYL ETF VHYLCHF 2’79823.0 %
- Swiss Re SRENCHF 1’89015.5 %
- Zurich Insurance ZURNCHF 1’50012.3 %
- Swiss Life Holding SLHNCHF 1’49712.3 %
- Helvetia Baloise HBANCHF 7706.3 %
- Nestlé NESNCHF 7135.9 %
- Novartis NOVNCHF 4073.3 %
- Roche ROPCHF 3923.2 %
- Übrige TitelCHF 2’21318.2 %
Übrige 30 Titel anzeigen
- Accelleron ACLNCHF 3302.7 %
- Zuger Kantonalbank ZUGERCHF 2301.9 %
- Partners Group PGHNCHF 2301.9 %
- Berner Kantonalbank BEKNCHF 1941.6 %
- Jungfraubahn JFNCHF 1701.4 %
- Swisscom SCMNCHF 1301.1 %
- Mobilezone MOZNCHF 1130.9 %
- Sandoz SDZCHF 960.8 %
- ABB ABBNCHF 940.8 %
- Vontobel VONNCHF 900.7 %
- Swissquote SQNCHF 890.7 %
- Valiant VATNCHF 600.5 %
- Julius Bär BAERCHF 520.4 %
- Adecco ADENCHF 500.4 %
- BCV BCVNCHF 440.4 %
- Flughafen Zürich FHZNCHF 430.4 %
- BKW BKWCHF 380.3 %
- UBS UBSGCHF 340.3 %
- VZ Holding VZNCHF 290.2 %
- Sulzer SUNCHF 240.2 %
- Swiss Prime Site SPSNCHF 170.2 %
- Logitech LOGNCHF 140.1 %
- Luzerner Kantonalbank LUKNCHF 130.1 %
- Ascom ASCNCHF 60.1 %
- Sika SIKACHF 60.1 %
- BCGE BCGECHF 50.0 %
- Calida CALNCHF 50.0 %
- Straumann STMNCHF 50.0 %
- Chevron CVXCHF 10.0 %
- Swatch UHRNCHF 10.0 %
Zusammen CHF 2’213, das sind 18.2 % meiner Dividenden 2026. Brutto, USD umgerechnet wie oben.
Dividenden nach Branche 2026
Fasse ich die Titel nach Branchen zusammen, siehst du sofort, wie stark die Versicherungen bei mir dominieren.
Dividenden nach Branche 2026
Brutto in CHF, Anteil in %
- VersicherungenCHF 5’65746.4 %
- ETFCHF 2’79823.0 %
- Banken und FinanzCHF 1’0728.8 %
- Pharma und GesundheitCHF 9007.4 %
- NahrungsmittelCHF 7135.9 %
- IndustrieCHF 5094.2 %
- Infrastruktur und VersorgerCHF 3813.1 %
- KonsumCHF 1181.0 %
- ImmobilienCHF 180.1 %
- Technologie und EnergieCHF 150.1 %
Quelle ist mein Swissquote Kontoauszug vom 1. November 2026. Die Branchen habe ich selbst zugeordnet, USD umgerechnet zum Swissquote-Wechselkurs. Nur Dividenden, ohne die «Capital Gain»-Buchungen im Auszug.
Dividenden Depot Schweiz: so ist mein Portfolio bei Swissquote aufgebaut
Ich investiere hauptsächlich in diese Bausteine.
- Schweizer Dividendenaktien
- Dividenden-Aristokraten, also Firmen mit über 20 Jahren steigenden Ausschüttungen wie Nestlé, Roche oder Novartis
- defensive Qualitätsunternehmen aus Versicherung, Banken und Infrastruktur
- ETFs für zusätzliche Diversifikation
Mein Depot ist defensiv ausgerichtet und liefert mir jährlich steigende Dividendenerträge. Für die Visualisierung nutze ich die Parqet App, die Zahlen auf dieser Seite stammen aber direkt aus meinem Swissquote Kontoauszug.
So ist mein Depot heute aufgeteilt
Neben den Dividenden interessiert dich vielleicht, wie meine Aktien und ETFs nach Wert verteilt sind. Ich zeige dir die Anteile bewusst nur in Prozent. Heute sind es 23 Titel. Dividenden kamen 2026 von 38 Titeln, weil ich einige Positionen im Laufe des Jahres verkauft habe.
Auf die heutigen Positionen liegt mein offener Kursgewinn bei ca. 32 % über dem Einstand, Dividenden nicht eingerechnet (Stand 30. Oktober 2026). Am stärksten zugelegt haben Sandoz und Swiss Re. Im Minus liegt vor allem Nestlé, dazu kleine Positionen wie Valiant und Swissquote.
Aufteilung meiner Aktien und ETFs
Anteil am Marktwert in %
- VHYL ETF VHYL31.7 %
- Swiss Re SREN13.0 %
- Swiss Life Holding SLHN10.8 %
- Zurich Insurance ZURN8.8 %
- Helvetia Baloise HBAN6.2 %
- Roche ROP4.6 %
- Novartis NOVN4.0 %
- Accelleron ACLN3.6 %
- Sandoz SDZ3.0 %
- Nestlé NESN2.4 %
- Übrige (13 Titel)11.9 %
Aktien Schweiz, Aktien Ausland und ETFs
Aktien Schweiz 68.3 %ETFs 31.7 %Aktien Ausland 0.0 %
Nach Branche
- Versicherungen38.9 %
- ETFs31.7 %
- Pharma und Gesundheit11.8 %
- Industrie7.6 %
- Banken und Finanz6.1 %
- Nahrungsmittel2.4 %
- Infrastruktur1.4 %
- Konsum0.1 %
Aufteilung nach Marktwert am 30.10.2026, berechnet aus meinen Swissquote-Transaktionen, ohne Bargeld. Kurse sind die SIX-Schlusskurse vom 30.10.2026, Swissquote laut tipranks, VHYL CHF 76.42. Für Calida und den kleinen Rest im Swisscanto Gold ETF habe ich den letzten Kurs aus meinem Auszug verwendet, weil ich keinen geprüften Kurs gefunden habe. Berücksichtigt sind der Aktiensplit von Swissquote 10 für 1 vom 28. Mai 2026, die Abspaltungen von Sandoz und Amrize und die Fusion zu Helvetia Baloise. Roche führe ich mit dem neuen Kürzel ROP, weil die Genussscheine im März 2026 in Partizipationsscheine getauscht wurden. Einzelaktien aus dem Ausland habe ich aktuell keine, das Ausland deckt bei mir der VHYL ab. Übrige sind Berner Kantonalbank, ABB, Holcim, Swissquote, Jungfraubahn, UBS, Vontobel, Valiant, Julius Bär, Bachem, Calida, Swatch, Swisscanto Gold ETF.
So stark haben meine Aktien ihre Dividende seit 2020 erhöht
In der Tabelle siehst du für jede Aktie in meinem Depot, wie viel Dividende pro Aktie die Firma von 2020 bis 2026 ausbezahlt hat. Das gilt ganz unabhängig davon, wann ich sie gekauft habe.
| Aktie | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | 2020 → 2026 |
|---|---|---|---|---|---|---|---|---|
| Swissquote SQN | 1.00 | 1.50 | 2.20 | 2.20 | 4.30 | 6.00 | 7.40* | +640 % |
| Jungfraubahn JFN | – | – | – | 3.60 | 6.50 | 7.50 | 8.50 | +136 %seit 2023 |
| Accelleron ACLN | – | – | – | 0.73 | 0.85 | 1.25 | 1.50 | +105 %seit 2023 |
| Swiss Life SLHN | 20.00 | 21.00 | 25.00 | 30.00 | 33.00 | 35.00 | 36.50 | +82 % |
| Sandoz SDZ | – | – | – | – | 0.45 | 0.60 | 0.80 | +78 %seit 2024 |
| Julius Bär BAER | 1.50 | 1.75 | 2.60 | k. A. | 2.60 | 2.60 | 2.60 | +73 % |
| Helvetia Baloise HBAN | 5.00 | 5.00 | 5.50 | 5.90 | 6.30 | 6.70 | 7.70 | +54 % |
| UBS UBSG USD | 0.73 | 0.37 | 0.50 | 0.55 | 0.70 | 0.90 | 1.10 | +51 % |
| Zurich Insurance ZURN | 20.00 | 20.00 | 22.00 | 24.00 | 26.00 | 28.00 | 30.00 | +50 % |
| Vontobel VONN | 2.25 | 2.25 | 3.00 | 3.00 | 3.00 | 3.00 | 3.00 | +33 % |
| Novartis NOVN | 2.95 | 3.00 | 3.10 | 3.20 | 3.30 | 3.50 | 3.70 | +25 % |
| Berner Kantonalbank BEKN | k. A. | 8.80 | 9.20 | 9.60 | 10.00 | 10.40 | 10.80 | +23 %seit 2021 |
| Bachem BANB | k. A. | k. A. | k. A. | 0.75 | 0.80 | 0.85 | 0.90 | +20 %seit 2023 |
| Valiant VATN | 5.00 | 5.00 | 5.00 | 5.00 | 5.50 | 5.80 | 6.00 | +20 % |
| ABB ABBN | 0.80 | 0.80 | 0.82 | 0.84 | 0.87 | 0.90 | 0.94 | +17 % |
| Nestlé NESN | 2.70 | 2.75 | 2.80 | 2.95 | 3.00 | 3.05 | 3.10 | +15 % |
| Roche ROP | 9.00 | 9.10 | 9.30 | 9.50 | 9.60 | 9.70 | 9.80 | +9 % |
| Swiss Re SREN | 5.90 | 5.90 | 5.90 | USD 6.40 | USD 6.80 | USD 7.35 | USD 8.00 | +7 %in CHF |
| Holcim HOLN | 2.00 | 2.00 | 2.20 | 2.50 | 2.80 | 3.10 | 1.70 | −15 % |
| Swatch Group N UHRN | 1.10 | 0.70 | 1.10 | 1.20 | 1.30 | 0.90 | 0.90 | −18 % |
| Calida CALN | – | 1.60 | 1.00 | 0.60 | 0.30 | k. A. | 0.25 | −84 %seit 2021 |
| VHYL ETF VHYL USD | k. A. | k. A. | k. A. | k. A. | 2.0937 | 2.2721 | 1.8744bis Sep. | k. A. |
Im Median haben meine 15 Firmen mit vollständiger Historie ihre Dividende von 2020 bis 2026 um ca. 25 % erhöht, das sind ca. 3.8 % pro Jahr.
Dividende pro Aktie im Jahr der Auszahlung, brutto, in der Währung, in der die Firma sie festlegt, inklusive steuerfreier Anteile aus Kapitaleinlagereserven. – heisst keine Dividende, k. A. heisst kein offiziell geprüfter Wert. Accelleron wurde im Oktober 2022 von ABB abgespalten, Sandoz im Oktober 2023 von Novartis, Amrize im Juni 2025 von Holcim, deshalb sinkt die Holcim-Dividende 2026. Helvetia und Baloise haben im Dezember 2025 zur Helvetia Baloise fusioniert, bis 2025 steht hier die Helvetia-Dividende. *Swissquote: Die Werte sind die tatsächlich ausbezahlten Dividenden pro Aktie vor dem Aktiensplit 10 für 1 vom 28. Mai 2026. Nach dem Split entspricht die Dividende 2026 CHF 0.74 pro neue Aktie, aus meinen 12 Aktien wurden 120. Bachem hat 2022 im Verhältnis 1 zu 5 gesplittet, die Werte davor habe ich nicht offiziell geprüft. Swiss Re legt die Dividende seit 2023 in US-Dollar fest und zahlt sie in Franken aus, die Veränderung habe ich mit den ausbezahlten Franken gerechnet, 2026 CHF 6.30. UBS legt die Dividende in US-Dollar fest, 2020 kam sie in zwei Tranchen. Julius Bär zahlte 2020 ebenfalls in zwei Tranchen. Roche-Genussscheine wurden im März 2026 in Partizipationsscheine getauscht. Beim VHYL zähle ich die vier Ausschüttungen pro Anteil nach Ex-Datum zusammen, 2026 erst drei bis September. Bei Firmen ohne Wert für 2020 rechne ich die Veränderung ab dem ersten Jahr mit Dividende. Der Median basiert auf den 15 Firmen mit Werten von 2020 bis 2026. Quellen sind die Medienmitteilungen zu den Generalversammlungen und die Dividendenseiten der Firmen, für VHYL die Ausschüttungshistorie von Vanguard Schweiz, abgeglichen mit den Buchungen in meinem Swissquote Auszug. Stand 1. November 2026.
Was zeigt mein Swissquote-Auszug sonst noch?
Aus meiner Transaktionsaufstellung von Juni 2020 bis Oktober 2026 lassen sich noch ein paar spannende Muster ablesen. Alle Werte sind Dividenden brutto in CHF, USD umgerechnet wie oben.
Dividenden nach Kalendermonat
Summe Juni 2020 bis Oktober 2026, brutto in CHF
- JanuarCHF 640
- FebruarCHF 41
- MärzCHF 4’733
- AprilCHF 19’624
- MaiCHF 7’706
- JuniCHF 2’815
- JuliCHF 2’319
- AugustCHF 189
- SeptemberCHF 2’786
- OktoberCHF 703
- NovemberCHF 236
- DezemberCHF 2’129
Die meisten Schweizer Firmen zahlen ihre Dividende einmal im Jahr, kurz nach der Generalversammlung im Frühling. Die kleineren Spitzen im Juni, Juli, September, Dezember und Januar kommen fast ganz von den Ausschüttungen meiner USD-ETFs, vor allem VHYL.
Grösste Dividendenzahler seit 2020
Top 8 brutto in CHF, Juni 2020 bis Oktober 2026. Die Top 3 sind mauve markiert.
- VHYL ETF VHYLCHF 13’509
- Swiss Re SRENCHF 8’063
- Zurich Insurance ZURNCHF 5’375
- Swiss Life Holding SLHNCHF 3’813
- Nestlé NESNCHF 3’230
- Roche ROPCHF 1’777
- Helvetia Baloise HBANCHF 1’563
- Novartis NOVNCHF 959
Helvetia und Baloise haben im Dezember 2025 zur Helvetia Baloise fusioniert. Die Dividenden von Helvetia und Helvetia Baloise zähle ich deshalb zusammen, frühere Baloise-Dividenden sind separat gezählt.
Quelle ist meine Swissquote Transaktionsaufstellung vom 1. November 2026, nur Buchungen vom Typ Dividende, ohne «Capital Gain».
Depot Roast: was läuft noch nicht perfekt?
Ehrlicher Selbstcheck
Wenn ich mein eigenes Depot ehrlich roasten müsste, dann sind meine Top 5 Positionen zu stark gewichtet. Das schafft ein gewisses Klumpenrisiko. Ausserdem habe ich zu viel Geld in Banken- und Versicherungsaktien, und der Schweizer Home Bias ist bei mir sehr dominant. Mit dem Schweizer Franken fühle ich mich allerdings relativ sicher, deshalb störte mich das lange Zeit nicht.
Klassische Wachstumstitel habe ich kaum, vor allem der amerikanische Tech-Sektor fehlt fast komplett. Diesen könnte ich mit einem breiten Welt-ETF beimischen, zum Beispiel mit dem VWRL, der auch die grossen US-Tech-Firmen abdeckt. Eine Alternative ist der Vanguard FTSE Global All-Cap ETF, der zusätzlich kleinere Firmen enthält. Mit meinem Dividenden-ETF VHYL habe ich mir dagegen bereits viele dividendenstarke Firmen aus aller Welt ins Depot geholt.
Die ganz kleinen Positionen sind höchstwahrscheinlich unnötig, aber ich halte sie bewusst, damit ich weiterhin an den jeweiligen Generalversammlungen teilnehmen kann.
Eine ausgeglichenere Gewichtung wäre sinnvoll. Dafür könnte ich mir zum Beispiel eine feste Regel geben, dass eine einzelne Position nicht mehr als 5 % meines Depots ausmachen soll.
Für die meisten Investorinnen und Investoren sind ETF-Sparpläne für den Vermögensaufbau übrigens deutlich bequemer und effizienter, denn dafür braucht es kein Depot mit vielen Einzelaktien. Mir persönlich macht die Beschäftigung mit einzelnen Firmen und der Besuch der Generalversammlungen aber weiterhin Freude.
Dividendenstrategie Erfahrungen: warum ich auf Ausschütter setze
In meinem Portfolio fokussiere ich mich auf Schweizer Dividendenaktien und einen Dividenden-ETF. Mein Ziel ist ein jährlich steigender Dividendenfluss, von dem ich langfristig leben kann. Das Depot soll dabei Ausschüttungen mit Kurswachstum verbinden, und bisher haben mich meine Dividendenaktien nicht enttäuscht.
Für mich geht es nicht nur um Geld, sondern um Freiheit. Das Dividendenportfolio ist ein wichtiger Baustein, um dieses Ziel zu erreichen, und ich freue mich über jede einzelne Ausschüttung.
Helga BaechlerGründerin von liebefinanzen.chDa ich nicht mehr zu 100 % angestellt arbeiten möchte, brauche ich weitere Einkommensquellen, und Dividenden sind ein wichtiger Teil davon. Sie machen mich unabhängiger von einem festen Job und geben mir mehr Zeit für die Dinge, die mir wichtig sind. Die Schweiz wird laufend teurer, Krankenkassenprämien, Mieten und Lebensmittel steigen. Umso froher bin ich, dass ich mir diese Strategie schon vor einigen Jahren aufgebaut habe.
Einen Teil der Dividenden investiere ich wieder in neue Aktien. Mit dem Rest gönne ich mir bewusst schöne Dinge wie Ferien, ein gutes Abendessen oder eine Uhr, immer so, dass mein Depot dabei nicht schrumpft.
Eine rein thesaurierende ETF-Strategie könnte ich mir persönlich nicht vorstellen, weil ich es liebe, mich mit einzelnen Firmen zu beschäftigen und mich auf konkrete Ausschüttungstermine zu freuen. Eine extreme Sparfüchsin bin ich trotzdem nicht, und ich werde auch nie zur Frugalistin. Ich investiere lieber regelmässig und baue mein Depot so laufend aus.
Meine Vorbilder: Schweizer Rentnerinnen und Rentner
An Generalversammlungen treffe ich immer wieder Menschen, die über Jahrzehnte Schweizer Aktien gehalten und so ein grosses Vermögen aufgebaut haben, während sie zusätzlich Dividenden kassieren. Ein Rentner, den ich kürzlich kennengelernt habe, finanziert seinen Ruhestand zu je einem Drittel aus AHV, Mieteinnahmen und Dividenden. Mehr dazu erzähle ich in meiner Podcastfolge über Schweizer Rentner mit Dividenden.
- Dividendenstrategie Erfahrungen, so baust du dir ein Einkommen mit Dividenden
- Vorteile und Nachteile einer Dividendenstrategie
- Mein Swissquote Erfahrungsbericht
Wissen: passives Einkommen mit Dividenden
Passives Einkommen mit Dividenden: wie funktioniert es?
Passives Einkommen in der Schweiz klingt nach Geld im Schlaf. Ganz so einfach ist es nicht, aber das Prinzip ist simpel. Du kaufst Anteile an Firmen oder ETFs, und diese zahlen dir einen Teil ihres Gewinns aus. Je grösser dein Dividenden Depot wird, desto mehr fliesst jedes Jahr auf dein Konto, ohne dass du etwas verkaufen musst.
Das ist passives Einkommen
- Geld, das regelmässig fliesst, ohne dass du für jeden Franken Zeit einsetzt
- Dividenden von Aktien und Ausschüttungen von ETFs
- Zinsen und, mit etwas mehr Aufwand, Mieteinnahmen
- ein Einkommen, das mit jedem Jahr Investieren weiter wächst
Das ist es nicht
- Geld ohne Arbeit, denn das Startkapital musst du zuerst verdienen und sparen
- garantiert, denn Firmen können Dividenden kürzen oder streichen
- schnell, die ersten Jahre bringen nur kleine Beträge
- steuerfrei, denn Dividenden zählen in der Schweiz als Einkommen
Wie viel Kapital brauchst du für CHF 500, 1’000 oder 2’000 im Monat?
Die Faustregel ist einfach. Nimm dein Wunscheinkommen pro Jahr und teile es durch die Dividendenrendite. Die Grafik zeigt dir das nötige Kapital bei 3 %, 4 % und 5 % Bruttodividendenrendite, also vor Steuern.
Nötiges Kapital = Dividenden pro Jahr ÷ Dividendenrendite. Vereinfachtes Rechenbeispiel ohne Kursschwankungen, Steuern und Gebühren.
Wie viel passives Einkommen in der Schweiz bringt dein Depot?
Mit diesem kleinen Rechner siehst du, wie viele Dividenden dein Depot heute abwirft. Er zeigt dir auch, wie sich dein passives Einkommen entwickeln kann, wenn du regelmässig sparst und die Dividenden wieder investierst. Wie viel du monatlich zur Seite legen kannst, findest du mit meinem Sparrechner heraus. Wie dein Vermögen über die Jahre wächst, zeigt dir der Zinseszinsrechner.
Vereinfachte Rechnung, brutto vor Steuern und Gebühren. Annahme ist, dass Dividenden und Kurse im gleichen Tempo wachsen und Sparrate und Reinvestition einmal pro Jahr dazukommen. Keine Garantie.
Wie erhalte ich Dividenden mit Swissquote?
Weiterführendes Dividenden-Wissen
- Passives Einkommen dank Dividenden aufbauen
- Sachdividenden Schweiz: die Liste
- Wie viel investieren für 1000 CHF Dividenden?
- Dividenden berechnen: die Anleitung
- Wie werden Dividenden in der Schweiz versteuert?
- Dividendenaktien auswählen: die Anleitung für Anfängerinnen und Anfänger
- Dividenden ETF für die Rente: so viel Kapital brauchst du
- Höchste Dividendenrendite im SMI: die Top 10
- Ein sehr guter Artikel von Lisa Osada: Wie Dividenden-ETFs das Weltportfolio abrunden
Dividenden überwachen: meine Tool-Empfehlungen
Damit du den Überblick über dein Portfolio und deine erhaltenen Dividenden behältst, empfehle ich dir folgende Tools.
- getquin* für die Portfolio-Übersicht als App
- aktien.guide* zum Recherchieren und Analysieren einzelner Aktien
- Aktienfinder, ein umfangreiches Analyse-Tool für Dividendenaktien
- VPI Schweiz für Dividendentermine und den Dividendenkalender Schweizer Aktien
- JustETF zum Recherchieren von ETFs
- Dividendenübersicht direkt bei Swissquote anzeigen lassen
- Parqet* für die Performance-Auswertung deines gesamten Portfolios
Investieren ohne Depotgebühren: Yuh und Neon als Alternative
Falls du ein Depot ohne Depotgebühren suchst, in dem du ebenfalls Aktien und ETFs kaufen kannst, dann schau dir gerne folgende Neo-Broker an. Bei beiden ist es allerdings nicht möglich, Aktien ins Namensregister eintragen zu lassen. Du musst also entscheiden, was für dich wichtiger ist, tiefe Gebühren oder die Möglichkeit, an Generalversammlungen teilzunehmen.
Yuh App
Gratis App mit guter Auswahl an Aktien, keine Depotgebühren und günstige Kaufgebühren. Zusätzlich kannst du direkt in der App eine Säule 3a eröffnen, besparen und einzahlen.
CHF 50 Trading Credits + 250 Swissqoin*
Neon App
Ebenfalls eine empfehlenswerte App zum Investieren, komplett ohne Depotgebühren, mit einer schlanken Auswahl an ETFs und Aktien.
Ziele für dein Swissquote Dividenden Depot definieren
Wie du ein Swissquote Depot eröffnest, erkläre ich dir Schritt für Schritt in meiner Anleitung zur Swissquote Kontoeröffnung. Bevor du dein eigenes Depot eröffnest, solltest du festlegen, wofür du es zukünftig nutzen willst. Welche Funktionen sind dir besonders wichtig? Welche Strategie möchtest du verfolgen, Growth, Value, Dividenden oder ein Mix? Möchtest du später die 4 % Entnahme-Strategie fahren oder mit Dividendenerträgen deine Rente aufbessern? Investieren braucht Geduld und Zeit. Du hebst dir deine sofortige Belohnung, zum Beispiel ein teures Auto, für später auf. Dafür darfst du dann die wahren Früchte ernten und dir mehr Freiheiten leisten.
- Anleitung: so kaufst du deine erste Aktie
- ETF Dividenden berechnen
- Swissquote Gebühren im Überblick
- Alle Swissquote Anleitungen
Arbeitest du schon an deiner finanziellen Freiheit?
Ich möchte dir zeigen, dass auch Frauen in der Schweiz ohne Top-Job, reichen Partner oder wohlhabende Eltern eine reelle Chance auf finanzielle Freiheit haben. Mein Tipp, such dir ein Online-Nebeneinkommen, um dein Depot zu füllen, behalte aber deinen Hauptjob vorerst für deinen Lebensunterhalt und deine Sicherheit.
Ich bin überzeugt, dass wir vor allem durch Vorbilder und Beispiele anderer Menschen lernen. Das perfekte Dividendenportfolio gibt es zwar nicht, aber ein ehrlicher Einblick hilft dir hoffentlich, deinen eigenen Weg zu finden.
Mein nächstes grosses Ziel ist ein Depot, das im Ruhestand ausschliesslich von Dividenden lebt. Bis dahin habe ich noch einige Jahre Zeit, aber ich arbeite konsequent darauf hin.
Häufige Fragen zum Dividenden Depot Schweiz und zu passivem Einkommen
Was ist ein Dividenden Depot?
Ein Dividenden Depot ist ein Wertschriftendepot, in dem du vor allem Aktien und ETFs hältst, die regelmässig Dividenden auszahlen. Die Dividenden kommen als Geld auf dein Konto. Mit der Zeit entsteht so ein passives Einkommen, das du ausgeben oder wieder investieren kannst.
Ist das Anlageberatung?
Nein. Ich zeige dir ausschliesslich meine persönliche Strategie zu Bildungszwecken. Das ist keine Kaufempfehlung und keine Anlageberatung. Recherchiere selbstständig und entscheide anhand deiner eigenen finanziellen Situation.
Wie viel Geld brauche ich, um mit einem Dividenden Depot zu starten?
Bei Swissquote kannst du bereits mit kleinen Beträgen einsteigen, sobald der Kurs einer Aktie gedeckt ist. Über Neo-Broker wie Yuh sind dank Bruchteilsaktien sogar Beträge ab CHF 10 möglich.
Wie viel Kapital brauche ich für CHF 1’000 passives Einkommen pro Monat?
Für CHF 12’000 Dividenden pro Jahr brauchst du bei 3 % Bruttodividendenrendite CHF 400’000, bei 4 % CHF 300’000 und bei 5 % CHF 240’000. Das sind Bruttowerte vor Steuern, ohne Kursschwankungen und Gebühren.
Ist passives Einkommen aus Dividenden in der Schweiz steuerfrei?
Nein. Dividenden zählen zum steuerbaren Einkommen. Bei Schweizer Dividenden werden zuerst 35 % Verrechnungssteuer abgezogen, die du über die Steuererklärung zurückbekommst. Zusätzlich zählt dein Depot zum steuerbaren Vermögen. Kursgewinne sind für Privatinvestorinnen und Privatinvestoren in der Regel steuerfrei. Alle Details mit Beispielen findest du im Beitrag Steuern auf Dividenden in der Schweiz.
Wie lange dauert es, bis Dividenden ein spürbares Einkommen bringen?
Bei mir hat es ca. eineinhalb Jahre bis zu den ersten CHF 1’000 Dividenden insgesamt gedauert und ca. drei Jahre bis CHF 10’000. Danach kamen die nächsten CHF 10’000 jeweils in ca. einem Jahr. In den letzten 12 Monaten waren es ca. CHF 1’015 pro Monat, auch weil ich laufend nachinvestiert habe.
Gibt es monatliche Dividenden mit Schweizer Aktien?
Kaum. Die meisten Schweizer Firmen zahlen einmal im Jahr nach der Generalversammlung im Frühling, bei mir kommen 73 % der Dividenden von März bis Mai. Mit quartalsweise ausschüttenden ETFs wie VHYL und Firmen mit unterschiedlichen Zahlterminen verteilst du die Einnahmen besser übers Jahr.
Warum zeigst du die Dividenden brutto und nicht netto?
Auf Schweizer Dividenden wird zunächst die Verrechnungssteuer von 35 % einbehalten. Diese kannst du dir über deine Steuererklärung zurückholen. Die endgültige Besteuerung erfolgt zusammen mit deinem übrigen Einkommen, deshalb ist der Bruttobetrag die aussagekräftigere Zahl für die Depotperformance.
Was mache ich mit ausländischen Dividenden, zum Beispiel aus den USA?
Bei direkt gehaltenen US-Aktien wird eine Quellensteuer einbehalten. Mit dem Formular W-8BEN sinkt sie auf 15 %, und diese 15 % lässt du dir mit dem Formular DA-1 in deiner Steuererklärung anrechnen. Bei ETFs wie meinem VHYL, einem irischen ETF, fällt die US-Quellensteuer bereits im Fonds an. Ein DA-1 ist dafür nicht möglich.
Warum setzt du auf Ausschütter statt auf thesaurierende ETFs?
Mich motiviert der sichtbare, regelmässige Cashflow. Rein rechnerisch ist eine thesaurierende Strategie oft steuerlich und kostentechnisch im Vorteil, aber für mich persönlich ist die Motivation durch echte Ausschüttungen mehr wert.
Kann ich deine Aktien einfach nachkaufen?
Das würde ich dir nicht empfehlen. Mein Depot ist auf meine persönliche Situation, meinen Anlagehorizont und meine Risikofähigkeit abgestimmt. Nutze meine Übersicht als Inspiration, aber baue deine eigene Strategie auf Basis deiner eigenen Ziele auf.
Wie oft aktualisierst du diese Seite?
Ich aktualisiere die Zahlen laufend, sobald neue Dividenden auf meinem Konto eingehen, meistens mehrmals pro Monat.
Gibt es einen Rabattcode für Swissquote?
Ja. Mit meinem Code MKT_LIEBEFINANZEN erhältst du bei der Depoteröffnung CHF 100 Trading Credits geschenkt. Diese Trading Credits reduzieren Gebühren beim Kauf und Verkauf von Aktien oder ETFs.
Welcher Broker eignet sich in der Schweiz für Anfänger?
Für den Start mit kleinen Beträgen empfehle ich dir die Yuh App. Dort zahlst du keine Depotgebühren und kannst dank Bruchteilsaktien schon ab CHF 10 investieren. Willst du deine Aktien ins Namensregister eintragen lassen und an Generalversammlungen gehen, ist Swissquote die bessere Wahl. Ich nutze Swissquote für mein Dividenden Depot.
Gibt es einen Aktionscode für Yuh?
Ja. Mit meinem Code YUHLIEBE erhältst du bei Yuh* CHF 50 Trading Credits und 250 Swissqoin.
Fazit: meine Dividendenstrategie Erfahrungen seit 2020
Mein Swissquote Dividenden Depot zeigt dir, was langfristiges und diszipliniertes Investieren in Schweizer Qualitätsaktien bewirken kann. Meine Dividenden wachsen Jahr für Jahr weiter. Passives Einkommen mit Dividenden braucht Zeit, aber der Schneeballeffekt wird mit jedem Jahr spürbarer.
Perfekt ist mein Depot nicht, die Klumpenrisiken bei den Top-Positionen zeigen das deutlich. Genau diese Transparenz soll dir helfen, aus meinen Dividendenstrategie Erfahrungen zu lernen. So kannst du dein eigenes Dividenden Depot in der Schweiz aufbauen und dir Schritt für Schritt passives Einkommen in der Schweiz sichern.
Wenn du selbst starten möchtest, eröffne dein Depot mit meinem Code MKT_LIEBEFINANZEN und sichere dir CHF 100 Trading Credits. Baust du dir ebenfalls ein Dividendenportfolio auf oder verfolgst du eine ganz andere Strategie? Ich freue mich, wenn du mir in den Kommentaren davon erzählst.
Swissquote Depot eröffnen + CHF 100 sichern*
*Dieser Beitrag enthält Affiliate-Links. Keine Anlageberatung, dies ist mein persönliches Vorgehen.
Weiterlesen
Über die Autorin
Helga Baechler ist Gründerin von liebefinanzen.ch und zertifizierte Vermögensberaterin IAF. Sie schreibt seit Jahren transparent über Dividendeninvestieren, ETFs und passives Einkommen für ein Schweizer Publikum und teilt ihr eigenes Depot öffentlich, damit andere Frauen und Männer in der Schweiz von ihrem Weg lernen können.
Finanzbloggerin · Zertifizierte Vermögensberaterin IAF
Seit 2020 investiere ich mit meinem eigenen Dividenden-Depot an der Börse und schreibe ebenso lange als Finanzbloggerin auf liebefinanzen.ch über meine Erfahrungen.
Mein Tipp Eröffne dein Swissquote Depot und erhalte CHF 100 Trading Credits mit dem Code
MKT_LIEBEFINANZEN
Über mich Mein Dividenden Depot Meine Lieblings-Kreditkarte Gratis Gutscheine
Sehr schönes Depot! Weiter so.
Wie schnell baust du dein Portfolio auf?
Habe es in ca. 2.5 Jahren aufgebaut
Gratuliere! Und vielen Dank für die Tolle und einfache Tipps. Ist das Parqet nur eine Darstellung des Portfolios das z.B. auf dem Swissquote gehandelt wird, oder ist es auch eine Trading Platform?
Liebe Eni, danke sehr.
Parqet ist nur eine Darstellung des bereits vorhandenen Portfolios von Swissquote, Degiro oder anderen Brokern. Es ist keine eigene Trading App, du kannst darauf nicht handeln.
Ich werde noch einen ausführlichen Artikel darüber schreiben.
Liebe Grüsse
Helga
Sehr informativer Blog und du widerspiegelst meine Gedanken zu praktisch zu 100%! Bist du mein Klon? 🙂 Ich bin auch eine Frau, 42 Jahre jung und investiere schon seit meiner Lehre in Aktien.. habe natürlich viele Fehler gemacht, aber auch sehr viel richtig! Auch ich habe als Ziel die ‘finanzielle Freiheit’ mit 50 zu erreichen und wenn alles gut geht (Schicksalsschläge und Krankheiten ausgeschlossen) werde ich es vermutlich auch schaffen. Mein Plan ist es dann nicht komplett in Rente zu gehen, aber nur noch das zu arbeiten, was ICH mag und möchte! 😉
Liebe Grüsse,
Sonia
Vielen Dank!
Naja dein Klon bin ich leider nicht ganz.
Ich investiere erst seit ca. 3 Jahren – und (leider) nicht seit meiner Lehre.
Sonst wäre ich sicher schon viel weiter.
Aber ansonsten ja – ich glaube, wir wollen das gleiche 🙂
Grüsse
Helga
PS: Gratuliere dir zu diesem inspirierenden Blog und für die ‘Bestätigung’ meiner eigenen Ideen! Ich bin froh, dass ich nicht die einzige bin, die so denkt und handelt wie du hier! Keep up the good work and good things will happen!
Ja ich weiss, unsere Denkweise ist noch eher selten. Aber ich bin davon überzeugt 🙂
250k CHF in 2.5 Jahren?
Wow, das ging ja verdammt schnell.
Hast du bei 0 CHF angefangen oder hattest schon was gespart und dann einfach investiert seit 2.5 Jahren?
Gratulieren, hast mein Neid erarbeitet 😛
mfg didi
Hallo Didi
Es sind 200K in 3 Jahren 🙂
Vor ein paar Jahren hatte ich ganze 6000 Franken auf dem Konto, habe also quasi bei 0 gestartet
Grüsse
Helga
Hallo Helga,
Super Depot!
Du hältst den IE00B8GKDB10 (VHYL) also auch auf der SIX in CHF?
Vielen Dank und Grüsse
Stefano
Hallo Stefano
ja, genau!
Grüsse
Helga
Liebe Finanzen-Helga
Danke für die Einsicht in Dein Depot.
Ich bin mir am überlegen, ob ich mir noch im November ein Swissquote Depot erstellen soll. Wird der Steuerauszug anteilsmässig angerechnet, oder muss ich wirklich für die beiden letzten Monate noch 100.- Fr. zahlen?
Liebe Grüsse
Janina
Hallo Janina
der Steuerauszug ist freiwillig. Du brauchst ihn nicht unbedingt für die Steuern, aber er erleichtert die Arbeit. Wenn du wenig gekauft und verkauft hast im laufenden Jahr, ist er eventuell nicht nötig.
Aber ja, er kostet 100 CHF.
Grüsse
Helga
Was ich komisch finde, dass du auf der einen Seite ETF’s empfiehlst, auf der anderen Seite jedoch Einzeltitel Aktien kaufst. Du implizierst mir, dass eine aktive Auswahl von einzelnen Aktien nicht sinnvoll ist (was ja Vollprofis bei aktiven Fonds grundsätzlich machen), machst es dann aber trotzdem. Bist du schlauer als der Markt, dass du dein Portfolio nicht ausschliesslich mit ETF’s umsetzt? Gehe ich richtig in der Annahme, dass wenn alle Anleger auf der Welt nur noch ETF’s kaufen, ETF’s nicht mehr funktionieren (weil niemand mehr Research macht)?
Hey Alex, danke für deinen Kommentar.
Es ist weitläufig Konsens, dass ETFs für Anfänger und den Normal-Investor die schlauere Wahl sind, wenn man langfristig Vermögen aufbauen will.
Ich habe explizit mehrmals erwähnt, dass ich Einzelaktien kaufe, weil es mir Spass macht und ich mich auch für die Firmen dahinter interessiere.
Das heisst nicht, dass man das auch so machen soll. Ich denke aber, ich habe mehrmals erwähnt, dass man meine Strategie nicht einfach nachkopieren soll.
Natürlich bin ich nicht schlauer aus der Markt, das das ist NIEMAND ;). Aber wo habe ich das behauptet?
Und: machst du es besser? 😉
Diese Frage ist allerdings interessant: Was würde passieren, wenn alle nur noch in Indexfonds und nicht mehr in Einzelaktien investieren würden? Dazu habe ich kürzlich einen interessanten Artikel gelesen. https://etf-blog.com/was-passiert-wenn-alle-nur-noch-indexfonds-kauften/
Grüsse
Helga
Ich denke kaum, dass es hier viele Leute gibt, die in 3 Jahren Fr. 200’000.- (!) anlegen können. So etwas können sich nur Leute erlauben, die sehr gut verdienen oder äusserst günstig wohnen/leben können. Welcher Angestellte mit normalem Job kann pro Monat über Fr. 5’500.- in Aktien und ETF’s anlegen?
Im Jahr 2020 lag der Medianlohn in der Schweiz bei Fr 6’665.- (Quelle: Bundesamt für Statistik, Schweizerische Lohnstrukturerhebung (LSE) 2020).
Ich mag dir dein Vermögen gönnen. Ich denke jedoch, dass du vielen Leuten dein Vermögen in Form von Aktien und ETF’s präsentierst, die niemals auch nur in die Nähe dieser Zahlen in drei Jahren kommen werden. Wenn schon, benötigen sie viele, sehr viele Jahre und verzichten auf viele schöne Dinge in ihrem Leben, nur damit sie dir nacheifern können.
Hallo lieber Thomas
ich verstehe deinen Einwand.
Ich habe viele Jahre als einfache kaufmännische Angestellte in einem 80% Pensum gearbeitet. Damit wird man nicht reich.
Nach einem Schicksalsschlag habe ich nur noch ca. 5000 CHF auf dem Konto gehabt. Das war vor ca. 5 Jahren.
Wie bin ich also zu diesem 200k Depot gekommen?
Ich habe mir mehrere Einkommensströme nebenbei neben dem Hauptjob geschaffen. Gleichzeitig habe ich meine Fixkosten im Griff gehabt und keine unnötigen Ausgaben gemacht.
Ja, ich habe keine Kinder, dann ist es vielleicht etwas leichter.
Aber es ist für die meisten Leute möglich, neben dem Hauptjob noch Nebeneinnahmen zu generieren, um diese dann in ein Depot zu investieren.
Aber man muss halt commited sein und starten. Keine Opferhaltung und immer die Möglichkeiten sehen.
Wenn wir ehrlich sind: die Mittelschicht gibt viel Geld für unnötigen Konsum aus. Wie wäre es, das lieber in ETFs und Aktien zu investieren? Viele würden es zu einem ansehlichen Depot schaffen.
Grüsse
Helga
hallo Helga
Du hast einen interessanten Blog bzw. Website und viele interessante Dinge.
Mein Portfolio enthält u.a. auch den ETF VHYL aber nicht den VWRD.
Der VWRD hat ja keine so hohe Rendite wie der VHYL. Was ist den der Grund, dass
du den ins Portfolio genommen hast?
Danke und liebe Grüsse
Roland
Hallo Roland
in welchem Zeitraum hast du die beiden ETFs verglichen?
Der VWRL hat über eine lange Zeit gesehen die bessere Rendite.
Erst im letzten Monat hatte der VHYL eine positivere Rendite als der VWRL.
Wie man ETFs miteinander vergleicht habe ich hier beschrieben:
https://liebefinanzen.ch/etf-vergleich-schweiz/
Ich habe mich für den VHYL als grössere Position entschieden, weil ich eine Dividendenstrategie fahre.
Das ist keine Anlageberatung sondern mein eigenes Vorgehen.
Liebe Helga,
vielen Dank für diesen Artikel. Ich investiere bei Swissquote und würde gerne in den ETF FGQI (Fidelity Global Quality Income) investieren. Auf der Swissquote-App erhalte ich jedoch eine Meldung über NACH-Fonds und ich verstehe nicht ganz, ob ich in diesen ETF investieren kann oder nicht. Weisst du etwas darüber?
Vielen Dank und liebe Grüsse
Hallo Toni
Zu NACH Fonds kenne ich mich nicht vertieft aus, aber grob gesagt:
= nicht in der Schweiz zum Vertrieb zugelassene kollektive Kapitalanlagen
– Fonds mit Domizil US
– du kannst zwar theoretisch in diesen ETF investieren, erlaubst aber Swissquote, dem Fondsanbieter persönliche Daten zu übermitteln
– Du solltest solche Fonds besser nur als QI (Qualified Investor) kaufen
Den ganzen Hinweis ausgeführt von Swissquote findet man hier: https://www.swissquote.ch/static/terms_conditions/terms_funds_other_d.html
Warum der Hinweis beim genannten FGQI ETF mit Domizil Irland auftaucht, kann ich aber nicht beurteilen. Ich habe diesen ETF testweise gekauft und bei mir erschien keine Meldung in der Swissquote App.
Um sicher zu gehen, kontaktiere bitten den Swissquote Support oder einen unabhängigen Finanzberater.
(keine Anlageberatung und Angaben ohne Gewähr und Anspruch auf Richtigkeit).
Grüsse
Helga
Liebe Helga
hast du eine Uebersicht deines Dividenden-Depots mit den einzelnen Anlagenwerten ?
Liebe Grüsse
Martin
Hallo Martin
ja, du siehst die Aufteilung oben in der Liste in diesem Blogpost.
Liebe Grüsse
Helga
Hallo Helga
Herzliche Gratulation zu deinem Depot! Du hast viele spannende Dividendentitel. Gibt es auch Wachstumsaktien, die du interessant findest (abgesehen von Swissquote)?
Liebe Grüsse Meirand
Hallo Helga,
es gibt wahrscheinlich Sinn, einige Aktien un ETF-s zwei Mal in Tabelle einzutrage?
(ein Mal als dividenten und ein Mal als Capital Gain )
Deine Website ist prima gemacht und sehr informativ!
Du schreibst in der Rubrik Depot:
“Depot aktualisiert am 2.1.2026
Dividenden Depot Schweiz: Neu findest du auf dieser Seite mein Swissquote Dividenden Depot als Finanzbloggerin.
Ich werde regelmässig alle Nachkäufe eintragen und welchen Einfluss diese Käufe auf die kommenden Dividenden-Ausschüttungen haben.”
Aber wo ersehe ich nun dein Depot? Ich habe auch keinen Link dazu gefunden.
Hallo Bruno
Ich habe den Blogpost aktualisiert, schaue doch noch einmal rein.
Grüsse
Helga
Hallo Helga
wann ist deine nächst GV?
Ich würde gerne an einer GV ein paar Worte mit dir plaudern.
Besten Dank, ich gehe frühestens 2027 wieder an Generalversammlungen.