Stand: September 2026 · Von Helga Baechler, zertifizierte Vermögensberaterin (IAF) und Gründerin von liebefinanzen.ch
Du möchtest mit Investieren anfangen, weisst aber nicht wo? Dieser Guide zum Investieren für Anfängerinnen in der Schweiz beantwortet die 40 Fragen, die mir am häufigsten gestellt werden. Ohne Fachchinesisch, mit Tabellen, Rechenbeispielen in Franken und meinen Empfehlungen, mit denen du noch heute loslegen kannst.
Antwort in Kürze
Wie fange ich als Anfängerin in der Schweiz mit Investieren an?
Viele Einsteigerinnen legen zuerst einen Notgroschen von drei bis sechs Monatsausgaben auf ein Sparkonto. Ein möglicher nächster Schritt ist ein günstiges Depot bei einem Schweizer Anbieter wie Yuh, neon oder Swissquote und ein monatlicher Sparplan auf einen breiten Welt-ETF. Zusätzlich kann die Säule 3a mit Wertschriften helfen, Steuern zu sparen. Schon CHF 50 pro Monat können sich lohnen.
Wichtig: Dieser Beitrag ist keine Anlageberatung. Ich teile allgemeine Informationen und meine persönliche Sicht als Vorschläge. Welche Lösung zu dir passt, hängt von deiner Situation ab. Entscheide selbst oder lass dich unabhängig beraten.
Das Wichtigste in 30 Sekunden
- Notgroschen zuerst: drei bis sechs Monatsausgaben auf dem Sparkonto.
- ETF statt Bankfonds: ETFs kosten oft fünfmal weniger.
- Ein Welt-ETF reicht: Für den Start brauchst du nur einen.
- Kleine Beträge lohnen sich: Die Zeit ist wichtiger als der Betrag.
- Säule 3a nutzen: in Wertschriften und bei einem günstigen digitalen Anbieter.
- Wenig Aufwand: Einmal einrichten, dann läuft es von selbst.
Hier kaufst du deinen ersten ETF
Drei Schweizer Anbieter, die bei Anfängerinnen beliebt sind, jeweils mit Startbonus. Vergleiche selbst, welcher zu dir passt.
Allrounder
Yuh
Konto, ETFs, Aktien und Sparpläne in einer App.
Code YUHLIEBE 📋
CHF 50 + 250 Swissqoin
Am einfachsten
neon
Gratis Konto und einfacher ETF-Sparplan mit neon invest.
Code liebefinanzen 📋
CHF 10 Startguthaben
Grösste Auswahl
Swissquote
Schweizer Bank mit riesiger ETF- und Aktienauswahl.
Code MKT_LIEBEFINANZEN 📋
CHF 100 Trading Credits
Unsicher, welcher passt? Hier geht es zum Broker Vergleich Swissquote vs. Yuh vs. neon.
Werbehinweis: Wenn du einen Code nutzt, erhalte ich eine kleine Provision. Für dich entstehen keine Zusatzkosten.
Inhalt
- Warum Investieren für Frauen so wichtig ist
- Budget und Notgroschen
- Aktie, ETF, Index und Fonds
- So investierst du konkret
- Währung, Steuern und Sicherheit
- Säule 3a
- Nachhaltig investieren
- Verkaufen
- Zeitaufwand und Weiterbildung
- Glossar für Anfängerinnen
- Checkliste vor deinem ersten Kauf
- Alle Codes auf einen Blick
- FAQ
Schema
Ein möglicher Fahrplan in 5 Schritten
1
Budget
Ausgaben 2 bis 3 Monate notieren
2
Notgroschen
3 bis 6 Monatsausgaben auf die Seite
3
Depot eröffnen
bei Yuh, neon oder Swissquote
4
Sparplan
monatlich in einen Welt-ETF
5
Säule 3a
mit Wertschriften, z.B. finpension
Warum Investieren für Frauen so wichtig ist
Frauen in der Schweiz erhalten im Alter deutlich weniger Rente als Männer, die Renten sind ca. ein Drittel tiefer. Die Gründe sind bekannt.
⏱️
Teilzeit
Weniger Lohn bedeutet weniger Einzahlungen in die Pensionskasse.
👶
Familienpausen
In dieser Zeit fehlen Beiträge für AHV und Pensionskasse.
🌸
Längeres Leben
Frauen leben im Schnitt länger, das Geld muss länger reichen.
Investieren ist einer der wirksamsten Wege, diese Lücke selbst zu verkleinern. Mehr dazu liest du in Gender Investment Gap und im Guide Vorsorgetipps für Frauen. Einen Überblick gebe ich auch in meinem Finanzvortrag für Frauen.
1. Bevor du investierst: Budget und Notgroschen
Welches Tool eignet sich für die Budgetplanung?
Das beste Tool ist das, das du wirklich benutzt.
📊
Excel oder Google Sheets
Kostenlos und flexibel, du bestimmst alles selbst.
📱
Budgetberatung Schweiz
App mit Schweizer Richtwerten, ideal zum Vergleichen.
Mein Tipp: Schreib deine Ausgaben zwei bis drei Monate lang auf. Danach weisst du, wohin dein Geld fliesst und wie viel du investieren kannst.
Soll ich mein Geld auf mehrere Konten aufteilen?
Ja, das hilft sehr. Du siehst sofort, wie viel Geld wofür da ist. Drei bis vier Konten reichen für den Anfang.
| Konto | Wofür | Tipp |
|---|---|---|
| Alltagskonto | Miete, Rechnungen, Einkäufe | Lohn kommt hier an |
| Sparkonto | Notgroschen und grössere Anschaffungen | jederzeit verfügbar |
| Investierkonto | Geld, das du viele Jahre nicht brauchst | automatischer Sparplan |
| Spasskonto | Ferien, Hobbys, Shopping | ohne schlechtes Gewissen |
Schema · So fliesst dein Lohn
↓
Fixkosten und Einkäufe
↓ ↓ ↓
Notgroschen
ETF-Sparplan und 3a
Ferien und Hobbys
Tipp: Richte am Zahltag automatische Daueraufträge ein, dann läuft alles von selbst.
Bei Neobanken kannst du solche Unterkonten gratis erstellen. Wie das im Alltag aussieht, zeige ich in Zak Töpfe: Budget digital verwalten.
| Neobank | Code | Bonus | Mehr Infos |
|---|---|---|---|
| Zak | ZAKLOV 📋 | CHF 50 | Zak Code |
| Yuh | YUHLIEBE 📋 | CHF 50 + 250 Swissqoin | Yuh Code |
| neon | liebefinanzen 📋 | CHF 10 | neon Code |
Welche App zu dir passt, zeige ich im Neobanken Vergleich Schweiz.
Wie viel Prozent vom Lohn sollte ich investieren?
Als Faustregel gelten 10 bis 20 Prozent vom Nettolohn.
| Nettolohn | 10 Prozent | 15 Prozent | 20 Prozent |
|---|---|---|---|
| CHF 4’000 | CHF 400 | CHF 600 | CHF 800 |
| CHF 5’500 | CHF 550 | CHF 825 | CHF 1’100 |
| CHF 7’000 | CHF 700 | CHF 1’050 | CHF 1’400 |
Wenn das zu viel ist, kannst du auch mit 5 Prozent anfangen und später erhöhen. Hauptsache, du beginnst.
Wie gross sollte mein Notgroschen sein?
Drei bis sechs Monatsausgaben reichen, ein ganzer Jahreslohn ist nicht nötig. Brauchst du im Monat CHF 3’500, sind das zwischen CHF 10’500 und CHF 21’000. Wer selbstständig ist oder allein für den Haushalt aufkommt, nimmt eher sechs Monate.
Berechne deinen Betrag mit dem Notgroschen Rechner. Mehr dazu unter Wie hoch sollte der Notgroschen sein?
Mein Vorschlag für den Notgroschen
Zak von der Bank Cler
Mit den Zak Töpfen legst du dir einen eigenen Topf für den Notgroschen an, getrennt vom Alltagsgeld. So siehst du jederzeit, wie viel Polster du schon hast. Das Konto ist gratis.
Darf ich schon investieren, bevor mein Notgroschen voll ist?
Ja. Teil dein Sparbudget auf, zum Beispiel 70 Prozent in den Notgroschen und 30 Prozent in einen ETF. Sobald der Notgroschen voll ist, investierst du den ganzen Betrag.
2. Die Grundlagen: Aktie, ETF, Index und Fonds
Was ist der Unterschied zwischen einer Aktie und einem ETF?
Mit einer Aktie kaufst du ein kleines Stück von einer einzigen Firma. Ein ETF ist ein Korb mit vielen Aktien auf einmal.
| Aktie | ETF | |
|---|---|---|
| Du kaufst | eine Firma | Hunderte oder Tausende Firmen |
| Risiko | höher, eine Firma kann pleitegehen | tiefer, das Risiko ist verteilt |
| Aufwand | du musst die Firma verstehen | kaum Aufwand |
| Gut für | Fortgeschrittene, als Ergänzung | Anfängerinnen, als Basis |
Mehr dazu in ETF einfach erklärt.
Index oder ETF, was ist besser?
Du musst dich nicht entscheiden, denn in einen Index kannst du gar nicht direkt investieren.
- Index: eine Liste von Firmen, wie eine Rangliste. Er zeigt, wie sich ein Markt entwickelt.
- ETF: ein Produkt, das genau die Firmen dieser Liste kauft. Den ETF kannst du kaufen.
So kannst du es dir merken: Der Index ist das Rezept, der ETF ist der fertige Kuchen. Essen kannst du nur den Kuchen.
Ist der MSCI World ein ETF?
Nein, der MSCI World ist ein Index mit ca. 1’400 grossen Firmen aus 23 Industrieländern. Es gibt aber viele ETFs, die diesen Index nachbilden, zum Beispiel von iShares, UBS oder Xtrackers. Welche günstig sind, siehst du im Welt-ETF Vergleich.
Was ist der Unterschied zwischen einem ETF und dem Fondssparplan meiner Bank?
Beides sind Fonds, also Körbe mit vielen Wertpapieren. Der grosse Unterschied sind die Kosten.
| ETF | Bankfonds | |
|---|---|---|
| Verwaltung | passiv, bildet einen Index nach | meist aktiv, ein Fondsmanager wählt aus |
| Kosten pro Jahr | ca. 0,1 bis 0,3 Prozent | ca. 1 bis 2 Prozent |
| Ausgabeaufschlag | keiner | teilweise |
| Rendite langfristig | Marktdurchschnitt | meist tiefer als der Markt |
1 Prozent Unterschied klingt nach wenig. So wirkt es bei CHF 300 pro Monat über 30 Jahre und 5 Prozent Marktrendite.
| Kosten pro Jahr | Vermögen nach 30 Jahren |
|---|---|
| 0,2 Prozent (ETF) | ca. CHF 240’600 |
| 1,5 Prozent (Bankfonds) | ca. CHF 190’600 |
Diagramm · Vermögen nach 30 Jahren
ETF mit 0,2 Prozent Kosten
Bankfonds mit 1,5 Prozent Kosten
Die höheren Gebühren kosten dich in diesem Beispiel ca. CHF 50’000. Den ausführlichen Vergleich findest du in Fonds oder ETF Vergleich Schweiz.
Kauft man einen ETF einmal und einen Fonds monatlich?
Nein, beides geht bei beiden. Du kannst einen ETF einmalig kaufen oder mit einem Sparplan jeden Monat automatisch nachkaufen.
Was bedeutet Performance?
Performance ist die Wertentwicklung deiner Anlage in Prozent. Du investierst CHF 2’000, nach einem Jahr ist dein Depot CHF 2’100 wert. Die Performance beträgt dann 5 Prozent.
Was hat es mit den 7 Prozent Rendite auf sich?
Die 7 Prozent sind ein Durchschnittswert. So viel haben breit gestreute Aktienmärkte in der Vergangenheit ca. pro Jahr gebracht, je nach Zeitraum und Währung zwischen 6 und 8 Prozent. Das gilt für den Aktienmarkt allgemein, nicht nur für ETFs. Ein ETF ist einfach der günstigste Weg, diesen Durchschnitt zu erhalten.
Gibt es die 7 Prozent jedes Jahr?
Nein. Es ist ein Durchschnitt und keine Garantie. Ein einzelnes Jahr kann minus 20 Prozent bringen, das nächste plus 20 Prozent. Je länger du investiert bleibst, desto näher kommst du dem Durchschnitt. Darum rechne ich in meinen Beispielen vorsichtig mit 5 Prozent.
3. So investierst du konkret
Lohnt sich Investieren mit kleinen Beträgen?
Ja. Die Zeit ist dein grösster Vorteil, nicht der Betrag. So kann dein Geld mit 5 Prozent Rendite pro Jahr wachsen.
| Pro Monat | Dauer | Du zahlst ein | Vermögen am Ende |
|---|---|---|---|
| CHF 50 | 20 Jahre | CHF 12’000 | ca. CHF 20’500 |
| CHF 100 | 25 Jahre | CHF 30’000 | ca. CHF 59’500 |
| CHF 300 | 30 Jahre | CHF 108’000 | ca. CHF 249’700 |
Diagramm
Je länger du investierst, desto mehr arbeitet der Zinseszins
CHF 50 · 20 Jahre · ca. CHF 20’500
CHF 100 · 25 Jahre · ca. CHF 59’500
CHF 300 · 30 Jahre · ca. CHF 249’700
Anteil am Endvermögen, 5 Prozent Rendite pro Jahr
Der Unterschied zwischen Einzahlungen und Endbetrag ist der Zinseszinseffekt. Achte bei kleinen Beträgen auf tiefe Gebühren, sonst frisst die Gebühr einen grossen Teil weg. Günstige Sparpläne gibt es zum Beispiel bei Yuh und neon invest. Bei Swissquote kannst du mit Fractional Shares auch Bruchteile kaufen.
Wie rechne ich den Zinseszins selbst aus?
Am einfachsten mit meinem Zinseszinsrechner. Du gibst Betrag, Dauer und Rendite ein und siehst sofort das Resultat. Wie der Effekt funktioniert, erkläre ich in Zinseszinseffekt erklärt.
Lohnt sich Investieren schon als Studentin?
Ja, sobald dein Alltag und ein kleiner Notgroschen gedeckt sind. Ein früher Start macht einen grossen Unterschied, wie dieses Beispiel mit CHF 150 pro Monat bis 65 zeigt.
| Start mit | Dauer | Du zahlst ein | Vermögen mit 65 |
|---|---|---|---|
| 25 Jahren | 40 Jahre | CHF 72’000 | ca. CHF 228’900 |
| 35 Jahren | 30 Jahre | CHF 54’000 | ca. CHF 124’800 |
Diagramm · Vermögen mit 65
Start mit 25
Start mit 35
CHF 150 pro Monat, 5 Prozent Rendite pro Jahr
Zehn Jahre früher starten bringt hier über CHF 100’000 mehr. Dazu lernst du früh, wie sich Schwankungen anfühlen, solange die Beträge noch klein sind.
Kann ich jeden Monat einen anderen Betrag investieren?
Ja. Bei Yuh, neon, Swissquote oder finpension kannst du deinen Sparplan jederzeit ändern, pausieren oder zusätzlich einmalig etwas einzahlen. Regelmässig investieren ist wichtiger als immer gleich viel.
Sind CHF 200 pro Monat zu wenig?
Nein, das ist ein sehr guter Start. Viele beginnen mit CHF 50 oder CHF 100. Wie du mit wenig Geld richtig startest, liest du in Mit 50 Franken investieren.
Einmalig investieren oder jeden Monat?
Nehmen wir an, du willst im Jahr CHF 2’400 investieren. Du kannst alles auf einmal anlegen oder jeden Monat CHF 200.
| Einmalig CHF 2’400 | Monatlich CHF 200 | |
|---|---|---|
| Rendite | statistisch in ca. zwei von drei Fällen etwas höher | etwas tiefer, weil das Geld später investiert ist |
| Gefühl | stressiger, falls die Börse kurz danach fällt | entspannter, du kaufst zu verschiedenen Preisen |
| Passt, wenn | du das Geld bereits hast und ruhig bleibst | du jeden Monat vom Lohn sparst |
Für die meisten Anfängerinnen ist der monatliche Sparplan die einfachste Lösung. Einen Sparplan richtest du zum Beispiel bei Yuh, neon oder finpension in wenigen Minuten ein.
Wo kaufe ich einen ETF in der Schweiz?
Du brauchst ein Depot bei einem Broker oder einer Banking-App. Diese drei Schweizer Anbieter sind bei Anfängerinnen beliebt.
| Anbieter | Ideal für | Code | Bonus |
|---|---|---|---|
| Yuh | ETFs, Aktien und Sparpläne in einer App | YUHLIEBE 📋 | CHF 50 + 250 Swissqoin |
| neon invest | einfacher ETF-Sparplan ohne Schnickschnack | liebefinanzen 📋 | CHF 10 |
| Swissquote | grösste Auswahl, wenn du später mehr willst | MKT_LIEBEFINANZEN 📋 | CHF 100 Trading Credits |
Mein Vorschlag: Wenn du einfach nur einen ETF-Sparplan möchtest, könnten Yuh oder neon passen. Schritt für Schritt erkläre ich es in Gratis ETF-Sparplan Vergleich und neon invest. Alle Codes findest du unter Yuh Code, neon Code und Swissquote Code.
Den ausführlichen Vergleich findest du in Swissquote vs. Saxo vs. Yuh vs. neon.
Ein ETF oder lieber mehrere?
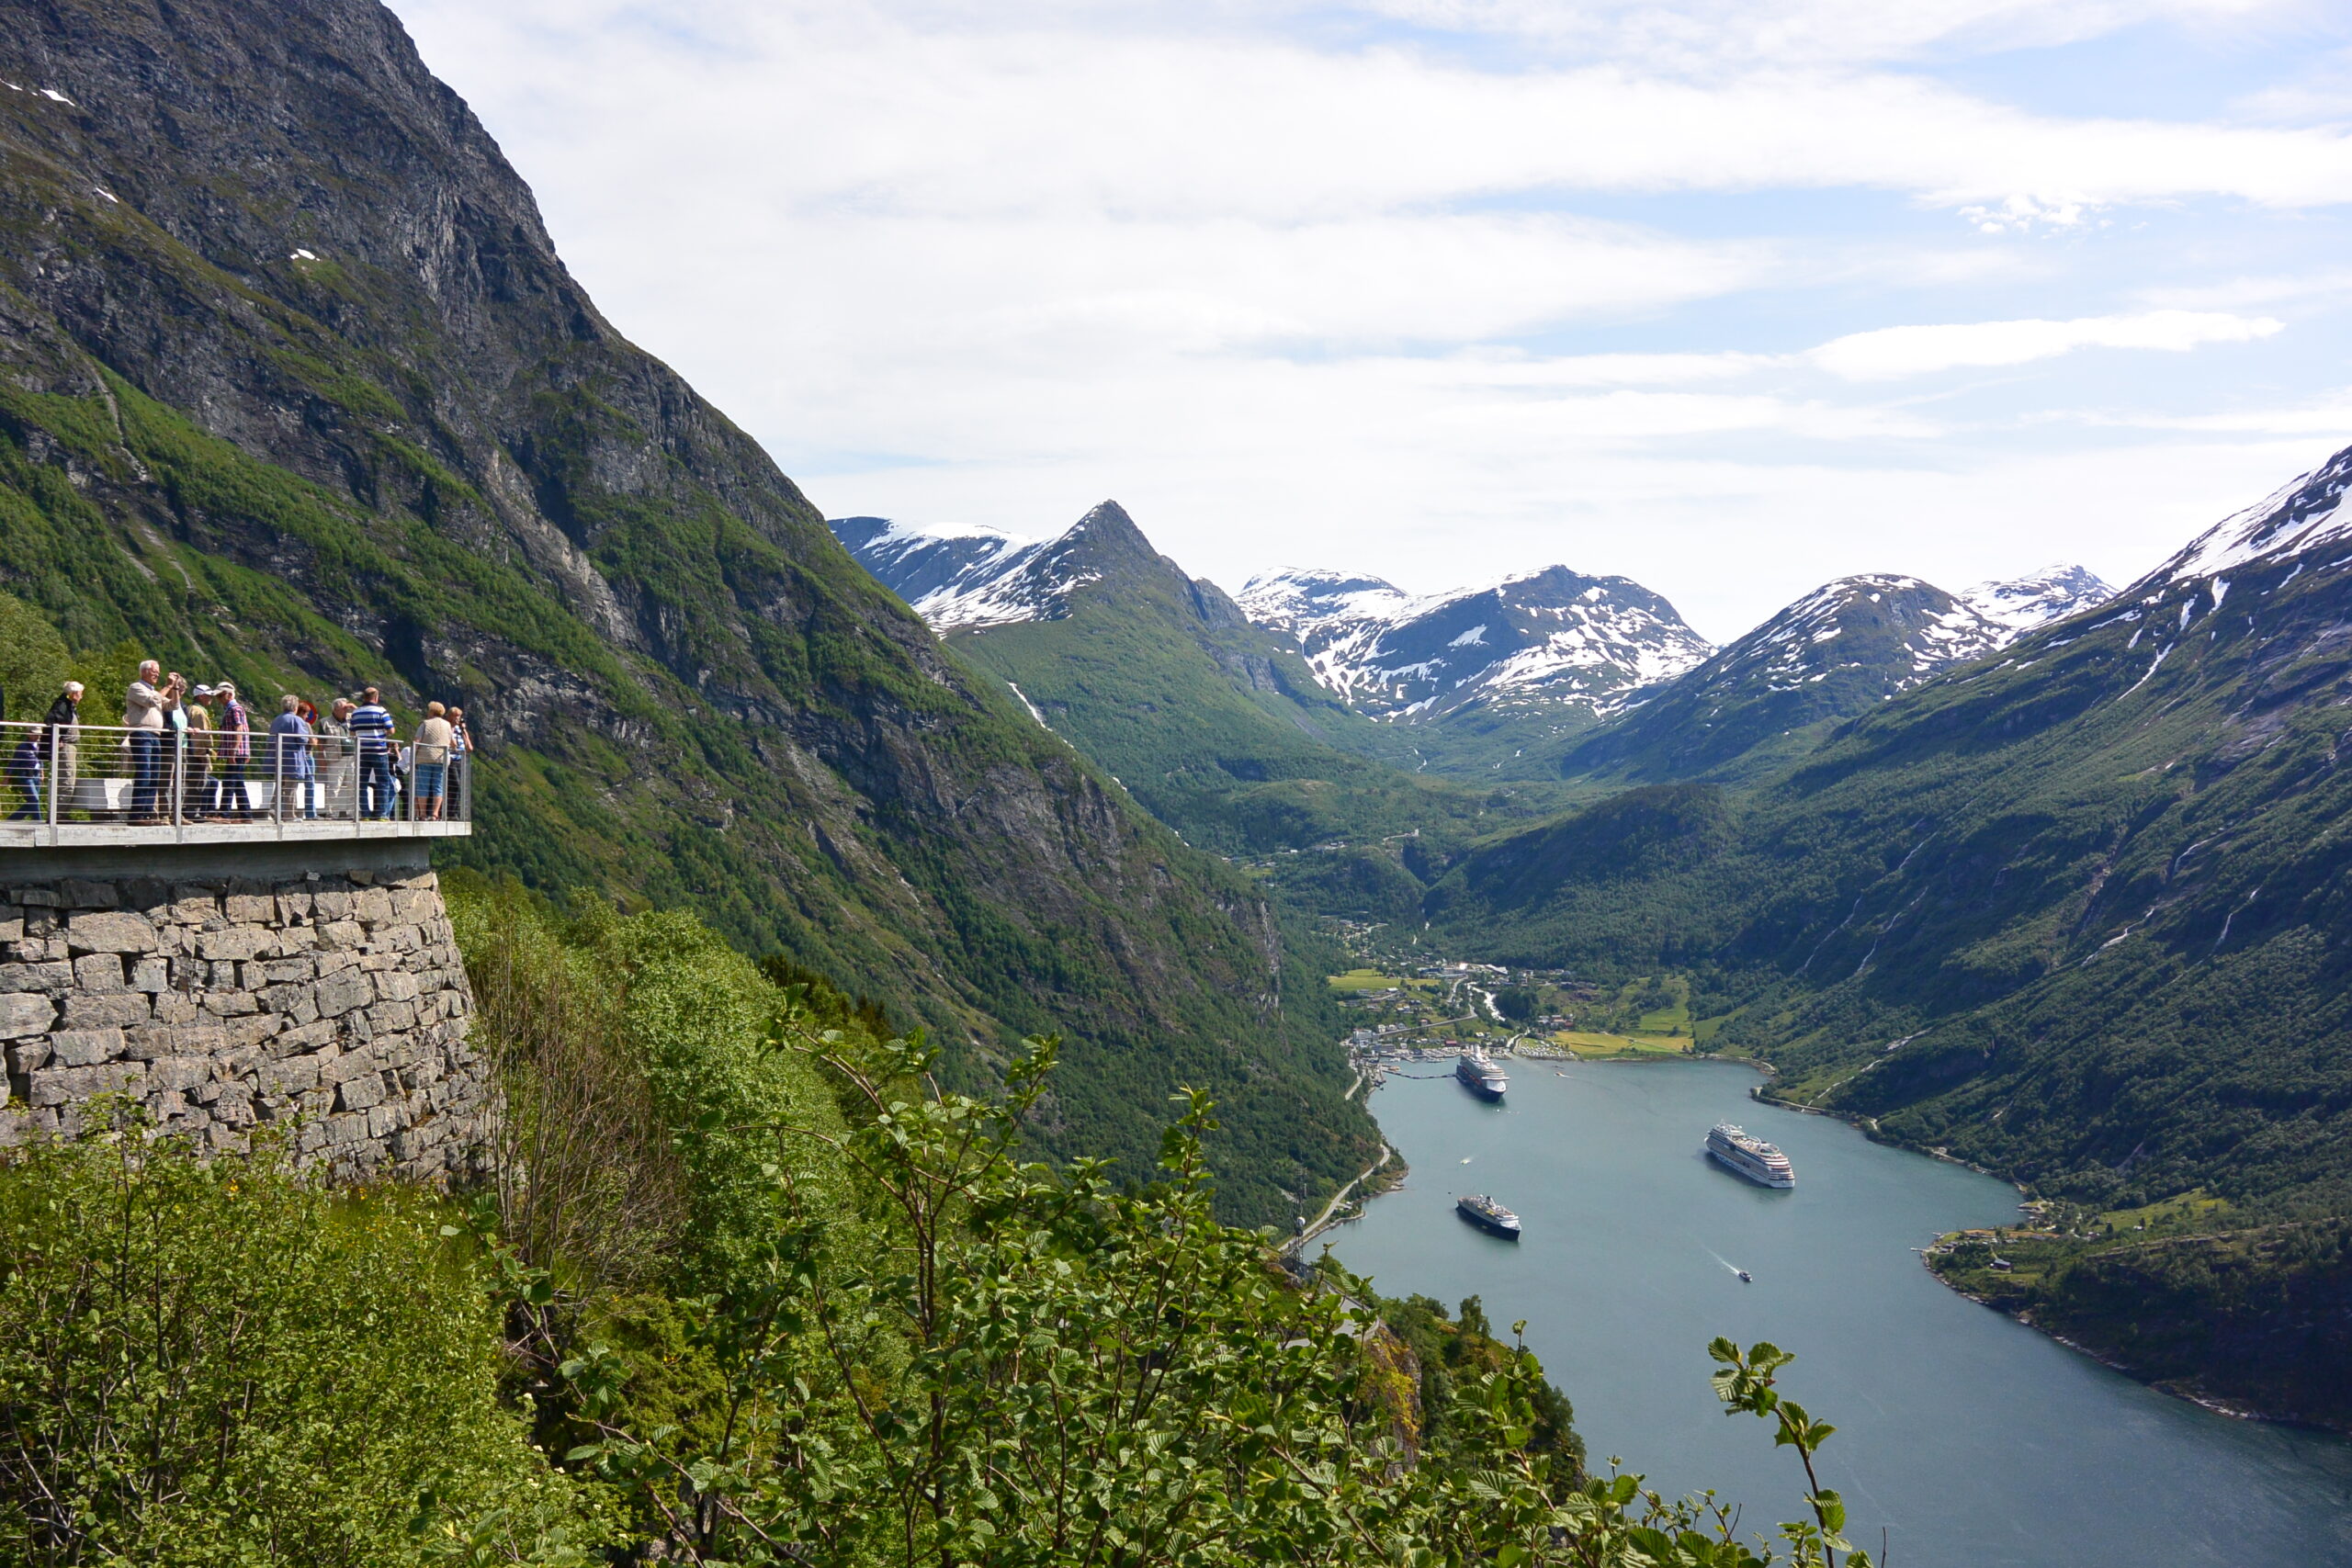
Für den Start reicht ein einziger Welt-ETF. Er enthält schon über tausend Firmen aus vielen Ländern. Mehrere ETFs machen es oft nur komplizierter, weil dieselben Firmen doppelt drin sind. Später kannst du ergänzen, zum Beispiel mit einem Schweizer ETF. Wie ein ausgewogenes Portfolio mit Aktien und Anleihen aussehen kann, zeigt der norwegische Staatsfonds.
Kann ich ETFs und einzelne Aktien mischen?
Ja. Viele machen es so.
Schema · Kern und Satelliten
- Kern: ein Welt-ETF als stabile Basis
- Satelliten: 10 bis 30 Prozent in einzelne Aktien, die dich interessieren
So bleibt dein Geld gut verteilt, und du kannst trotzdem Firmen auswählen, an die du glaubst. Einzelne Aktien kaufst du zum Beispiel bei Swissquote oder Yuh. Wie du eine einzelne Aktie kaufst, zeige ich in Aktien kaufen für Anfänger.
Soll ich nur in Aktien mit Dividenden investieren?
Dividendenaktien sind eine schöne Ergänzung, ich investiere selbst gerne darin. Für den Start sind sie aber keine gute Basis, weil du damit viele Firmen auslässt. Zudem zahlst du in der Schweiz auf Dividenden Einkommenssteuer. Viele starten mit einem Welt-ETF und ergänzen später. Welche Schweizer Firmen besonders viel ausschütten, zeige ich in Höchste Dividendenrendite SMI. Mehr dazu in So baust du dir ein Einkommen mit Dividenden.
Wie funktionieren Dividenden bei ETFs?
Die Firmen im ETF zahlen ihre Dividenden an den ETF. Was danach passiert, hängt von der Art des ETFs ab.
| Art | Was passiert mit den Dividenden? | Passt, wenn |
|---|---|---|
| Ausschüttend | werden dir als Geld aufs Konto ausbezahlt | du ein regelmässiges Einkommen möchtest |
| Thesaurierend | werden automatisch wieder investiert | du einfach Vermögen aufbauen willst |
Welche Art es ist, steht im Namen oder im Factsheet des ETFs. Eine Auswahl findest du bei den besten Dividenden-ETFs Schweiz.
4. Währung, Steuern und Sicherheit
Soll ich auf ETFs oder Aktien in Euro verzichten?
Nein, verzichten musst du nicht. Wichtig ist, zwei Dinge zu unterscheiden.
- Handelswährung: die Währung, in der du an der Börse kaufst. Sie ändert dein Währungsrisiko nicht. Derselbe Welt-ETF schwankt in Franken an der SIX genau gleich wie in Euro an einer deutschen Börse.
- Währung der Anlagen: die Währung der Firmen im ETF oder der einzelnen Aktie. Sie bestimmt dein Währungsrisiko.
Kaufst du eine einzelne Aktie aus Deutschland oder Frankreich, trägst du also ein Euro-Risiko. Steigt der Franken gegenüber dem Euro, verliert die Aktie in Franken an Wert, auch wenn der Kurs in Euro gleich bleibt. Das ist trotzdem kein Grund zu verzichten, denn Firmen aus verschiedenen Ländern machen dein Depot breiter gestreut. Achte einfach darauf, dass nicht dein ganzes Vermögen in einer einzigen Fremdwährung steckt.
Achte aber auf die Kosten. Kaufst du in Euro, zahlst du oft eine Wechselgebühr. Gibt es denselben ETF auch in Franken an der Schweizer Börse SIX, ist das meist günstiger.
Muss ich auf meine Investitionen Steuern zahlen?
Ja, aber weniger als viele denken.
| Was | Steuer in der Schweiz |
|---|---|
| Kursgewinne | steuerfrei für Privatinvestorinnen |
| Dividenden und Zinsen | Einkommenssteuer |
| Wert deines Depots | Vermögenssteuer |
Bei Schweizer Dividenden werden automatisch 35 Prozent Verrechnungssteuer abgezogen. Die bekommst du zurück, wenn du alles korrekt in der Steuererklärung angibst. Alle Details findest du in ETF Steuern Schweiz.
Wie trage ich meine Wertschriften einfach in die Steuererklärung ein?
Mit dem elektronischen Steuerauszug. Viele Schweizer Banken und Broker wie Swissquote stellen ihn aus, mit einem Barcode oder QR-Code. Du liest ihn in der Steuersoftware deines Kantons ein, und alle Wertschriften und Dividenden werden automatisch übernommen. Frag bei deinem Anbieter nach, ob er das anbietet.
Soll ich bei mehreren Banken investieren?
Für die Sicherheit ist das nicht nötig. Wertschriften wie ETFs und Fonds gehören dir und nicht der Bank. Geht eine Bank pleite, bekommst du sie zurück.
| Was | Wie geschützt? |
|---|---|
| ETFs, Fonds, Aktien | gehören dir, getrennt vom Bankvermögen |
| Bargeld auf dem Konto | bis CHF 100’000 pro Bank und Person durch die Einlagensicherung esisuisse |
Hast du mehr als CHF 100’000 Bargeld, kann es sinnvoll sein, es auf mehrere Banken zu verteilen. Bei zwei Banken in Fonds zu investieren, bedeutet dagegen oft doppelte Gebühren und weniger Übersicht.
Kann der Staat mein Vermögen einfrieren?
In der Schweiz gibt es dafür in der jüngeren Geschichte kein Beispiel bei normalen Privatpersonen. Ganz ausschliessen lässt sich in der Finanzwelt nichts. Das grössere Risiko ist aber, aus Angst gar nicht zu investieren. Wer sich wohler fühlt, führt Konto und Depot bei zwei verschiedenen Anbietern, zum Beispiel das Konto bei Zak und das Depot bei Yuh oder Swissquote.
5. Säule 3a
Meine Bank will, dass ich die 3a in Fonds investiere. Macht das Sinn?
Die Idee ist gut, der Anbieter oft nicht. Wenn du noch mehr als zehn Jahre bis zur Pension hast, lohnt es sich meistens, dein 3a-Geld in Wertschriften zu investieren. Die Fonds der Banken sind aber oft teuer. Digitale Anbieter wie finpension, Findependent oder VIAC sind deutlich günstiger. Auch Yuh und Zak bieten eine 3a mit Wertschriften an.
| Anbieter | Code | Bonus | Mehr Infos |
|---|---|---|---|
| finpension | LIEBXP 📋 | CHF 25 | finpension Code |
| Findependent | liebe3a 📋 | CHF 2’000 gebührenfrei investieren, ohne Zeitlimit | Findependent Code |
| VIAC | FNEzQPg 📋 | Bonus bei Eröffnung | VIAC im Vergleich |
Wie viel welcher Anbieter kostet, siehst du im Säule 3a Gebühren Vergleich. Weitere Tipps findest du in Säule 3a Tipps.
Meine Haltung: Eine 3a bei einer Versicherung finde ich für die meisten nicht sinnvoll. Sparen und Versichern zu kombinieren, ist aus meiner Sicht viel zu teuer. Warum, liest du in Gemischte Lebensversicherung: wohin deine Prämie wirklich fliesst.
Kann ich mein 3a-Konto auflösen und das Geld in ETFs stecken?
Nein, das Geld in der Säule 3a ist gebunden. Du kannst es nur in diesen Fällen vorzeitig beziehen.
🏠
Eigenes Zuhause
selbst bewohntes Wohneigentum
💼
Selbstständigkeit
Start ins eigene Business
✈️
Auswandern
Schweiz definitiv verlassen
🎂
Kurz vor der Pension
frühestens 5 Jahre vorher
Die gute Nachricht ist, dass du das Geld innerhalb der 3a in ETFs investieren kannst. Wie das geht, zeige ich Schritt für Schritt in finpension 3a eröffnen. Meine eigenen Erfahrungen teile ich in finpension Säule 3a Erfahrungen. Mit dem Code LIEBXP 📋 erhältst du CHF 25.
6. Nachhaltig investieren
Investiere ich mit einem ETF auch in Firmen, die ich nicht unterstützen will?
Bei einem normalen Welt-ETF ja. Er kauft alle Firmen im Index, also auch Firmen aus Branchen, die manche lieber meiden. Ein paar Beispiele aus dem MSCI World.
| Branche | Beispiele |
|---|---|
| 🛢️ Öl und Gas | ExxonMobil, Chevron, Shell, TotalEnergies |
| 🚬 Tabak | Philip Morris, British American Tobacco, Altria |
| 🛡️ Rüstung | Lockheed Martin, RTX, BAE Systems, Rheinmetall |
Die Zusammensetzung eines Index kann sich ändern. Welche Firmen aktuell enthalten sind, steht im Factsheet des ETFs.
Wenn dir das wichtig ist, gibt es nachhaltige Alternativen, die solche Branchen ganz oder teilweise ausschliessen.
Wie finde ich nachhaltige ETFs?
Achte im Namen des ETFs auf diese Begriffe.
| Begriff | Bedeutung | Strenge |
|---|---|---|
| ESG | Firmen werden nach Umwelt, Sozialem und Unternehmensführung bewertet | locker |
| SRI | mehr Branchen werden ausgeschlossen | streng |
| Paris-Aligned | richtet sich nach den Klimazielen von Paris | streng beim Klima |
Schau trotzdem ins Factsheet, denn «nachhaltig» ist nicht überall gleich streng definiert. Auch in der Säule 3a geht es nachhaltig, zum Beispiel mit der nachhaltigen Säule 3a von Zak.
Einfacher geht es mit Inyova: Du wählst nach deinen Werten aus, und Inyova stellt dir ein nachhaltiges Aktienportfolio zusammen. Mit dem Code LIEBE-FINANZEN 📋 investierst du 12 Monate gratis. Zum Inyova Code →
Kann ich mit einem ETF bei den Firmen mitbestimmen?
Nein. Die Aktien im ETF gehören dem Fonds, und der Fondsanbieter stimmt an den Generalversammlungen ab. Wenn du selbst abstimmen oder an eine Generalversammlung gehen möchtest, brauchst du einzelne Aktien.
7. Verkaufen
Wann sollte ich meine ETFs verkaufen?
Dann, wenn du das Geld brauchst. Nicht dann, wenn die Börse gerade hoch oder tief steht. Investieren eignet sich vor allem für Geld, das du mindestens zehn Jahre nicht brauchst. Den perfekten Zeitpunkt kennt niemand, auch keine Profis.
Mein Tipp: Viele verkaufen einige Jahre vor dem Bezug schrittweise. So musst du nicht in einem schlechten Börsenjahr alles auf einmal verkaufen. Mehr dazu in Investieren ab 50 in der Schweiz.
Muss ich alles auf einmal verkaufen?
Nein. Du kannst jederzeit nur einen Teil verkaufen, auch einzelne Anteile. Viele verkaufen im Alter nur so viel, wie sie gerade brauchen, und lassen den Rest weiter wachsen.
Mein Depot steht auf einem Höchststand. Soll ich verkaufen?
Nicht unbedingt. Die Börse erreicht über die Jahre immer wieder neue Höchststände. Ein Höchststand ist darum kein Grund zum Verkaufen. Frag dich nur, ob du das Geld jetzt brauchst.
✅ Das hilft
- verkaufen, wenn du das Geld brauchst
- schrittweise umschichten vor dem Bezug
- nur Teile verkaufen
- einen Plan haben und dabei bleiben
❌ Das schadet
- panisch verkaufen, wenn die Börse fällt
- versuchen, den perfekten Moment zu erwischen
- wegen Schlagzeilen alles umstellen
- Geld investieren, das du bald brauchst
8. Zeitaufwand und Weiterbildung
Muss ich den Markt ständig beobachten?
Nein. Mit einem ETF-Sparplan brauchst du fast keine Zeit.
Einmalig
ca. 1 Stunde
Konto eröffnen und Sparplan einrichten
Danach
1 bis 2 Mal pro Jahr
kurz reinschauen, sonst nichts tun
Täglich reinschauen ist eher schlecht, weil man bei Schwankungen nervös wird und falsche Entscheidungen trifft.
Gibt es eine Lösung, bei der ich mich um gar nichts kümmern muss?
Ja, ein Robo-Advisor oder ein automatischer ETF-Sparplan wie finpension Invest. Du beantwortest ein paar Fragen zu deinen Zielen, und der Anbieter investiert dein Geld automatisch in ein passendes ETF-Portfolio. Welcher Anbieter am günstigsten ist, zeige ich im Robo-Advisor Vergleich Schweiz. Ob Broker oder Robo-Advisor besser zu dir passt, liest du in ETF Sparplan Vergleich.
| Robo-Advisor | Code | Bonus | Mehr Infos |
|---|---|---|---|
| Selma | liebefinanzen 📋 | CHF 34 Bonus | Selma Code |
| Findependent | liebefinanzen20 📋 | CHF 20 | Findependent Code |
| finpension Invest | LIEBXP 📋 | CHF 25 | finpension Code |
Bei Findependent gilt pro Person nur ein Code, entweder für die 3a oder fürs freie Investieren.
Wo lese ich wichtige Finanznews?
Für die Schweiz eignen sich zum Beispiel cash.ch, finews.ch, Finanz und Wirtschaft oder die Wirtschaftsteile von NZZ und Handelszeitung. Als ETF-Investorin brauchst du aber keine täglichen News. Gutes Grundwissen bringt dir mehr als Schlagzeilen. Hören statt lesen kannst du in meinem Finanzpodcast.
Glossar für Anfängerinnen
Die wichtigsten Begriffe in einem Satz erklärt.
| Begriff | Einfach erklärt |
|---|---|
| Aktie | ein kleiner Anteil an einer Firma |
| ETF | ein börsengehandelter Fonds, der einen Index nachbildet |
| Index | eine Liste von Firmen, die einen Markt abbildet, zum Beispiel MSCI World oder SMI |
| Depot | dein Konto für Wertschriften |
| Broker | der Anbieter, bei dem du Wertschriften kaufst, zum Beispiel Yuh oder Swissquote |
| Sparplan | automatischer Kauf zu einem fixen Betrag, zum Beispiel jeden Monat |
| TER | die jährlichen Kosten eines Fonds in Prozent |
| Dividende | ein Teil des Gewinns, den eine Firma an ihre Aktionärinnen auszahlt |
| Robo-Advisor | ein digitaler Vermögensverwalter, der automatisch für dich investiert |
| Säule 3a | private Altersvorsorge mit Steuervorteil |
Alle Codes auf einen Blick
Mit Bonus starten
Den Code gibst du bei der Kontoeröffnung ein. Für dich entstehen keine Zusatzkosten. Tippe auf einen Code, um ihn zu kopieren.
| Anbieter | Wofür | Code | Bonus |
|---|---|---|---|
| Zak | Konto mit Unterkonten | ZAKLOV 📋 | CHF 50 |
| Yuh | Konto, ETFs und Aktien | YUHLIEBE 📋 | CHF 50 + 250 Swissqoin |
| neon | Konto und ETF-Sparplan | liebefinanzen 📋 | CHF 10 |
| Swissquote | ETFs und Aktien | MKT_LIEBEFINANZEN 📋 | CHF 100 Trading Credits |
| finpension | Säule 3a | LIEBXP 📋 | CHF 25 |
| finpension Invest | ETF-Sparplan, automatisch | LIEBXP 📋 | CHF 25 |
| Findependent | Säule 3a | liebe3a 📋 | CHF 2’000 gebührenfrei |
| Findependent | Robo-Advisor | liebefinanzen20 📋 | CHF 20 |
| VIAC | Säule 3a | FNEzQPg 📋 | Bonus bei Eröffnung |
| Selma | Robo-Advisor | liebefinanzen 📋 | CHF 34 |
| Inyova | nachhaltig investieren | LIEBE-FINANZEN 📋 | 12 Monate gratis |
Wenn du einen Code nutzt, erhalte ich eine kleine Provision und du unterstützt damit liebefinanzen.ch. Danke!
Checkliste vor deinem ersten Kauf
- ✅ Ich kenne meine monatlichen Ausgaben.
- ✅ Mein Notgroschen steht oder wächst parallel.
- ✅ Ich investiere nur Geld, das ich 10 Jahre nicht brauche.
- ✅ Ich habe einen günstigen Anbieter gewählt, zum Beispiel Yuh, neon oder Swissquote.
- ✅ Ich kaufe einen breiten Welt-ETF mit tiefer TER.
- ✅ Mein Sparplan läuft automatisch jeden Monat.
- ✅ Meine Säule 3a ist in Wertschriften investiert, zum Beispiel bei finpension.
- ✅ Ich bleibe ruhig, wenn die Börse schwankt.
Fazit: Investieren für Anfängerinnen ist einfacher als gedacht
Du musst nicht alles wissen, um zu starten. Diese drei Schritte können ein guter Anfang sein.
1
Notgroschen aufbauen
2
Welt-ETF mit Sparplan kaufen
3
Säule 3a in Wertschriften nutzen
Danach heisst es dranbleiben und der Zeit vertrauen. Alle Grundlagen Schritt für Schritt findest du auf meiner Seite Investieren für Anfänger Schweiz.
FAQ: Investieren für Anfängerinnen in der Schweiz
Viele starten mit einem Notgroschen von drei bis sechs Monatsausgaben. Danach ist ein günstiges Depot, zum Beispiel bei Yuh, neon oder Swissquote, mit einem monatlichen Sparplan auf einen breiten Welt-ETF eine häufige Lösung. Das ist keine Anlageberatung.
Ein Index ist eine Liste von Firmen, zum Beispiel der MSCI World. Ein ETF ist das Produkt, das diese Firmen kauft. In einen Index kannst du nicht direkt investieren, in einen ETF schon.
Ja. Wer 20 Jahre lang CHF 50 pro Monat investiert, zahlt CHF 12’000 ein und kann bei 5 Prozent Rendite pro Jahr ca. CHF 20’500 erreichen. Wichtig sind tiefe Gebühren.
Einmalig investieren bringt statistisch in ca. zwei von drei Fällen etwas mehr Rendite. Ein monatlicher Sparplan ist aber psychologisch einfacher und passt, wenn du jeden Monat vom Lohn sparst.
Kursgewinne sind für Privatinvestorinnen steuerfrei. Dividenden zählen als Einkommen, und der Wert deines Depots unterliegt der Vermögenssteuer.
Nein, 3a-Geld ist gebunden. Du kannst es aber innerhalb der Säule 3a in ETFs investieren, zum Beispiel bei finpension, VIAC oder Findependent.
Frauen erhalten in der Schweiz im Alter ca. ein Drittel weniger Rente als Männer, vor allem wegen Teilzeit und Familienpausen. Regelmässig investieren hilft, diese Lücke selbst zu verkleinern.
Viele verkaufen dann, wenn sie das Geld brauchen, und nicht wegen des Börsenstands. Oft wird einige Jahre vor dem Bezug schrittweise umgeschichtet. Teilverkäufe sind jederzeit möglich.
Quellen und Methodik
- Einlagensicherung bis CHF 100’000 pro Person und Bank, esisuisse
- Verrechnungssteuer von 35 Prozent auf Schweizer Dividenden, Eidgenössische Steuerverwaltung ESTV
- Regeln zur Säule 3a und zum Vorbezug, ch.ch
- Rechenbeispiele mit monatlicher Einzahlung und 5 Prozent Rendite pro Jahr, vor Steuern und ohne Inflation, eigene Berechnung
Über die Autorin
Helga Baechler ist zertifizierte Vermögensberaterin (IAF) und gründete liebefinanzen.ch, um Finanzwissen für Frauen in der Schweiz einfach und ehrlich zu erklären. Sie investiert selbst in ETFs und Dividendenaktien und teilt ihre Erfahrungen auf dem Blog, im Podcast und auf Instagram.
Dieser Beitrag dient der allgemeinen Information und ist keine persönliche Anlageberatung. Investieren ist mit Risiken verbunden. Die Rechenbeispiele sind vereinfacht und keine Garantie für zukünftige Renditen.
Finanzbloggerin
Zertifizierte Vermögensberaterin IAF
Mein Dividenden Depot I Eröffne dein Swissquote Depot und erhalte CHF 100 Trading Credits mit dem Code MKT_LIEBEFINANZEN I Meine Lieblings-Kreditkarte I Gratis Gutscheine