ETF Grundlagen · Investieren für Anfänger
Was ist ein ETF?
Der komplette Guide für Einsteiger
Update August 2026 · Lesezeit ca. 8 Minuten
ETF ist eines der Wörter, die in der Finanzwelt ständig fallen. Trotzdem wissen viele Leute nicht genau, was das eigentlich ist. Hier erkläre ich es dir so einfach wie möglich, mit Bildern, Tabellen und Beispielen, ganz ohne Fachchinesisch. Am Ende weisst du genau, was ein ETF ist, wie du damit Geld verdienst und wie du in drei Schritten selbst startest.
Antwort in Kürze
Was ist ein ETF und wie verdienst du damit Geld?
Ein ETF ist ein Korb voller Aktien, den du mit einem einzigen Kauf komplett erwirbst. Statt eine einzelne Aktie zu kaufen, kaufst du einen kleinen Anteil an hunderten oder tausenden Firmen gleichzeitig. Du verdienst Geld, wenn diese Firmen im Wert steigen und wenn sie Dividenden ausschütten. Den grössten Vorteil hast du dabei automatisch, du musst keine einzelnen Aktien mehr selbst auswählen.
- Ablauf in 5 Schritten
- Wo kaufst du einen ETF
- Was ist ein ETF
- Was ist ein Fonds
- Aktie, ETF oder Fonds im Vergleich
- Warum investieren
- Wie verdienst du Geld
- Warum sind ETFs günstig
- Kannst du reich werden
- Ist das riskant
- MSCI World, ACWI, S&P 500, SMI
- Wie fängst du an
- ETF finden und ISIN kopieren
- Bank oder ETF
- Welche Tools brauchst du
- FAQ
- Fazit
Der Ablauf für Dummies: In 5 Schritten zum ersten ETF
- ETF verstehen. Ein ETF ist ein Korb voller Aktien, den du mit einem einzigen Kauf komplett erwirbst. Mehr dazu im Kapitel Was ist ein ETF ganz genau?
- Strategie zurechtlegen. Überlege dir, wie viel Geld du regelmässig investieren willst und wie lange du es liegen lassen kannst. Details dazu im Kapitel Ist das riskant?
- ETF auswählen. Wähle einen breiten Index-ETF, vergleiche TER und Fondsgrösse, notiere dir die ISIN. So gehst du vor im Kapitel Wo findest du einen ETF, und wie kaufst du ihn?
- ETF kaufen. Eröffne ein Depot, füge die ISIN ins Suchfeld ein und kaufe oder richte einen Sparplan ein. Anbieter dazu im Kapitel Wo kaufst du einen ETF?
- Dranbleiben. Verkaufe nicht bei jedem kleinen Kursrückgang. Der grösste Fehler ist, die Nerven zu verlieren, statt langfristig investiert zu bleiben.
Wo kaufst du einen ETF?
Du brauchst dafür kein Konto in der Bankfiliale, sondern ein Depot oder eine App mit Anlagefunktion. Diese drei Anbieter nutze ich selbst oder habe sie ausführlich getestet. Eine vollständige Liste aller aktuellen Rabatt-Codes findest du zudem auf meiner Seite Gratis Gutscheine Schweiz.

Swissquote · grösster Schweizer Broker für Aktien und ETFs.
Stark, wenn du später auch einzelne Aktien oder mehr Märkte willst.
Yuh · Banking und Investieren in einer App, ideal für kleine Sparpläne.
Stark für einen einfachen, unkomplizierten Start ohne Papierkram.
Neon · Schweizer Bankkonto ganz ohne Filiale, alles per Handy.
Stark, wenn dir eine unkomplizierte App ohne Gebühren wichtig ist.
- Ein ETF bündelt viele Aktien in einem Produkt, das du an der Börse kaufst.
- Geld verdienst du über steigende Kurse und über Dividenden.
- Ein ETF ist keine Garantie, der Wert kann auch fallen.
- Für den Einstieg reicht schon ein kleiner monatlicher Betrag per Sparplan, zum Beispiel ab CHF 10 bei Yuh.
Was ist ein ETF ganz genau?
ETF steht für Exchange Traded Fund, auf Deutsch börsengehandelter Fonds. Stell dir einen Früchtekorb vor. Statt nur einen Apfel zu kaufen, kaufst du den ganzen Korb mit Äpfeln, Bananen und Orangen zusammen. Ein ETF funktioniert genauso, nur mit Aktien statt Früchten.
Wer bestimmt, was im Korb drin ist? Das übernimmt ein Index. Ein Index ist eine Liste von Firmen nach bestimmten Regeln, zum Beispiel die 500 grössten Unternehmen der USA. Der ETF kauft dann automatisch genau diese Firmen im richtigen Verhältnis. Niemand wählt die Aktien von Hand aus, ein Computer bildet einfach den Index nach. Das nennt man passives Investieren. Du musst also nicht selbst prüfen, welche Firma gut läuft und welche nicht.
Was ist eigentlich ein Fonds?
Ein Fonds ist im Kern nichts anderes als ein grosser gemeinsamer Topf. Viele Menschen zahlen Geld in diesen Topf ein, und mit dem gesamten Geld werden dann Wertpapiere gekauft.
Bei einem klassischen Fonds sitzt ein Mensch davor, der sogenannte Fondsmanager, und wählt von Hand aus, welche Aktien gekauft werden. Bei einem ETF übernimmt das ein Computer, der automatisch einen Index kopiert. Genau das macht ETFs so viel günstiger.
Merksatz für Einsteiger
Ein Fonds ist der Topf. Ein Index ist die Liste der Firmen. Ein ETF ist ein Fonds, der stur die Liste kopiert, statt selbst zu raten, welche Aktien steigen werden.
Einzelaktie
Du kaufst nur eine einzige Firma. Grosse Chance, aber auch grosses Risiko, wenn genau diese Firma schlecht läuft. Mehr dazu in meinem Vergleich Aktien oder ETF.
ETF
Du kaufst hunderte oder tausende Firmen auf einmal. Ein Computer kopiert einen Index, günstig und breit gestreut.
Klassischer Fonds
Ein Mensch wählt Aktien für dich aus. Meist deutlich teurer, ohne garantiert besser abzuschneiden als ein ETF.
Aktie, ETF oder Fonds im direkten Vergleich
| Frage | Einzelaktie | ETF | Klassischer Fonds |
|---|---|---|---|
| Was kaufst du | Eine einzige Firma | Hunderte Firmen auf einmal | Eine Auswahl von Firmen |
| Wer wählt aus | Du selbst | Ein Computer kopiert den Index | Ein Fondsmanager |
| Kosten pro Jahr | Nur Handelsgebühr | 0.1 % bis 0.3 % | 1 % bis 2 % |
| Streuung | Keine | Sehr breit | Meist breit |
| Für wen geeignet | Erfahrene Anleger | Anfänger und Fortgeschrittene | Wer aktive Beratung sucht |
Warum überhaupt investieren, statt zu sparen?
Viele denken, ihr Geld ist auf dem Sparkonto sicher aufgehoben. Das stimmt nur teilweise. Es verliert dort nämlich leise an Kaufkraft, wegen der Inflation. Wenn die Preise jedes Jahr um 1.5 % steigen, dein Sparkonto aber kaum Zins bringt, kannst du dir für dein Geld in 20 Jahren spürbar weniger leisten als heute.
| Sparkonto (ca. 0.5 % Zins) | Breiter ETF (ca. 7 % Rendite) | |
|---|---|---|
| CHF 10’000 heute | CHF 10’000 | CHF 10’000 |
| Kaufkraft nach 20 Jahren | ca. CHF 8’200 | ca. CHF 27’700 |
Kaufkraft berechnet nach Abzug von ca. 1.5 % Inflation pro Jahr. Nur zur Veranschaulichung, keine Garantie.
Der Unterschied ist gewaltig, obwohl beide mit demselben Betrag starten. Das Sparkonto verliert real an Wert, weil die Inflation den mickrigen Zins auffrisst. Der ETF wächst dagegen deutlich schneller als die Inflation und lässt dein Geld tatsächlich mehr wert werden. Genau das ist der eigentliche Grund, warum sich Investieren lohnt, nicht um schnell reich zu werden, sondern um überhaupt nicht ärmer zu werden.
Wie verdienst du Geld mit einem ETF?
Es gibt zwei Wege.
- Kurssteigerung. Steigen die Firmen im ETF im Wert, steigt auch dein ETF-Anteil im Wert. Verkaufst du später zu einem höheren Preis, machst du Gewinn.
- Dividenden. Viele Firmen schütten einen Teil ihres Gewinns an ihre Aktionäre aus. Diese Ausschüttungen bekommst du entweder direkt aufs Konto, oder sie werden automatisch wieder in den ETF investiert. Eine Übersicht besonders dividendenstarker Optionen findest du in meinem Artikel Beste Dividenden-ETFs Schweiz.
Wie sich das über viele Jahre summiert, kannst du mit meinem Zinseszinsrechner für Anfänger selbst durchspielen.
Warum sind ETFs so günstig?
Bei einem klassischen Fonds bezahlst du das Gehalt eines ganzen Teams, das versucht, den Markt zu schlagen. Diese Kosten liegen oft bei 1 % bis 2 % pro Jahr. Manchmal kommt beim Kauf sogar noch eine einmalige Gebühr von 2 % bis 5 % dazu.
Ein ETF braucht das nicht. Ein Computer kopiert automatisch den Index, das ist kaum Arbeit. Deshalb kostet ein ETF meist nur 0.1 % bis 0.3 % pro Jahr.
- ETF. Ein Computer kopiert den Index. Die jährliche Gebühr (TER) liegt meist bei 0.1 % bis 0.3 %.
- Klassischer Fonds. Ein Mensch wählt Aktien aus. Die jährliche Gebühr (TER) liegt meist bei 1 % bis 2 %.
Kannst du mit ETFs reich werden?
Kurze Antwort, ja, aber nicht über Nacht. ETFs machen dich nicht schnell reich. Sie helfen dir, über viele Jahre langsam und zuverlässig Vermögen aufzubauen. Wie viel du am Ende hast, hängt vor allem von zwei Dingen ab, wie viel du jeden Monat einzahlst und wie lange du dabei bleibst.
| Pro Monat | Nach 20 Jahren | Nach 30 Jahren | Nach 40 Jahren |
|---|---|---|---|
| CHF 200 | ca. CHF 104’000 | ca. CHF 244’000 | ca. CHF 525’000 |
| CHF 500 | ca. CHF 260’000 | ca. CHF 610’000 | ca. CHF 1.31 Mio. |
| CHF 1’000 | ca. CHF 521’000 | ca. CHF 1.22 Mio. | ca. CHF 2.62 Mio. |
Gerechnet mit ca. 7 % Rendite pro Jahr, einem üblichen langfristigen Durchschnitt für breite Welt-ETFs. Keine Garantie, nur zur Veranschaulichung. Die tatsächliche Rendite kann in einzelnen Jahren stark abweichen.
Auffällig, der grösste Hebel ist nicht der monatliche Betrag, sondern die Zeit. Bei CHF 500 im Monat verdoppelt sich dein Ergebnis fast von Jahr 20 zu Jahr 30, und mehr als verfünffacht sich bis Jahr 40. Das liegt am Zinseszins, deine bereits erzielten Gewinne verdienen mit der Zeit selbst wieder Gewinne dazu. Je früher du startest, desto mehr Zeit hat dieser Effekt zu wirken.
Ist das riskant?
Ja, ein ETF ist kein Sparkonto. Der Wert kann auch fallen, manchmal deutlich. Über viele Jahre hinweg haben sich breite Aktienmärkte historisch aber positiv entwickelt. Investiere deshalb nur Geld, das du nicht kurzfristig brauchst, und bleib langfristig dabei, auch wenn die Kurse mal fallen.
Bevor du überhaupt mit dem Investieren startest, leg dir am besten zuerst einen kleinen Notgroschen zur Seite, zum Beispiel 3 bis 6 Monatsausgaben auf einem normalen Konto. So musst du im Notfall nie einen ETF zu einem schlechten Zeitpunkt verkaufen, nur weil du plötzlich Geld brauchst.
Ein weiterer Punkt, nicht jeder ETF ist gleich breit gestreut. Ein ETF auf ein einzelnes Land oder eine einzelne Branche ist riskanter als ein ETF auf den ganzen Weltmarkt. Wie stark sich einzelne Weltindizes unterscheiden, zeige ich dir im Detail in meinem Vergleich MSCI World vs. S&P 500. Und was ETFs steuerlich für dich bedeuten, erfährst du in ETF Steuern Schweiz.
MSCI World, MSCI ACWI, S&P 500 und SMI im Vergleich
Diese vier Namen liest du am häufigsten, wenn du nach ETFs suchst. Sie unterscheiden sich vor allem darin, wie viele Firmen und welche Länder sie abdecken.
| Index | Deckt ab | Anzahl Firmen | Beispiel-ETF | TER |
|---|---|---|---|---|
| SMI | Die 20 grössten Schweizer Firmen | ca. 20 | UBS ETF SMI, iShares SMI ETF | ca. 0.10 % – 0.35 % |
| S&P 500 | Die 500 grössten US-Firmen | ca. 500 | iShares Core S&P 500 UCITS ETF | ca. 0.07 % |
| MSCI World | Industrieländer weltweit | ca. 1’500 | iShares Core MSCI World UCITS ETF | ca. 0.20 % |
| MSCI ACWI | Industrie- plus Schwellenländer | ca. 2’900 | iShares MSCI ACWI UCITS ETF | ca. 0.20 % |
Angaben zu Firmenanzahl, TER und ETF-Namen sind Richtwerte und können sich ändern. Prüfe die aktuellen Werte immer direkt auf justETF.com oder extraETF.com, bevor du kaufst.
Aus welchen Ländern und Branchen bestehen die Indizes?
S&P 500 und SMI sind einfach zu verstehen. Der S&P 500 besteht per Definition zu 100 % aus US-Firmen. Der SMI besteht zu 100 % aus Schweizer Firmen. Bei MSCI World und MSCI ACWI lohnt sich dagegen ein genauerer Blick. Hier ist die Länderaufteilung nämlich nicht so offensichtlich, wie der Name vermuten lässt. Sie wird stark von den USA dominiert.
| Branche | MSCI World | S&P 500 | SMI |
|---|---|---|---|
| Technologie | ca. 29 % | ca. 30 % | klein |
| Finanzen | ca. 17 % | ca. 14 % | ca. 25 % |
| Gesundheit | ca. 9 % | ca. 10 % | ca. 30 % |
| Konsumgüter | ca. 14 % | ca. 12 % | ca. 20 % |
| Übrige Branchen | ca. 31 % | ca. 34 % | ca. 25 % |
Gerundete Werte, Quelle MSCI- und S&P-Factsheets, Stand Juli 2026. SMI-Werte geschätzt anhand der grössten Indexmitglieder Nestlé, Roche, Novartis, UBS und Zurich Insurance. MSCI World und S&P 500 sind stark auf Technologie konzentriert, der SMI dagegen auf Gesundheit und Finanzen.
Wählst du einen ETF auf diese Indizes, was hätte er dir gebracht?
Selbst der schwächste ETF hat dein Geld über 10 Jahre mehr als verdoppelt. Die genannten ETFs dienen nur als Beispiel. Andere Anbieter haben oft ähnliche ETFs mit ähnlichem Ergebnis.
Werte der letzten 10 Jahre (Stand Mitte 2026), pro Jahr gerechnet, inklusive wieder angelegter Dividenden. S&P 500 und MSCI-Werte in Dollar, Quelle S&P Dow Jones Indices und MSCI-Factsheets. SMI in Franken, Kursgewinn plus geschätzte Dividende, Quelle SIX/PortfoliosLab. Wichtig, für dich als Schweizer Anlegerin zählt am Ende der Betrag in Franken. Weil der Franken stark war, war dieser Betrag oft tiefer als die reine Dollar-Zahl. Für dich in CHF investierte Beträge können deshalb deutlich abweichen. Die Vergangenheit ist keine Garantie für die Zukunft.
Auffällig, alle vier sind über 10 Jahre deutlich gestiegen, obwohl dazwischen auch schlechte Jahre lagen, etwa 2018, 2022 oder der Corona-Crash 2020. Der breit gestreute MSCI World und MSCI ACWI schwanken dabei meist weniger stark als ein einzelner, kleiner Markt wie der SMI mit nur 20 Firmen.
Für Schweizer Einsteiger ist oft ein einziger ETF der einfachste Start. Zum Beispiel auf den MSCI World oder den MSCI ACWI. Schon ein Kauf deckt dann hunderte oder tausende Firmen weltweit ab. Einen ausführlichen Vergleich der grossen Weltindizes findest du in meinem Artikel MSCI World vs. S&P 500.
Index-ETFs oder Themen-ETFs, was ist der Unterschied?
Die vier Indizes oben nennt man breite Index-ETFs. Sie kopieren einen grossen, gut durchmischten Markt, ohne sich auf ein bestimmtes Thema zu konzentrieren. Daneben gibt es Themen-ETFs. Sie decken nur eine einzelne Branche oder ein einzelnes Thema ab, zum Beispiel Wasserstoff, künstliche Intelligenz, Cybersecurity oder Goldminen.
Index-ETF
Kopiert einen breiten Markt wie den MSCI World. Hunderte Firmen aus vielen Branchen und Ländern. Günstig, die jährliche Gebühr liegt meist bei 0.1 % bis 0.3 %.
Themen-ETF
Konzentriert sich auf ein einzelnes Thema, zum Beispiel Robotik oder erneuerbare Energien. Meist nur wenige Dutzend Firmen.
Risiko
Themen-ETFs schwanken stärker, weil sie weniger breit gestreut sind. Sie kosten zudem oft mehr, die jährliche Gebühr liegt häufig über 0.5 %.
Für den Einstieg empfehle ich dir einen breiten Index-ETF. Themen-ETFs kannst du dir später als kleine Beimischung anschauen, wenn du schon eine solide Basis aufgebaut hast und bewusst eine zusätzliche Wette auf ein bestimmtes Thema eingehen willst. Wie stark ein enger Fokus dein Risiko erhöht, erkläre ich weiter oben im Kapitel Ist das riskant?
Wie fängst du konkret an?
- Konto bei einem Broker eröffnen. Ein Schweizer Online-Broker reicht völlig aus, meist online in wenigen Minuten erledigt. Für gratis ETF-Sparpläne eignen sich Yuh oder Neon besonders gut. Willst du dagegen die grösste Auswahl und alle Funktionen eines Online-Brokers, ist Swissquote die richtige Wahl, der grösste Online-Broker der Schweiz.
- Einen breiten ETF auswählen. Für den Einstieg eignet sich ein ETF auf den Weltmarkt oder den US-Markt gut.
- Klein anfangen. Schon mit CHF 50 oder CHF 100 pro Monat kannst du starten, mehr dazu in 200 CHF monatlich investieren oder 1’000 Franken investieren.
- Sparplan einrichten. Der Broker kauft dann automatisch jeden Monat für dich ein, du musst nichts mehr selbst tun.
- Laufen lassen. Der grösste Fehler ist, bei jedem kleinen Kursrückgang wieder zu verkaufen.
Eine ausführlichere Schritt-für-Schritt-Anleitung inklusive Broker-Vergleich findest du in meinem Guide ETF kaufen für Anfänger. Wenn du zuerst einen Überblick über verschiedene Welt-ETFs möchtest, hilft dir mein Welt-ETF Vergleich.
Warum ein Sparplan auch bei schwankenden Kursen funktioniert
Das nennt man den Cost-Average-Effekt. Weil du jeden Monat denselben Betrag investierst, kaufst du automatisch mehr Anteile, wenn der Kurs tief steht, und weniger, wenn er hoch steht. Über die Zeit gleicht sich das aus, du musst den richtigen Einstiegszeitpunkt nicht erraten.
| Monat | Kurs pro Anteil | Du investierst | Gekaufte Anteile |
|---|---|---|---|
| Januar | CHF 100 | CHF 200 | 2.00 |
| Februar | CHF 80 | CHF 200 | 2.50 |
| März | CHF 110 | CHF 200 | 1.82 |
Durchschnittlicher Kaufpreis ca. CHF 95 pro Anteil, tiefer als der einfache Durchschnitt der drei Kurse (CHF 97). Wer den tiefen Kurs im Februar mitgenommen hat, bekam automatisch mehr Anteile fürs gleiche Geld.
Wo findest du einen ETF, und wie kaufst du ihn?
Bevor du kaufst, recherchierst du zuerst. Welcher ETF ist der richtige für dich? Erst danach gehst du zu deinem Broker und kaufst ihn. Diese Reihenfolge lohnt sich. Dein Broker bietet oft tausende ETFs an, ohne dir zu sagen, welcher davon gut ist.
Schritt 1, Recherchieren
Für die Recherche nutzt du am besten eine unabhängige ETF-Vergleichsseite, zum Beispiel justETF.com oder extraETF.com. Dort filterst du nach dem Index, den du kaufen willst, zum Beispiel MSCI World oder FTSE All-World, und vergleichst die Anbieter direkt nebeneinander.
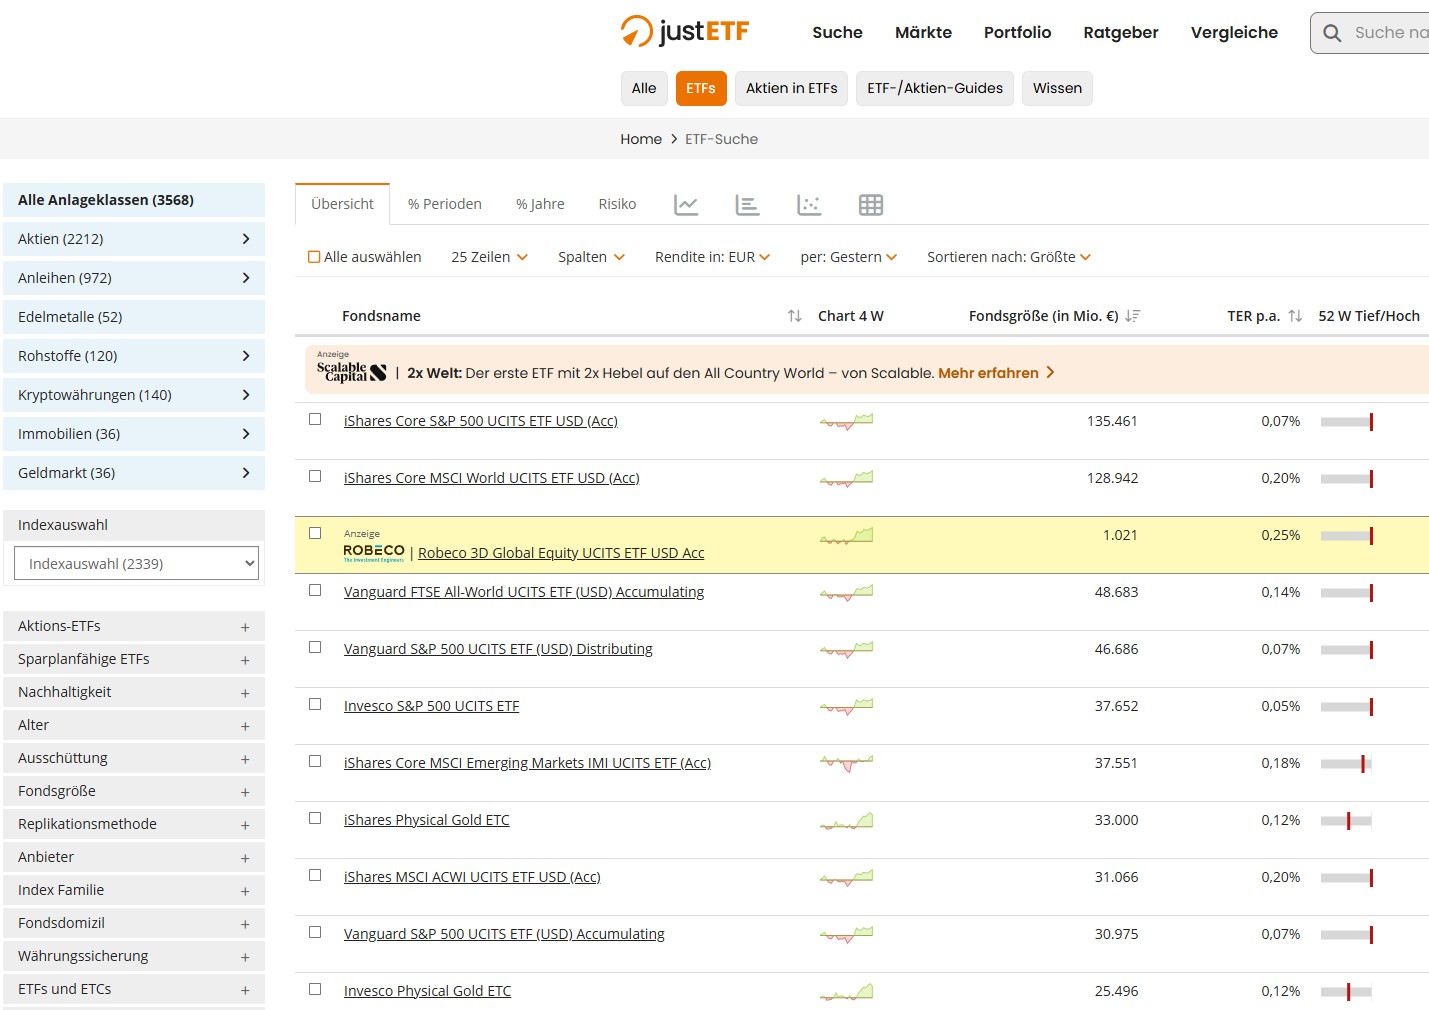
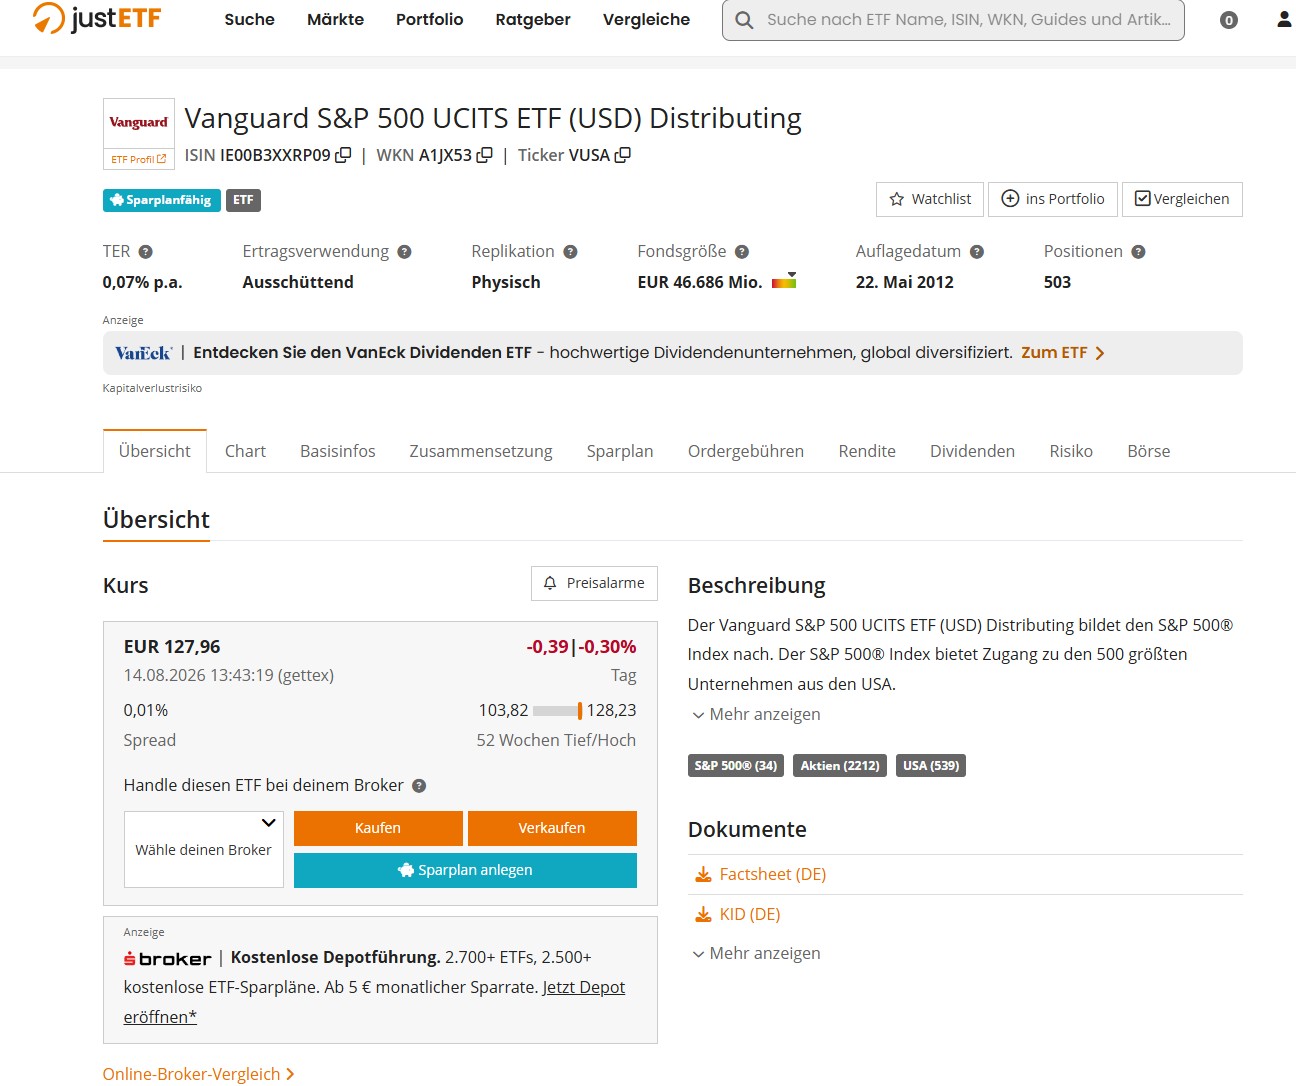
- TER prüfen. Das ist die jährliche Gebühr. Je tiefer, desto besser, meist 0.1 % bis 0.3 %.
- Fondsgrösse prüfen. Grosse ETFs mit vielen Millionen Franken sind meist stabiler.
- Ausschüttend oder thesaurierend wählen. Ausschüttend zahlt dir Dividenden aus, thesaurierend legt sie automatisch wieder an.
Was ist eine ISIN?
Die ISIN, International Securities Identification Number, ist so etwas wie die AHV-Nummer eines Wertpapiers. Ein 12-stelliger Code aus Buchstaben und Zahlen. Damit erkennst du einen ETF weltweit ganz genau. Kein anderer ETF hat denselben Code.
Beispiel, die ISIN eines bekannten MSCI-World-ETFs von iShares
Auf der Vergleichsseite steht die ISIN direkt neben jedem ETF. Markiere sie mit der Maus und kopiere sie, entweder mit Rechtsklick → Kopieren, oder mit der Tastenkombination Strg+C, auf dem Mac Cmd+C.
Schritt 2, Kaufen mit der ISIN
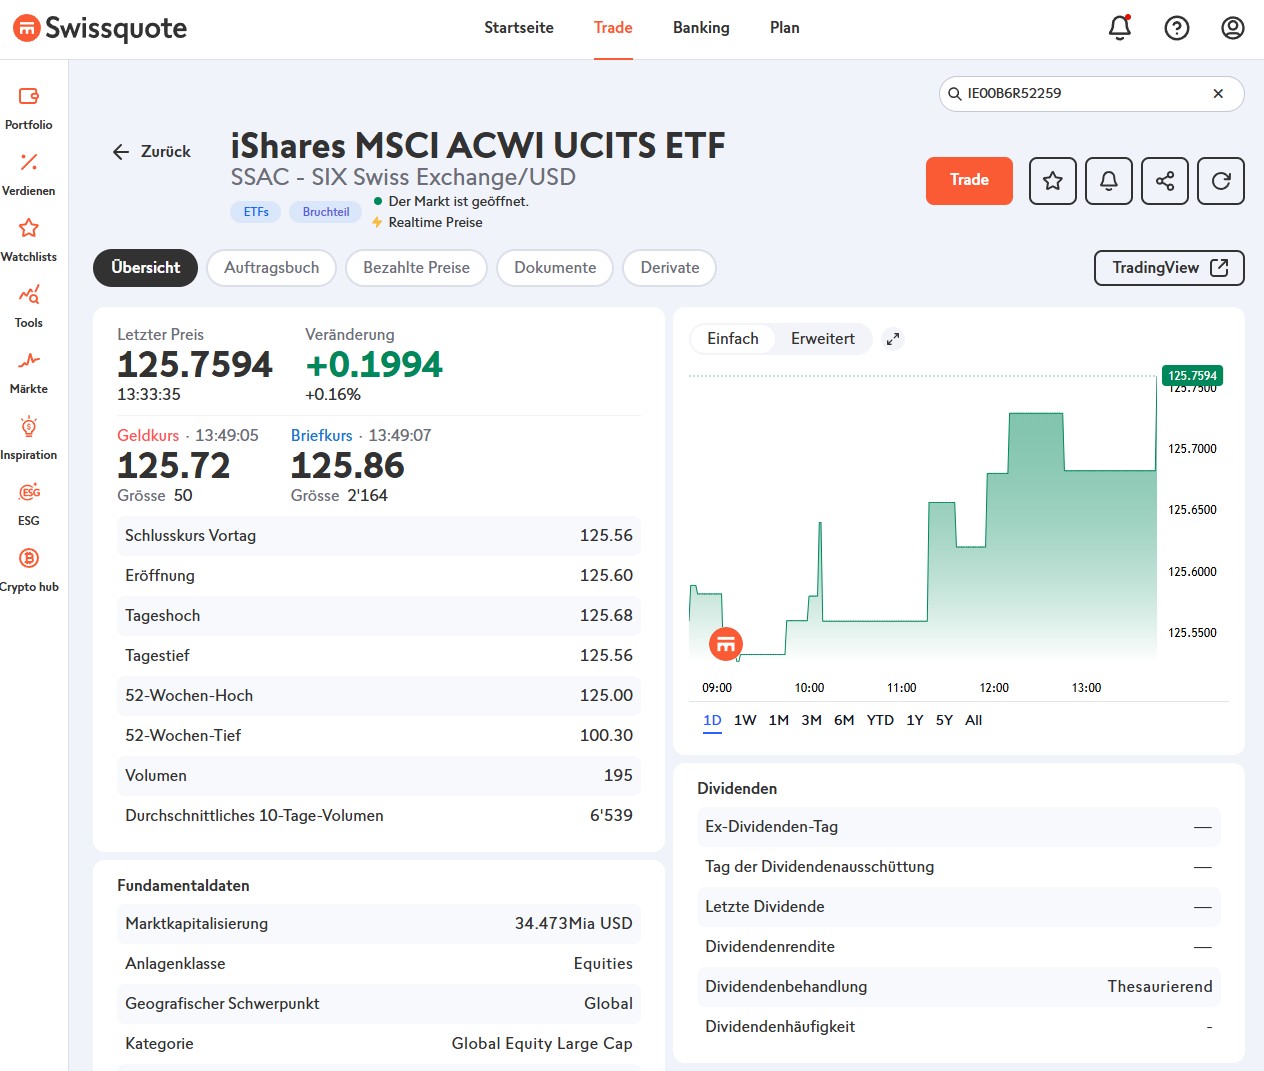
- Bei deinem Broker einloggen. Zum Beispiel bei Swissquote oder in der Yuh-App.
- Suchfeld öffnen. Meist oben auf der Seite oder in der App als Lupen-Symbol.
- ISIN einfügen. Mit Strg+V beziehungsweise Cmd+V fügst du die kopierte ISIN direkt ins Suchfeld ein.
- Richtigen ETF bestätigen. Der Broker zeigt dir jetzt genau diesen einen ETF an, samt aktuellem Kurs.
- Kaufen oder Sparplan einrichten. Betrag eingeben, Kauf bestätigen, fertig.
Der Vorteil der ISIN, du triffst immer genau den richtigen ETF. Auch wenn mehrere Anbieter ähnliche Namen haben. Eine Suche nur mit dem Namen führt dagegen schnell zu Verwechslungen. Einen direkten Broker-Vergleich für deinen Sparplan findest du in Saxo oder Yuh: Gratis ETF Sparplan Vergleich.
An welcher Börse kaufen?
Viele ETFs sind an mehreren Börsen gleichzeitig handelbar, oft in unterschiedlichen Währungen. Für Schweizer Anlegerinnen lohnt sich meist die SIX Swiss Exchange, weil du dann direkt in Franken kaufst und keine zusätzliche Gebühr für die Währungsumrechnung zahlst. Eine ausführliche Erklärung dazu findest du in meinem Artikel An welcher Börse soll ich Aktien und ETFs kaufen als Schweizer?
- Ziel und monatlichen Betrag festlegen
- Auf justETF oder extraETF nach MSCI World oder MSCI ACWI filtern
- TER, Fondsgrösse und Ausschüttungsart vergleichen
- ISIN des passenden ETFs kopieren
- Bei Swissquote, Yuh oder Neon einloggen
- ISIN ins Suchfeld einfügen und ETF bestätigen
- Kaufen oder Sparplan einrichten, dann dranbleiben
Warum empfiehlt dir die Bank oft keine ETFs?
Das hat einen einfachen Grund, Geld. Viele Bankberaterinnen und Bankberater verdienen an klassischen Fonds mit, weil der Fondsanbieter ihnen dafür eine Provision zahlt. Bei ETFs gibt es diese Provision meist nicht, deshalb lohnt es sich für die Bank weniger, dir einen ETF zu empfehlen.
Das heisst nicht, dass dein Bankberater dich schlecht beraten will. Aber es lohnt sich, das im Hinterkopf zu behalten. Vor allem wenn dir eher ein teurer Fonds als ein günstiger ETF vorgeschlagen wird. Warum sich Geduld dabei besonders auszahlt, erkläre ich in Dank ETFs langfristig an der Börse investieren.
Welche Tools brauchst du? Die Übersicht
Für den Einstieg brauchst du gar nicht viel. Diese Liste zeigt dir alles, was ich in diesem Artikel erwähnt habe, an einem Ort.
- Ein Depot oder eine App. Zum Kaufen und Halten deiner ETFs, zum Beispiel Swissquote, Yuh oder Neon.
- Eine ETF-Vergleichsseite. Zum Finden des richtigen ETFs und seiner ISIN, zum Beispiel justETF.com oder extraETF.com.
- Ein Zinseszinsrechner. Zum Durchspielen, wie sich dein Geld über die Jahre entwickeln könnte, zum Beispiel mein Zinseszinsrechner für Anfänger.
- Ein Sparplan-Rechner. Zum Planen, wie viel du monatlich zurücklegen willst, zum Beispiel mein Budget-Rechner Schweiz.
- Ein Ort für deine Steuerunterlagen. Für die Steuererklärung brauchst du am Jahresende den offiziellen Steuerwert deiner ETFs, den findest du kostenlos auf ictax.admin.ch, der Kursliste der Eidgenössischen Steuerverwaltung.
Mehr ist für den Start wirklich nicht nötig. Alles Weitere, etwa eine App zur Depot-Übersicht, kannst du dir später noch anschauen, wenn du dein Depot ausbaust.
Häufige Fragen
Was bedeutet ETF?
ETF steht für Exchange Traded Fund, auf Deutsch börsengehandelter Fonds. Ein Korb voller Aktien, den du an der Börse kaufen kannst.
Ist ein ETF dasselbe wie ein Fonds?
Ja, ein ETF ist eine spezielle Art von Fonds. Der Unterschied zu einem klassischen Fonds ist, dass ein ETF automatisch einen Index kopiert, statt dass ein Mensch die Aktien auswählt.
Wie verdiene ich konkret Geld mit einem ETF?
Über zwei Wege. Steigt der Wert der Firmen im ETF, steigt auch dein Anteil im Wert. Zusätzlich schütten viele Firmen Dividenden aus, die du direkt erhältst oder die automatisch reinvestiert werden.
Wie viel Geld brauche ich für den Einstieg?
Bei vielen Anbietern reichen schon CHF 10 bis 50 im Monat für einen ETF-Sparplan, ideal für einen kleinen Einstieg.
Sind ETFs sicher?
Dein Geld ist rechtlich vom Anbieter getrennt und liegt sicher bei einer unabhängigen Bank. Das schützt dich aber nicht vor Kursschwankungen, der Wert deines ETFs bewegt sich weiterhin mit dem Markt.
Was passiert mit meinem Geld, wenn der ETF-Anbieter pleitegeht?
Nichts, dein Geld bleibt trotzdem sicher. Ein ETF gilt rechtlich als Sondervermögen. Das heisst, dein Geld ist beim Anbieter (zum Beispiel iShares oder UBS) getrennt vom Firmenvermögen aufbewahrt. Geht der Anbieter pleite, gehört der ETF trotzdem weiterhin dir und wird einfach von einer anderen Fondsgesellschaft weitergeführt oder aufgelöst und ausbezahlt.
Reicht ein einziger ETF?
Für den Einstieg ja. Ein breiter Welt-ETF deckt bereits tausende Firmen weltweit ab und ist damit schon von Natur aus breit gestreut.
Fazit
Ein ETF ist im Grunde nur ein praktischer Sammelkorb für viele Aktien auf einmal. Du musst keine einzelnen Firmen auswählen und bist trotzdem breit investiert. Geld verdienst du über steigende Kurse und Dividenden, dafür trägst du auch das Risiko fallender Kurse. Für den Einstieg reicht ein kleiner, regelmässiger Betrag. Wenn du jetzt starten willst, findest du in meiner Anleitung für Investieren als Anfänger alle nächsten Schritte im Überblick. Falls du dich zusätzlich fragst, ob sich für dich eher ein ETF oder die Säule 3a lohnt, findest du die Antwort in ETF oder Säule 3a?
Über die Autorin
Helga Baechler ist Finanzbloggerin und zertifizierte Vermögensberaterin IAF. Sie schreibt auf liebefinanzen.ch über ETFs, Dividenden und Vermögensaufbau in der Schweiz und führt selbst ein öffentliches Dividendendepot bei Swissquote.
Keine Anlageberatung, nur zur Unterhaltung und Information.
Finanzbloggerin
Zertifizierte Vermögensberaterin IAF
Mein Dividenden Depot I Eröffne dein Swissquote Depot und erhalte CHF 100 Trading Credits mit dem Code MKT_LIEBEFINANZEN I Meine Lieblings-Kreditkarte I Gratis Gutscheine