Dividenden Schweiz
Jährlich steigende Dividenden
Warum steigende Dividenden wie eine Mini-Lohnerhöhung wirken, mit Beispielen von Swiss Life, Novartis, Jungfraubahn, Leonteq und Credit Suisse
 Aktualisiert am 3. November 2026 · Lesezeit ca. 11 Minuten · von Helga Baechler, zertifizierte Vermögensberaterin IAF
Wie schwer ist es, in deinem Job jedes Jahr mehr Lohn zu bekommen? Geht das einfach, oder musst du stundenlang deinen Chef von deinen Fähigkeiten überzeugen, um vielleicht 1 % mehr Lohn zu erhalten?
CHF 50 mehr pro Monat? Wenn du Glück hast, CHF 100? Auch wenn du einen ordentlichen Betrag bekommst, bist du weiterhin vom Goodwill des Chefs und der Firma abhängig.
Daher ist es immer gut, das Einkommen zu diversifizieren. Du bist dann nicht nur auf einen Lohn angewiesen, sondern hast mehrere Einkommensquellen. Ich komme bereits auf fast CHF 1’000 passives Einkommen dank Dividenden, pro Monat.
Sind jährlich steigende Dividenden wirklich wie eine Lohnerhöhung?
Ja, bei soliden Firmen mit langer Dividendenhistorie wächst die Ausschüttung oft stärker als ein durchschnittlicher Lohn. Swiss Life hat die Dividende in 10 Jahren um über 300 % erhöht, ein Lohn mit CHF 50 mehr pro Jahr wächst im gleichen Zeitraum nur um etwa 8 %. Dividenden sind aber freiwillig und können gekürzt oder gestrichen werden. Deshalb ist eine breite Diversifikation wichtiger als einzelne Aktien mit extrem hoher Rendite.
- Mein Ziel, zusätzliches Einkommen
- Meine Dividenden 2020 bis 2025
- Was ist eine Dividendenhistorie?
- Beispiel Swiss Life
- Beispiel Novartis
- Beispiel Jungfraubahn
- Mein Depot bei Swissquote
- Beispiel Leonteq
- Beispiel Credit Suisse
- Anfängerfehler
- Die Graham-Methode
- Checkliste
- Lohn vs. Dividenden
- Tools für Dividenden
- Häufige Fragen
- Fazit
Mein Ziel, mehr Einkommen ohne Lohnverhandlung
Ich habe mir jahrelang das Hirn zermartert, wie ich an passives Einkommen komme, ohne aktive Arbeit. Für mich ist es viel einfacher, nebenbei ein passives Einkommen aufzubauen, bei dem ich nicht auf persönlichen Goodwill, Firmenglück, Networking und Diplomatie angewiesen bin.
Alle sagen immer, Frauen sollen mehr verhandeln lernen für ihr Gehalt und mehr fordern. Ich will diesen Stress eigentlich gar nicht, sondern still und heimlich Geld kassieren.
Die Dividendenstrategie ist meine persönliche Präferenz. Für reinen Vermögensaufbau ohne Cashflow empfehlen sich thesaurierende ETFs. Wie du ganz von vorne startest, zeige ich dir in Investieren für Anfänger in der Schweiz.
Mein Ziel, zusätzliches Einkommen mit Dividenden
Was wäre, wenn du jährlich ein steigendes Einkommen hast, das in deine Tasche fliesst? Ausserhalb von deinem Job und ohne eine teure Renditewohnung kaufen zu müssen.
Du brauchst dafür auch nicht mehrere Hunderttausend Franken Kapital für ein Mietobjekt. Mit Aktien kannst du bei Yuh bereits ab CHF 10 starten.
Ich startete mit dem Investieren, weil ich mir ein passives Einkommen mit Dividenden aufbauen wollte, um weniger abhängig von einem Lohn zu sein. Von Anfang an habe ich auf dividendenstarke Schweizer Aktien mit einer kontinuierlichen Dividendenhistorie geachtet. Genau die ist ein wichtiges Merkmal bei der Auswahl von Dividendenaktien.
Wann diese Firmen 2027 voraussichtlich auszahlen, zeige ich im Dividendenkalender 2027 für 100 Schweizer Aktien.
Dank jährlich steigenden Dividenden geniesse ich eine Mini-Lohnerhöhung, ohne etwas dafür zu tun, ausser die Aktien gekauft und gehalten zu haben. Das erforderte natürlich zuerst sparen, verzichten und investieren.
Mein Tipp
Lerne alles über Dividenden, verständlich erklärt und ohne Fachchinesisch, in meinem Dividenden-Webinar für Anfängerinnen und Anfänger.
Meine Dividenden 2020 bis 2025
Die Grafik zeigt, wie viel Geld ich von Juni 2020 bis Dezember 2025 durch Dividenden verdient habe, aufsummiert und visualisiert mit Parqet. Ab etwa 2023 steigt die Linie schneller an.
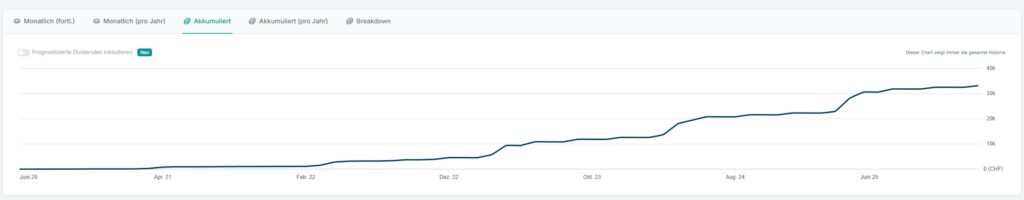
Bis heute habe ich insgesamt ca. CHF 33’123.88 an Dividenden erhalten. Die Zahlen sind ungefähr, weil die Parqet App leicht vom Swissquote Dividenden-Export abweicht.
Die Investitionen sind langfristig gedacht und sorgen laufend für Einnahmen, ohne dass ich etwas verkaufen muss. Wie viel hat dein Bankkonto in 5 Jahren an Zinsen gebracht?
Parqet Rabatt auf das Portfolio Tool mit dem Code.*
Was ist eine Dividendenhistorie?
Die Dividendenhistorie ist die Übersicht der Dividenden, die eine Firma über Jahre an die Aktionärinnen und Aktionäre ausgeschüttet hat.
Für die Recherche von Dividendenaktien nutze ich den Screener von aktien.guide*. Ich mag es, wenn ich die Dividenden als Grafik sehe. aktien.guide liefert zudem Dividenden-Prognosen für die nächsten Jahre.

Nicht alle Aktien können erfolgreiche Dividenden-Geschichten vorweisen. Daher lohnt es sich, bei der Aktien-Auswahl genau hinzuschauen.
Wichtig
Die hier genannten Aktien sind als Beispiele aufgeführt und sollen nicht zum Kauf animieren. Keine Anlageberatung.
Beispiel Swiss Life Aktie
Hier siehst du die Dividendenhistorie der Swiss Life Holding AG in CHF pro Aktie. Von 2015 bis 2024 hat Swiss Life die Dividende von CHF 8.50 auf CHF 35 erhöht.

Das ist eine Steigerung von über 300 %. Wer früh investiert war, profitierte jedes Jahr von höheren Ausschüttungen, und es geht voraussichtlich weiter.
Vergleich Lohn und Dividende bei der Swiss Life Aktie
Der Vergleich läuft über 10 Jahre, von 2015 bis 2025. Sagen wir, du bist vor 10 Jahren mit CHF 6’000 pro Monat Bruttolohn im Traumjob gestartet. Jedes Jahr hast du CHF 50 mehr pro Monat als Lohnerhöhung erhalten.
Nach 10 Jahren liegt dein Monatslohn bei CHF 6’500, das sind CHF 500 mehr pro Monat als am Anfang. Insgesamt ist dein Lohn damit in 10 Jahren nur um etwa 8 % gestiegen. Er wächst also langsam und gleichmässig (Inflation ausgeklammert).
Als Vergleich nehme ich die Dividende der Swiss Life Aktie. Im Jahr 2015 lag sie bei CHF 8.50 pro Aktie, im Jahr 2024 bei CHF 35 pro Aktie. Die Dividende ist damit mehr als 4x so hoch wie am Anfang, also eine Steigerung von über 300 %.
| Zeitraum | Entwicklung |
|---|---|
| 10 Jahre Arbeiten | etwa +8 % mehr Lohn |
| 10 Jahre Swiss Life Dividenden | über +300 % Erhöhung |
Eindrücklich finde ich das, obwohl es kein Garant ist, denn Dividendenausschüttungen sind für die Firmen freiwillig. Eine vergangene Dividendenrendite garantiert keine zukünftige. Setze deshalb nie alles auf ein Pferd.
Beide Angaben sind brutto, und beides wird als Einkommen versteuert.
Beispiel Novartis Aktie
Die Dividendenhistorie der Novartis Aktie zeigt eine kontinuierliche Steigerung der Dividende.

Das zeigt, wie stark langfristig steigende Dividenden wirken können, stärker als so manche Lohnentwicklung. Nur weil die Dividende gewachsen ist. Buy and Hold, über Jahre, und Dividenden kassieren.
Beispiel Jungfraubahn Aktie
Dividenden können ausgesetzt oder gestrichen werden. Bei der Jungfraubahn Holding AG gab es von 2019 bis 2022 keine Dividende. Der Grund war die Corona-Zeit mit viel weniger Touristinnen und Touristen.

Inzwischen geht es dem Unternehmen wieder sehr gut, und die Dividenden sprudeln. 2023 gab es einen grossen Sprung bei den Dividenden.
Mein Depot, Aktien kaufen über Swissquote
Wo kannst du Aktien kaufen? Mein Aktien-Depot ist bei Swissquote, dem grössten, erfolgreichsten und besten Online-Broker der Schweiz. Mehr dazu in meinen Swissquote Erfahrungen.

Swissquote
CHF 100Trading Credits geschenkt
- Grosse Auswahl an Schweizer Aktien und ETFs
- Mein eigenes Dividenden-Depot
- Code bei der Eröffnung eingeben
Nur mit Wohnsitz in der Schweiz, nach Einzahlung von CHF 1’000. *Werbung, Affiliate-Link.
Bist du absolute Anfängerin oder absoluter Anfänger, empfehle ich dir für den Start die Yuh App.
Yuh
CHF 50+ 250 Swissqoin geschenkt
- Aktien und ETFs ab CHF 10
- Konto, Karte und Investieren in einer App
- Code bei der Eröffnung eingeben
*Werbung, Affiliate-Link. Alle Details zum Code findest du auf meiner Yuh Aktionscode Seite.
Beispiel Leonteq Aktie
Leonteq ist ein Beispiel für eine Aktie mit extrem hoher Dividendenrendite (momentan 21.90 %), was aber nichts Gutes bedeutet. Es gab unregelmässige Zahlungen, Ausfälle und Kürzungen.
Die Dividendenhistorie von 2012 bis 2015 sah vielversprechend aus. Danach wurde die Dividende aber mehrfach gekürzt oder gestrichen, sodass man sich nicht darauf verlassen konnte.
Yield-Trap
Ein klassischer Fall einer Yield-Trap, also hohe Dividendenrendite, aber ohne Stabilität. So kannst du kein nachhaltiges passives Einkommen planen.

Beispiel Credit Suisse Aktie
Die Credit Suisse zahlte bis 2019 recht stabile Dividenden. Von 2020 bis 2022 strich sie diese aber wegen hoher Verluste, Skandale und Kapitalerhöhungen.
Das zeigt, wie schnell eine anscheinend solide Dividendenaktie ihre Ausschüttung verlieren kann. Deshalb solltest du gut diversifizieren.
Anfängerfehler bei Dividendenaktien
- Zu hohe Dividendenrendite: Sie entsteht, wenn ein Aktienkurs stark fällt, und das ist kein gutes Zeichen. Die Dividende ist dann oft nicht nachhaltig und könnte gekürzt werden.
- Steuern vergessen: Auf Dividenden sind Steuern fällig, sie werden deinem Einkommen dazugerechnet. Viele nennen das als Hauptkritik an der Dividendenstrategie. Aber sagst du nein zu einer Lohnerhöhung? Never, oder?
- Zu wenig Diversifikation: Setze dein Geld nie nur auf wenige Einzelaktien. Es können immer unvorhergesehene Ausfälle und Ereignisse passieren.
Die Graham-Methode
Ruhig investieren mit Dividenden
Investieren in Dividendenaktien ist kein Sprint, sondern ein ruhiger, vielleicht auch langweiliger Spaziergang, bei dem Geduld belohnt wird.
Ich denke immer wieder an die Rentnerinnen und Rentner, die an Generalversammlungen mehrere CHF 10’000 Dividenden erhalten. Und das nur, weil sie jahrelang kontinuierlich investiert und gehalten haben. Darüber spreche ich in dieser Podcastfolge, Erlebnisse an Generalversammlungen.
Diese Rentnerinnen und Rentner haben wohl unbewusst die Graham-Methode mit Dividendenaktien angewendet. Die Graham-Methode setzt auf günstige, finanziell stabile Aktien mit zuverlässigen Dividenden.
Du kaufst Aktien deutlich unter ihrem Wert und hältst sie langfristig. Das Ziel dabei ist Sicherheit, regelmässige Erträge und Wachstum. Das bringt Ruhe und Beständigkeit ins Depot.
Worauf du bei der Dividendenhistorie achten solltest
Wenn ich Dividendenaktien auswähle, hilft ein Blick zurück. Ich stelle mir dabei drei Fragen.
Hat die Aktie mindestens 10 Jahre Dividenden gezahlt, besser noch 20 bis 25 Jahre?
Gab es keine starken Kürzungen in Krisen?
Werden die Dividenden aus stabilen Gewinnen und Cashflows gezahlt?
Nachhaltige Dividenden
Aus dem Free Cashflow- Der Cashflow zeigt, wie viel echtes Geld ein Unternehmen durchs Geschäft erwirtschaftet.
- Dividenden werden mit Geld bezahlt, nicht mit Buchgewinnen.
- Free Cashflow ist das Geld, das nach allen notwendigen Investitionen übrig bleibt.
Nicht nachhaltige Dividenden
Aus Schulden oder Substanz- Die Firma muss ans Vermögen ran, um Geld für Dividenden zu bekommen.
- Solche Ausschüttungen sind auf Dauer nicht haltbar.
Stabile Cashflows zeigen, dass das Geschäftsmodell gesund ist und Dividenden auch in schwierigen Zeiten bezahlt werden. Trotzdem können immer unvorhergesehene Dinge passieren, wie die Pandemie, und Dividenden können gestrichen werden.
Firmen, die über viele Jahre wachsende Dividenden zahlen, sind oft unspektakulär, aber erfolgreich. Es ist schwierig, im Aktien-Lärm Ruhe und Gelassenheit zu bewahren. Dabei helfen mir die Dividendenaktien.
Dividendenaktien-Checkliste
- Zahlt seit vielen Jahren Dividenden
- Keine starken Kürzungen
- Dividenden aus Gewinn, nicht aus Schulden
- Einfaches, stabiles Geschäftsmodell
- Solide Finanzen
- Keine extrem hohe Dividendenrendite
Wichtig ist auch der Total Return Index. Denn neben Dividenden spielen auch Kursentwicklungen und Inflation eine Rolle.
Unterschied zwischen Lohn und Dividenden
Der Lohn ist das Einkommen von Zeit gegen Geld. Die Dividende stammt hingegen nicht aus meiner eigenen Arbeit, sondern aus dem Gewinn einer Firma. Sie wird an mich als Aktionärin ausgeschüttet.
Lohn
Zeit gegen Geld- Kein Startkapital nötig
- Erfordert aktive Arbeit
- Höhere Abgaben, dafür vermeintliche Sicherheit
- Humankapital nötig
Dividenden
Kapitalertrag- Startkapital nötig
- Kapitalertrag statt Arbeitszeit
- Keine Sozialabgaben
- Höheres Risiko
Beim Lohn sind Einkommenssteuern und Sozialabgaben fällig, nämlich AHV, IV, EO, BVG und ALV. Auf Dividenden bezahlst du ebenfalls Einkommenssteuern, es fallen aber keine Sozialabgaben an.
Tools und Lesetipps zu Dividenden
Ein lesenswerter Artikel von Cash zum Thema ist Diese Schweizer Dividendenperlen gehören dank steigender Gesamtausschüttungen in jedes Depot.
Diese Tools empfehle ich dir, um Dividenden zu tracken und zu analysieren.
- getquin*: Portfolio App
- aktien.guide*: Aktien recherchieren und analysieren
- Aktienfinder: grosses Aktienanalyse-Tool
- VPI Schweiz: Dividenden-Angaben und Dividenden-Kalender für Schweizer Aktien
- Parqet*: Portfolio Performance Tool, mit dem Code HELGA15
- Swissquote: Dividendenübersicht im Depot anzeigen lassen
Freust du dich auch auf die Dividenden-Saison, und kannst du dir Dividenden als langfristigen Einkommensersatz vorstellen? Willst du breiter investieren, gibt es auch ETFs, die gezielt in dividendenstarke Schweizer Aktien investieren.
Häufige Fragen zu steigenden Dividenden
Warum sind steigende Dividenden wie eine Lohnerhöhung?
Viele solide Firmen erhöhen ihre Dividende Jahr für Jahr. Hältst du die Aktien, steigt dein Dividendeneinkommen, ohne dass du mehr arbeiten oder verhandeln musst. Bei Swiss Life stieg die Dividende von 2015 bis 2024 von CHF 8.50 auf CHF 35 pro Aktie.
Sind Dividenden garantiert?
Nein. Dividenden sind freiwillig und können gekürzt oder gestrichen werden, wie die Beispiele Jungfraubahn, Leonteq und Credit Suisse zeigen. Deshalb ist eine breite Diversifikation wichtig.
Was ist eine Yield-Trap?
Eine Yield-Trap ist eine Aktie mit sehr hoher Dividendenrendite, die meist durch einen stark gefallenen Kurs entsteht. Oft ist die Dividende nicht nachhaltig und wird später gekürzt.
Muss ich Dividenden versteuern?
Ja, Dividenden werden in der Schweiz als Einkommen versteuert. Sozialabgaben wie AHV oder ALV fallen darauf aber nicht an.
Wo kann ich Schweizer Dividendenaktien kaufen?
Ich führe mein Dividenden-Depot bei Swissquote. Mit dem Code MKT_LIEBEFINANZEN erhältst du CHF 100 Trading Credits. Für absolute Anfängerinnen und Anfänger empfehle ich die Yuh App mit dem Code YUHLIEBE.
Fazit, mehr als eine Mini-Lohnerhöhung
Du siehst, mein Titel ist nicht ganz korrekt. Es handelt sich nicht nur um Mini-Lohnerhöhungen, denn Dividendenerhöhungen können prozentual sogar höher ausfallen als deine Lohnerhöhung. Nice, würde ich sagen.
Achte auf eine lange, stabile Dividendenhistorie, Dividenden aus dem Free Cashflow und eine breite Diversifikation. Mehr zu Dividenden findest du in meiner Kategorie Dividenden, mehr zu meinem eigenen Portfolio in meinem Swissquote Dividenden Depot.
Weiterlesen
*Werbung, Affiliate-Links und Codes, für dich entstehen dadurch keine Mehrkosten. Genannte Aktien nur als Beispiel, keine Anlageberatung.
Finanzbloggerin · Zertifizierte Vermögensberaterin IAF
Seit 2020 investiere ich mit meinem eigenen Dividenden-Depot an der Börse und schreibe ebenso lange als Finanzbloggerin auf liebefinanzen.ch über meine Erfahrungen.
Mein Tipp Eröffne dein Swissquote Depot und erhalte CHF 100 Trading Credits mit dem Code
MKT_LIEBEFINANZEN
Über mich Mein Dividenden Depot Meine Lieblings-Kreditkarte Gratis Gutscheine