Esperienze con finpension 2026
finpension
Conveniente, semplice e adatta anche a chi investe in dividendi. Pilastro 3a, libero passaggio e finpension Invest in sintesi
 Aggiornato il 16 novembre 2026 · di Helga Baechler, consulente patrimoniale certificata IAF
finpension è una soluzione svizzera per tutte le persone che vogliono investire il proprio denaro a lungo termine e a costi contenuti in fondi, senza importo minimo. Puoi investire già da 1 franco e scegliere tra diverse strategie d’investimento.
finpension conviene?
Sì, se vuoi costruire un patrimonio a lungo termine e a costi contenuti. Con finpension investi da CHF 1 in fondi, senza dover scegliere tu singole azioni o ETF, e paghi a seconda del prodotto solo dallo 0.39 allo 0.49 percento all’anno. finpension è interessante anche per chi investe in dividendi, grazie ai vantaggi fiscali nel pilastro 3a e al reinvestimento automatico. Nella mia classifica del pilastro 3a finpension è al primo posto.
L’essenziale in 30 secondi
- Fornitore: finpension, soluzione svizzera di previdenza e d’investimento
- Inizio: da CHF 1, nessun importo minimo
- Costi: dallo 0.39 % allo 0.49 % all’anno, a seconda del prodotto
- Strategie: Global, Svizzera, Sostenibile (ESG) o individuale
- Prodotti: Pilastro 3a, conto di libero passaggio e finpension Invest (piano di risparmio in ETF)
- Codice promozionale: LIEBXP, CHF 25 di sconto sulle commissioni

finpension
CHF 25di sconto sulle commissioni
- Pilastro 3a, libero passaggio e Invest da CHF 1
- Solo dallo 0.39 % allo 0.49 % di commissioni all’anno
- Inserisci il codice all’apertura
Tutti i dettagli sul codice promozionale. *Pubblicità, link affiliato.

finpension
Vantaggi
- Commissioni molto basse, dallo 0.39 allo 0.49 % all’anno
- Inizio già da CHF 1
- Pilastro 3a, libero passaggio e Invest sotto un unico tetto
- Strategie Global, Svizzera o Sostenibile
Svantaggi
- Non si possono scegliere singole azioni o ETF
- Con un’alta quota azionaria il tuo patrimonio oscilla di più
- Buono solo da CHF 1’000 di versamento in 12 mesi
La mia valutazione personale, nessuna consulenza d’investimento. Come testo · Codice finpension · Confronto pilastro 3a
Cos’è finpension? Le mie esperienze in sintesi
La piattaforma è chiara, digitale e facile da usare, sia tramite app sia dal computer. Non devi occuparti della scelta di singole azioni o ETF, ma scegli una delle tre strategie d’investimento o ne componi una tua.
I costi di finpension sono molto bassi e, a seconda del prodotto, vanno dallo 0.39 % allo 0.49 %.
| Caratteristica | finpension |
|---|---|
| Fornitore | finpension, soluzione svizzera di previdenza e d’investimento |
| Inizio | da CHF 1 |
| Costi | dallo 0.39 % allo 0.49 % all’anno, a seconda del prodotto |
| Strategie | Global, Svizzera, Sostenibile o individuale |
| Utilizzo | App web e mobile |
| Codice promozionale | LIEBXP, CHF 25 di sconto sulle commissioni |
Come se la cava finpension rispetto a Selma, findependent, True Wealth e altri gestori patrimoniali digitali lo mostro nel confronto dei robo advisor in Svizzera.
Le offerte di finpension per chi investe in dividendi
I dividendi interessano molte investitrici e molti investitori perché portano entrate regolari. Con finpension puoi puntare sui dividendi anche nella tua previdenza. Approfitti di vantaggi fiscali e i dividendi vengono reinvestiti automaticamente.
Pilastro 3a. Puoi investire in dividendi esenti da imposte e hai accesso a fondi di previdenza convenienti.
Conto di libero passaggio. Investi il tuo avere di libero passaggio in fondi con dividendi elevati, per solo lo 0.49 % di commissione all’anno. Perché conviene rispetto al classico conto allo 0 % in banca lo mostro nel dettaglio nel mio articolo Aprire un conto di libero passaggio.
finpension Invest (piano di risparmio in ETF). Versi regolarmente, i tuoi dividendi vengono reinvestiti automaticamente e così il tuo denaro cresce nel tempo.
Pilastro 3a finpension, perché investire in titoli?
Il pilastro 3a è una parte importante della previdenza per la vecchiaia in Svizzera. Spesso il denaro viene semplicemente lasciato su un conto di risparmio, dove però non rende quasi nulla. Una soluzione 3a presso un’assicurazione te la sconsiglio chiaramente, perché ti vincola a lungo e i costi sono di solito alti.
Con un investimento in titoli puoi far lavorare meglio il tuo denaro. Con finpension puoi investire il tuo avere 3a in un deposito titoli personale, approfittando di commissioni basse, vantaggi fiscali e molte strategie d’investimento. Una valutazione dettagliata di conto 3a vs. titoli, costi e sicurezza la trovi nel mio articolo finpension 3a alla prova. Quanto è protetto il tuo denaro con finpension lo leggi in finpension è sicuro?. Una panoramica più ampia di tutti i fornitori la trovi nel mio confronto delle commissioni del pilastro 3a e nei miei 10 consigli sul pilastro 3a.
La mia classifica 3a
Nel pilastro 3a finpension per me è al 1° posto. Al 2° posto segue findependent, di più nelle mie esperienze con findependent 3a.
Vantaggi del pilastro 3a finpension
| Vantaggio | Cosa significa per te |
|---|---|
| Costi bassi | Solo lo 0.39 % di commissioni all’anno e costi dei fondi bassi (tra 0.00 e 0.03 %). È estremamente conveniente per un robo advisor in Svizzera. |
| Nessuna commissione di cambio | Di norma si investe direttamente in franchi svizzeri. Se è necessario un cambio di valuta, non ci sono commissioni sul cambio. |
| Più rendimento netto | Le imposte estere sui dividendi possono essere recuperate, così ti resta di più. |
| Accesso rapido ai dividendi | L’imposta preventiva sui dividendi ti viene accreditata subito, senza lunghe attese. |
Importo massimo pilastro 3a 2026
Una delle domande più frequenti sul pilastro 3a riguarda l’importo massimo. Nel 2026, come persona affiliata a una cassa pensione, puoi versare al massimo CHF 7’258 nel pilastro 3a. Senza cassa pensione è il 20 % del reddito da attività lucrativa, al massimo però CHF 36’288. L’importo versato lo puoi dedurre dal reddito imponibile.
Consiglio
Imposta un ordine permanente mensile, così approfitti dell’effetto cost average e compri quote di fondi a corsi diversi durante l’anno. Di più nei miei 10 consigli sul pilastro 3a.
Esperienze con finpension Invest
Come funziona finpension Invest? Con finpension Invest puoi investire il tuo denaro in titoli, con una strategia pronta o secondo i tuoi desideri. Il denaro viene investito in ETF convenienti.
Un vantaggio per chi investe in dividendi come me è che finpension punta su ETF con domicilio in Irlanda. Così sui dividendi statunitensi si paga solo il 15 % di imposta alla fonte invece del normale 30 %.
Dal 2025 finpension mette a disposizione un reporting fiscale gratuito con cui puoi richiedere il rimborso del restante 15 % tramite il modulo DA-1.
I costi di finpension Invest sono bassi, lo 0.39 % all’anno, e nel 2025 la gestione era addirittura gratuita. In più ci sono extra pratici.
- Piani di risparmio, già da CHF 1
- Piani di prelievo
- Ribilanciamento automatico
- Possibili investimenti in private equity
Direttamente da finpension
- Lista dei fondi: finpension.ch/fondsliste
- Investire il patrimonio online: finpension.ch/anlegen
Come se la cava finpension Invest rispetto a Yuh, neon, Swissquote e altri fornitori di piani di risparmio lo vedi nel confronto dei piani di risparmio in ETF in Svizzera.
Aprire finpension Invest, passo dopo passo
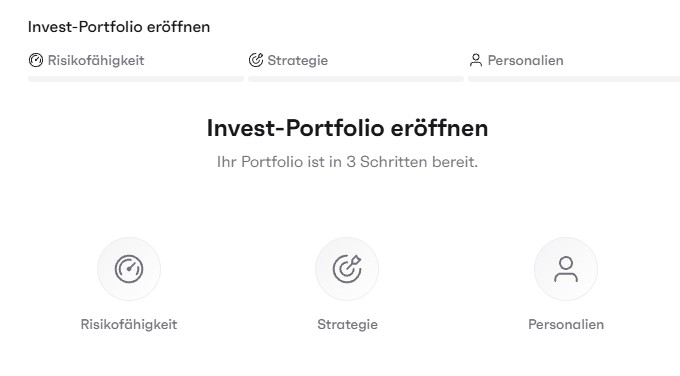
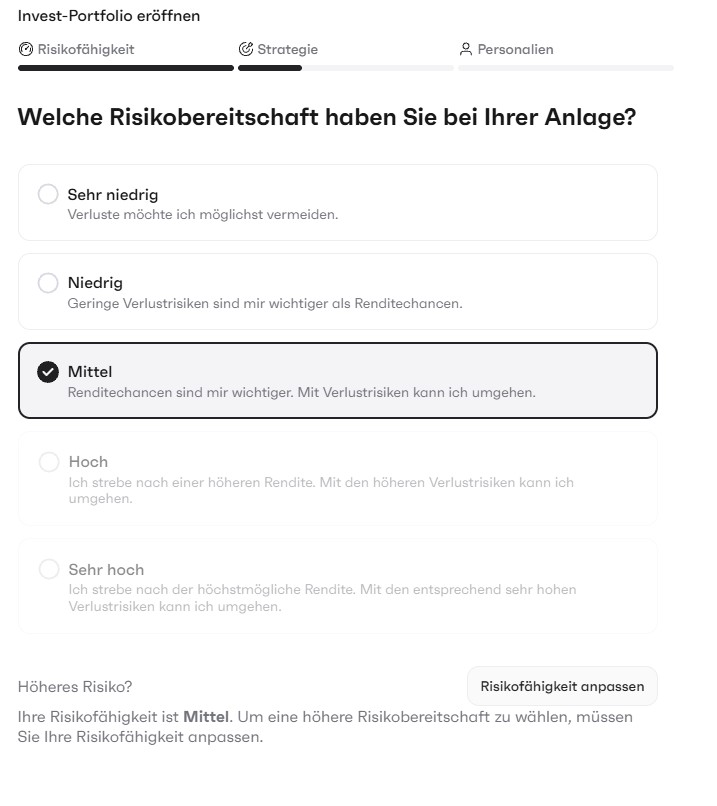
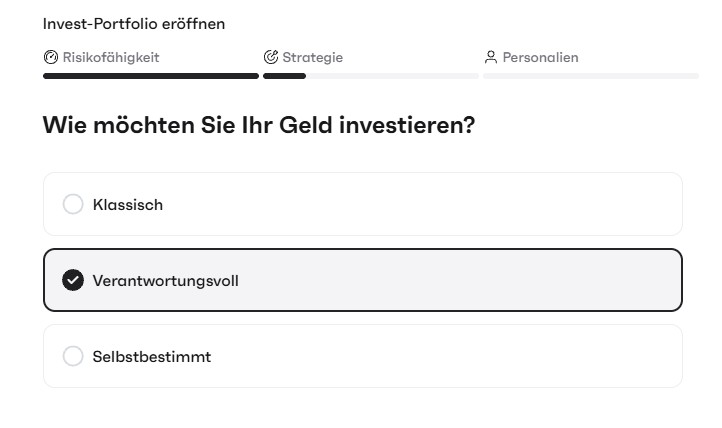
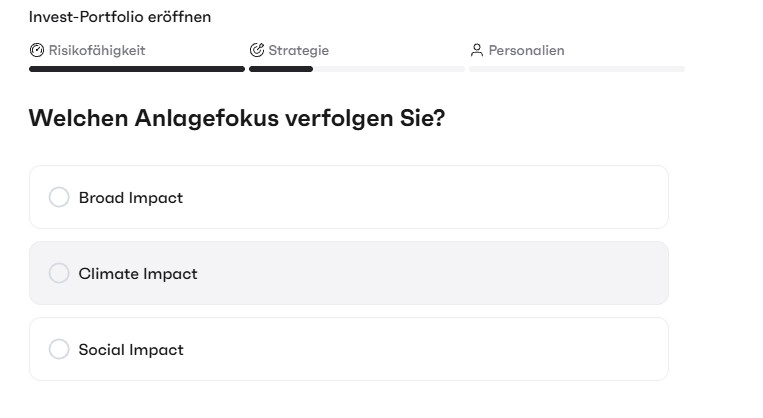
Un portafoglio Invest lo apri da finpension online in tre passi: capacità di rischio, strategia e dati personali. Ti mostro con degli screenshot come appare.
Capacità e propensione al rischio. Rispondi ad alcune domande e da queste risulta la tua capacità di rischio. Una propensione al rischio più alta la puoi scegliere solo se prima adatti la tua capacità di rischio.
Tipo d’investimento. Investi in modo classico, responsabile o autodeterminato. Con responsabile scegli in più un focus: Broad Impact, Climate Impact o Social Impact.
Auto-Select o Self-Select. Con Auto-Select finpension ti propone una strategia adatta, per esempio «finpension Aktien 60». Con Self-Select componi tu il portafoglio da fondi ed ETF e per ognuno vedi il TER e la quota in valuta estera.
Dati personali e identificazione. Alla fine inserisci i tuoi dati personali. Puoi versare denaro solo dopo l’identificazione e la verifica del tuo indirizzo. Nella panoramica vedi poi strategia, allocazione, transazioni e pagamenti, e puoi aggiungere altri portafogli.
Tocca un’immagine per ingrandirla.
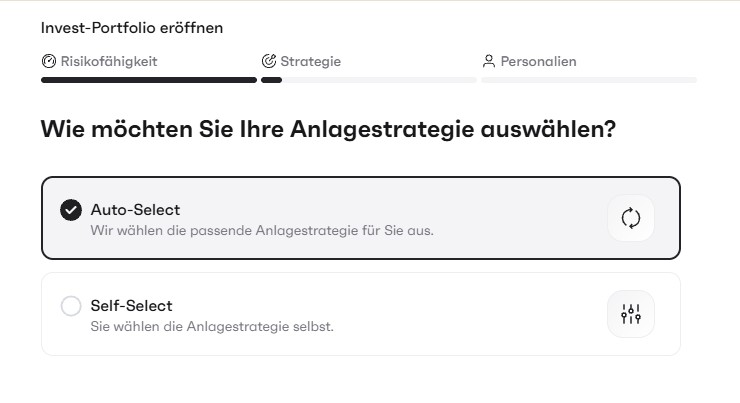
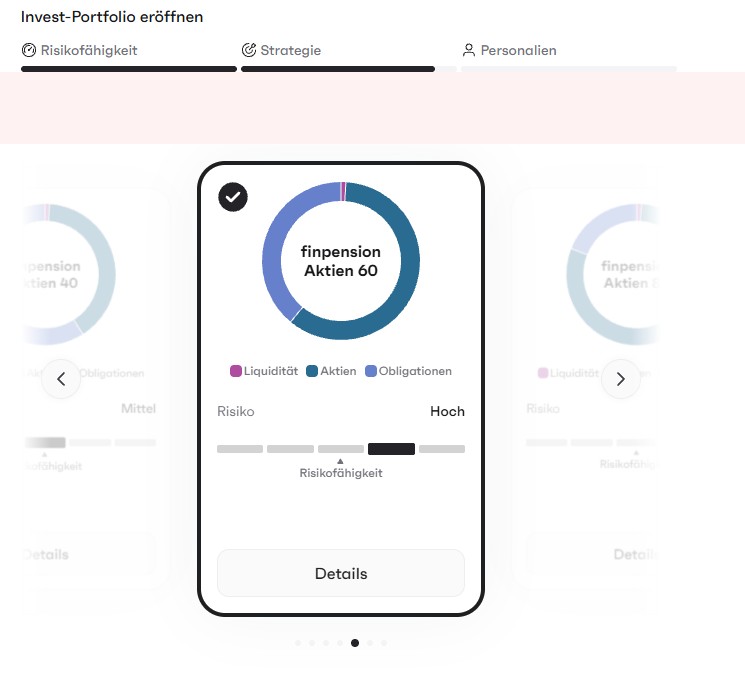
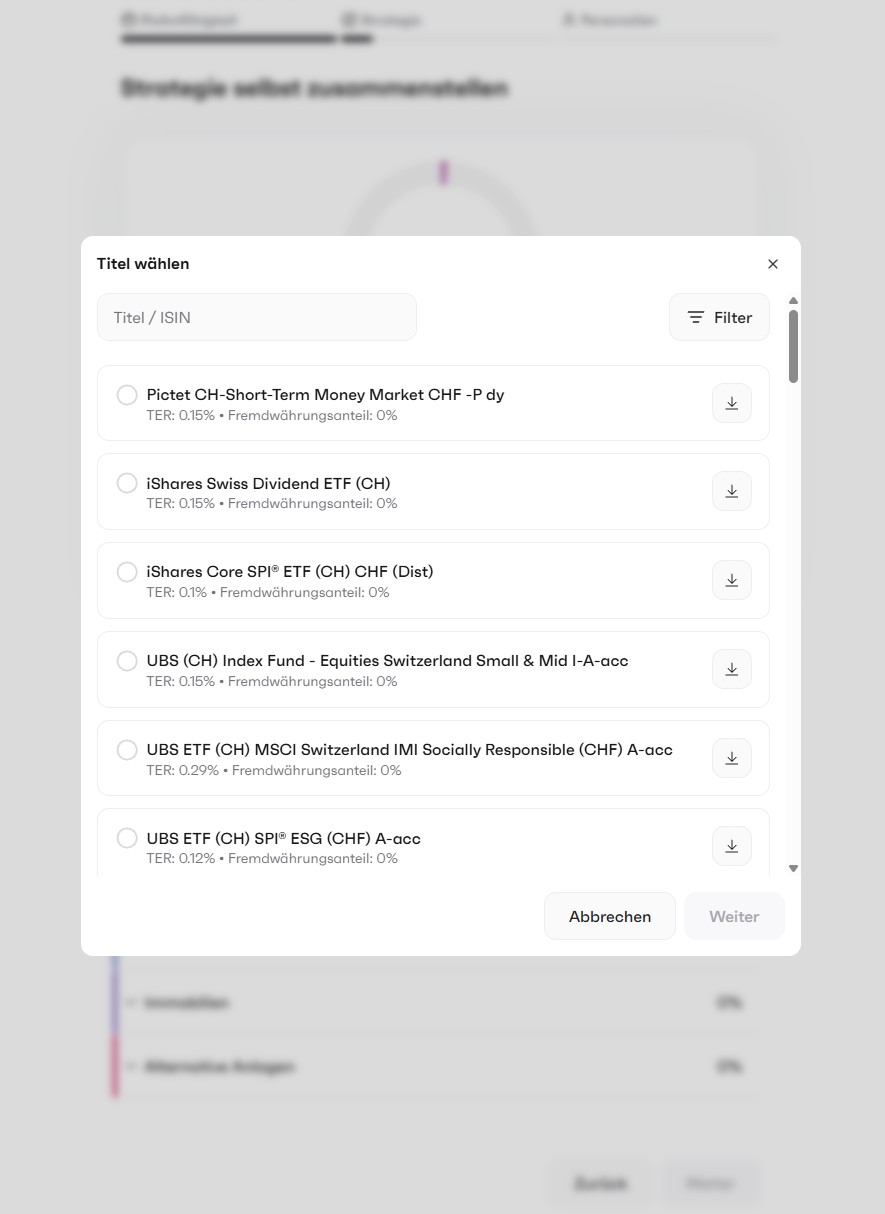
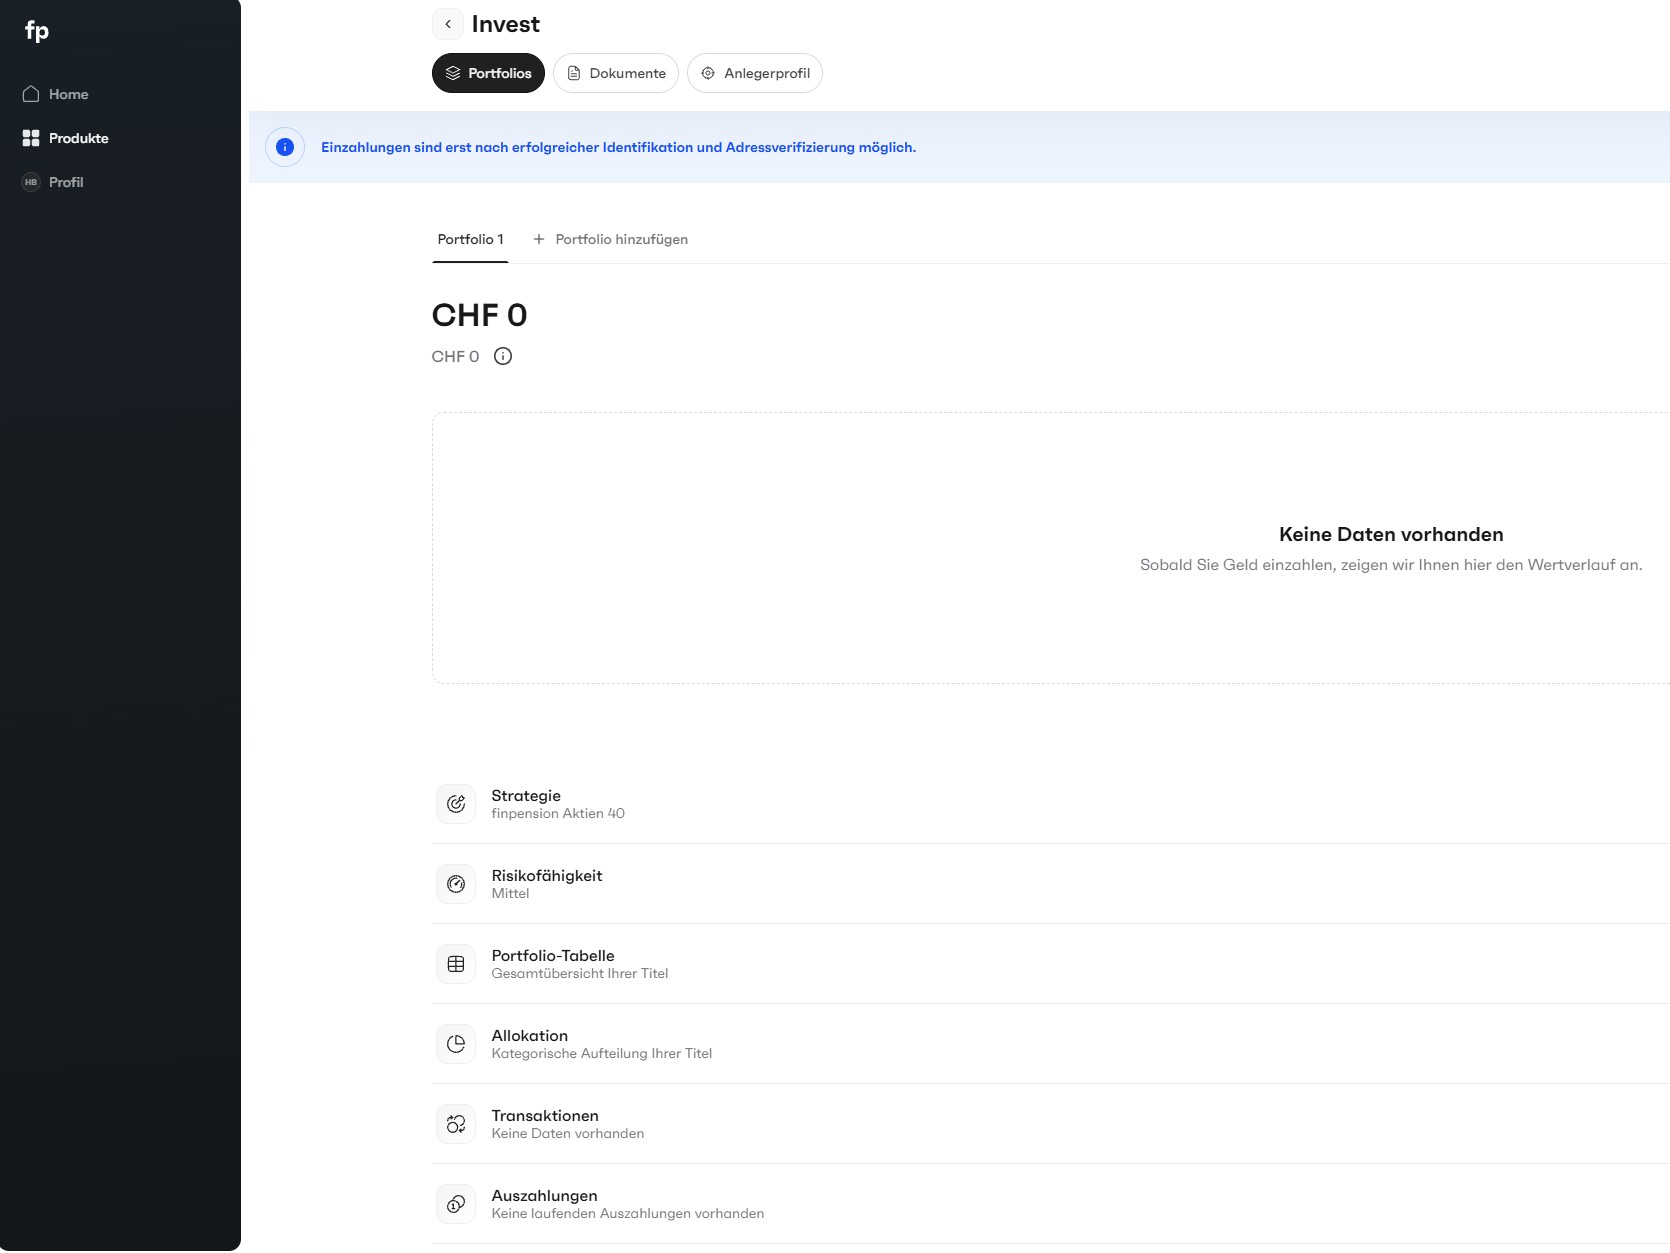
Con il mio codice LIEBXP da finpension ricevi CHF 25 di sconto sulle commissioni. Tutte le condizioni le trovi sulla mia pagina sul codice promozionale finpension.
Attuare una strategia di dividendi con finpension
Se vuoi entrate regolari dal tuo denaro, con finpension puoi puntare sui dividendi, anche nel pilastro 3a. Ecco come attuare una strategia di dividendi.
Reinvestimento automatico. La maggior parte dei fondi reinveste direttamente dividendi e interessi, e questo aiuta il tuo patrimonio a crescere grazie all’interesse composto.
Esenti da imposte. Nel pilastro 3a i dividendi sono esenti da imposte.
Scelta personale. Puoi scegliere fondi che pagano dividendi elevati e orientare il tuo portafoglio di conseguenza.
Strategie di dividendi per prodotto
Chi vuole suddividere la propria cassa pensione su due conti all’uscita trova i dettagli nel mio articolo Suddividere la cassa pensione.
Strategie d’investimento individuali con focus sui dividendi
Con finpension puoi comporre tu la tua strategia d’investimento. Con pochi clic cambi la ponderazione dei fondi o li sostituisci.
Si può scegliere tra fondi di Swisscanto. Un esempio di fondo con dividendi elevati è il Vanguard FTSE All-World High Dividend Yield ETF, che investe in aziende che pagano un dividendo particolarmente alto.
Ottimizzazione fiscale negli investimenti in dividendi
Un vantaggio di finpension è che puoi risparmiare imposte nonostante i dividendi.
Le mie esperienze con finpension: vantaggi e svantaggi
Ho aperto e testato io stessa il pilastro 3a finpension e finpension Invest. Ecco il mio giudizio onesto.
| Cosa mi piace | Cosa dovresti sapere |
|---|---|
| Commissioni molto basse, dallo 0.39 allo 0.49 percento all’anno, costi dei fondi quasi nulli | Scegli fondi e strategie, ma non singole azioni o ETF |
| Inizio già da CHF 1, senza importo minimo | Tutto funziona in digitale tramite app e web, senza sportello bancario |
| Pilastro 3a, libero passaggio e Invest sotto un unico tetto | Con un’alta quota azionaria il tuo patrimonio oscilla di più |
| Strategie Global, Svizzera o Sostenibile, anche da comporre tu | Per il buono serve un versamento di almeno CHF 1’000 entro 12 mesi |
Quanto è protetto il tuo denaro con finpension lo spiego nel dettaglio in finpension è sicuro?. L’apertura del pilastro 3a te la mostro passo dopo passo in aprire finpension 3a, e tutto sul 3a nel dettaglio lo trovi nelle mie esperienze con finpension 3a.
Riepilogo delle esperienze con finpension
Questi sono i punti di forza di finpension per chi investe in dividendi.
1. Costi bassi
Costi molto convenienti per un robo advisor in Svizzera.
- Commissione di gestione dallo 0.39 % allo 0.49 % all’anno
- Inizio da CHF 1
- Nessuna commissione di cambio valuta
2. Adatta ai dividendi
- ETF con domicilio in Irlanda, solo 15 % di imposta alla fonte USA invece del 30 %
- Dal 2025 reporting fiscale per il DA-1 per recuperare il restante 15 %
- Reinvestimento automatico dei dividendi
- Accredito immediato dell’imposta preventiva
3. Vantaggi fiscali
- Nel pilastro 3a i dividendi sono esenti da imposte
- Anche nel conto di libero passaggio l’imposta alla fonte sui dividendi viene recuperata
4. Flessibile e digitale
- App web e mobile, facili da usare
- Strategie Global, Svizzera, Sostenibile o individuale
- ETF e fondi indicizzati, compresi ETF da dividendo come Vanguard High Dividend Yield
5. Extra di finpension Invest
- Piano di risparmio in ETF da CHF 1
- Piano di prelievo
- Possibili investimenti in private equity
Opzioni d’investimento per la strategia di dividendi
| Prodotto | Cosa ti offre |
|---|---|
| Pilastro 3a | Dividendi esenti da imposte, reinvestimento automatico, costi bassi |
| Conto di libero passaggio | Fondi di dividendi con ottimizzazione fiscale, solo 0.49 % di commissione |
| finpension Invest (piano di risparmio in ETF) | Versamenti regolari e reinvestimento dei dividendi |
finpension
CHF 25di sconto sulle commissioni
- 1° posto nella mia classifica del pilastro 3a
- Vantaggi fiscali per i dividendi nella previdenza
- Inserisci il codice all’apertura
Tutti i dettagli sul codice promozionale. *Pubblicità, link affiliato.
Domande frequenti su finpension
Quanto è lo sconto con il codice LIEBXP?
Con il codice promozionale LIEBXP da finpension ricevi CHF 25 di sconto sulle commissioni.
Da quale importo posso investire con finpension?
Con finpension puoi investire già da CHF 1, non c’è un importo minimo.
Quanto costano i servizi di finpension?
I costi vanno, a seconda del prodotto, dallo 0.39 % allo 0.49 % all’anno, e con finpension Invest si aggiungono bassi costi dei fondi dallo 0.00 % allo 0.03 %.
I dividendi con finpension sono esenti da imposte?
Nel pilastro 3a i dividendi sono esenti da imposte. Nel conto di libero passaggio viene inoltre recuperata l’imposta alla fonte sui dividendi esteri.
Quali strategie d’investimento offre finpension?
Si può scegliere tra le strategie Global, Svizzera, Sostenibile (ESG) o una strategia composta individualmente con fondi di Swisscanto.
Cosa porta il domicilio degli ETF in Irlanda con finpension Invest?
Gli ETF con domicilio in Irlanda sono soggetti solo al 15 % di imposta alla fonte USA invece del consueto 30 %, e questo aumenta il rendimento netto per chi investe in dividendi.
Quanto posso versare al massimo nel pilastro 3a nel 2026?
Nel 2026 l’importo massimo è di CHF 7’258 per le persone con cassa pensione. Senza cassa pensione è il 20 % del reddito da attività lucrativa, al massimo CHF 36’288.
Posso trasferire il mio pilastro 3a esistente a finpension?
Sì, è molto semplice. Come la maggior parte dei fornitori digitali, finpension ha una procedura semplice con cui puoi trasferire il tuo pilastro 3a esistente dalla tua banca.
Perché nel pilastro 3a i fondi di previdenza sono meglio degli ETF?
Nel pilastro 3a gli ETF sono svantaggiosi perché non sono esenti dall’imposta alla fonte sui dividendi, e questo costa rendimento ogni anno. I fondi indicizzati e i fondi di previdenza, come quelli usati da finpension, sono fatti apposta per la previdenza ed esenti dall’imposta alla fonte, per questo rendono di più.
Conclusione sulle esperienze con finpension
finpension è una buona scelta per chi vuole costruire un patrimonio a lungo termine con i dividendi. Lì puoi investire a costi contenuti, e nel pilastro 3a e nel libero passaggio approfitti dell’esenzione dall’imposta alla fonte.
I dividendi vengono reinvestiti automaticamente, e con il libero passaggio hai accesso a fondi speciali che altrimenti possono usare solo le casse pensioni. Un’introduzione più ampia agli investimenti la trovi nella mia guida investire per principianti in Svizzera. Più informazioni sul sito di finpension. Come sono le tue esperienze con finpension?
Leggi anche
Questo articolo è nato in collaborazione con finpension.
*Link affiliato. Se ti registri con il mio codice ricevi lo sconto descritto e io ricevo eventualmente una commissione. Per te non ci sono costi aggiuntivi. Questo articolo ha scopo informativo generale e non è una consulenza d’investimento.