Freizügigkeitskonto Schweiz: Das musst du bei deiner Freizügigkeit wissen

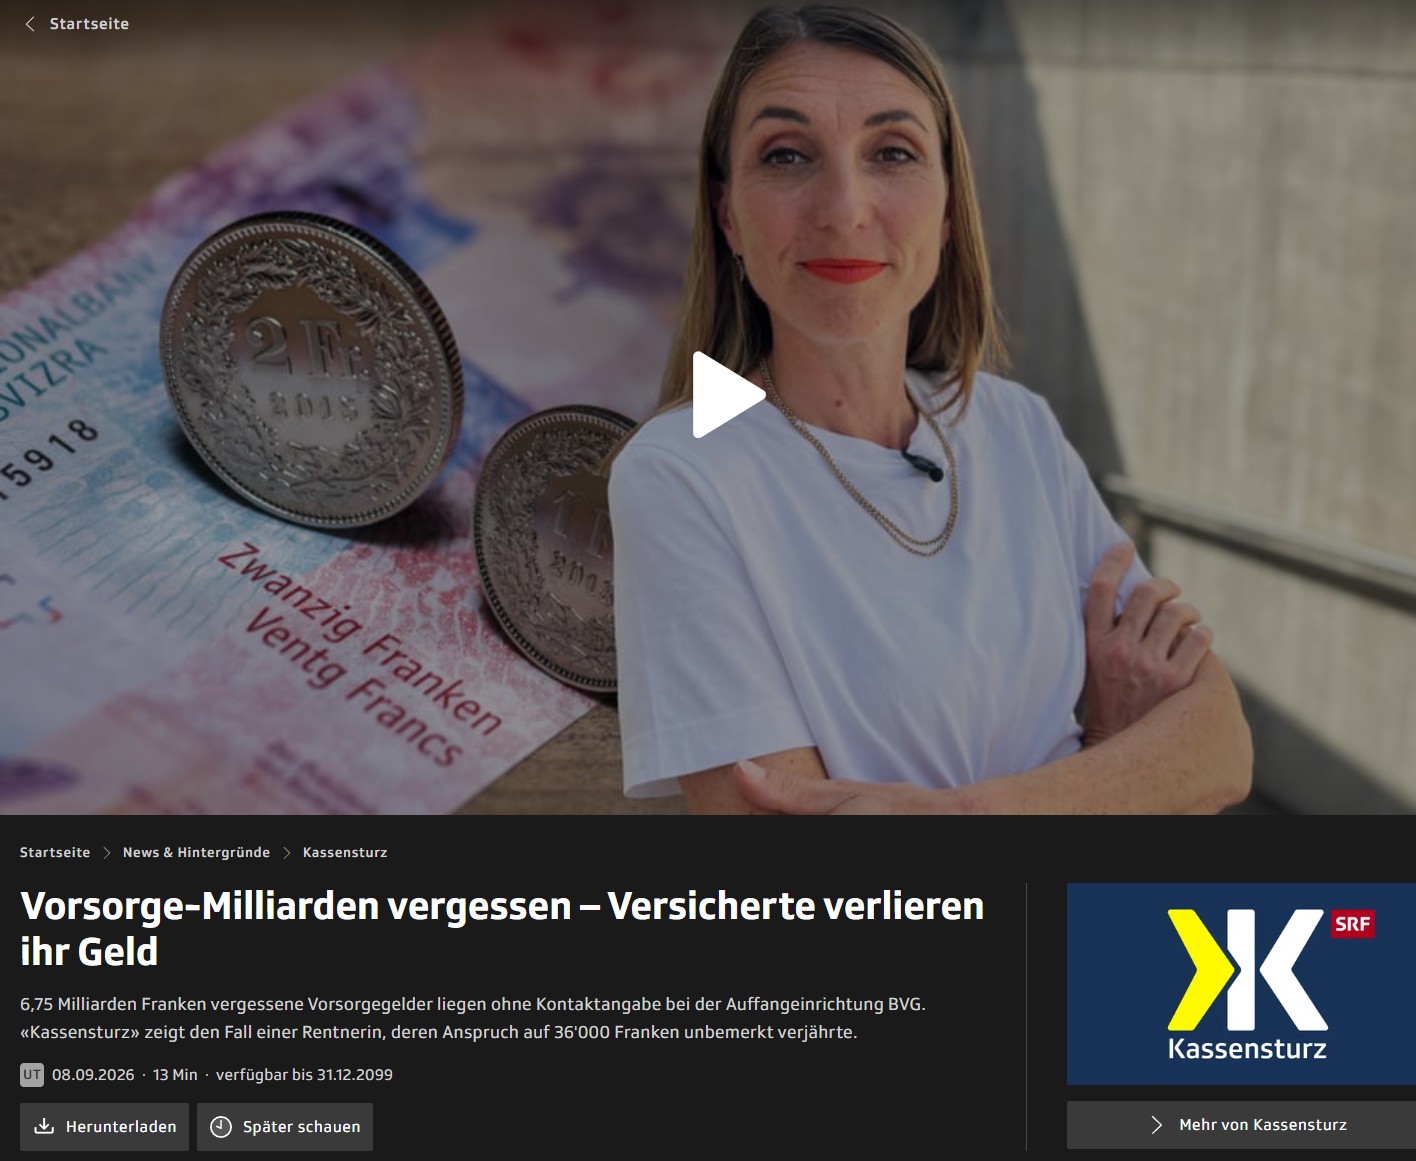
Freizügigkeitskonto: Du kündigst deinen Job, nimmst eine Auszeit oder machst dich selbstständig? Dann muss dein Pensionskassengeld auf ein Freizügigkeitskonto. Hier erfährst du, wann du eines brauchst, was mit deinem Geld passiert und warum die Wahl des Anbieters über Jahre viel Geld ausmachen kann.
Ein Freizügigkeitskonto nimmt dein Pensionskassenguthaben auf, wenn du aus deiner Pensionskasse austrittst und keiner neuen beitrittst. Klassische Konten bei Banken zahlen kaum Zins. Wer sein Guthaben länger parkiert, kann es stattdessen in Wertschriften investieren, bei finpension zum Beispiel mit bis zu 99% Aktienanteil und einer Pauschalgebühr von 0.49% pro Jahr.
Das Wichtigste in Kürze
- Ein Freizügigkeitsfall entsteht bei Auszeit, Auswanderung, Selbstständigkeit oder wenn dein Lohn unter die BVG-Eintrittsschwelle fällt.
- Unternimmst du nichts, landet dein Geld automatisch bei der Stiftung Auffangeinrichtung BVG.
- Auf klassischen Freizügigkeitskonten gibt es kaum bis gar keinen Zins.
- Mit einer Wertschriftenlösung investierst du dein Freizügigkeitsguthaben in Fonds, sinnvoll ab einem Anlagehorizont von mehreren Jahren.
- Beim Austritt aus der Pensionskasse kannst du dein Guthaben auf zwei Stiftungen splitten und beim Bezug Steuern sparen.
Zuletzt aktualisiert am 30. Juli 2026
Was ist die Freizügigkeit?
Dein Pensionskassenguthaben gehört dir, auch wenn du den Arbeitgeber wechselst oder gar keinen mehr hast. Genau das regelt das Freizügigkeitsgesetz. Trittst du aus deiner Pensionskasse aus, hast du Anspruch auf deine Austrittsleistung, die sogenannte Freizügigkeitsleistung. Wechselst du direkt zu einem neuen Arbeitgeber, fliesst das Geld einfach in dessen Pensionskasse. Gibt es aber keine neue Pensionskasse, entsteht ein Freizügigkeitsfall und dein Guthaben muss auf ein Freizügigkeitskonto oder in ein Freizügigkeitsdepot.
Wann brauchst du ein Freizügigkeitskonto?
Ein Freizügigkeitsfall entsteht immer dann, wenn du aus der Pensionskasse austrittst, ohne einer neuen beizutreten. Die häufigsten Situationen:
| Situation | Was passiert mit deinem PK-Geld |
|---|---|
| Auszeit | Weltreise, Weiterbildung oder Kinderbetreuung: dein Guthaben wandert auf ein Freizügigkeitskonto, bis du wieder arbeitest. |
| Auswandern | Je nach Zielland bleibt mindestens der obligatorische Teil in der Schweiz auf einem Freizügigkeitskonto parkiert. |
| Selbstständigkeit | Machst du dich selbstständig und beziehst dein Guthaben nicht, kommt es auf ein Freizügigkeitskonto. |
| Tieferes Pensum | Fällt dein Lohn unter die BVG-Eintrittsschwelle, bist du nicht mehr versichert und dein bisheriges Guthaben wird zur Freizügigkeitsleistung. |
| Arbeitslosigkeit | Auch bei längerer Stellensuche ohne neue Pensionskasse braucht dein Guthaben ein Freizügigkeitskonto. |
In all diesen Fällen bleibt das Geld in der zweiten Säule gebunden. Du kannst es also nicht einfach aufs Privatkonto überweisen lassen, dafür zahlst du während der ganzen Zeit weder Einkommens- noch Vermögenssteuern auf dem Guthaben.
Konto oder Wertschriften?
Beim klassischen Freizügigkeitskonto einer Bank liegt dein Geld auf einem Konto und wird verzinst. Das Problem: die Zinsen sind seit Jahren sehr tief, oft nahe bei null. Bei mehreren Jahren Laufzeit verliert dein Guthaben nach Inflation real an Wert.
Die Alternative ist ein Freizügigkeitsdepot, bei dem dein Guthaben in Fonds investiert wird. Damit übernimmst du zwar Kursschwankungen, historisch haben breit gestreute Aktienanlagen über lange Zeiträume aber deutlich mehr Rendite gebracht als ein Konto. Wie stark sich das über die Jahre auswirkt, kannst du dir mit meinem Zinseszinsrechner durchrechnen.
Achte bei Wertschriftenlösungen unbedingt auf die Kosten. Klassische Bankangebote verlangen schnell 1% pro Jahr und mehr, moderne Anbieter wie finpension arbeiten mit Indexfonds und deutlich tieferen Pauschalgebühren. Der Unterschied wirkt klein, summiert sich über zehn oder zwanzig Jahre aber zu Tausenden von Franken, derselbe Effekt wie bei der TER von ETFs. Welche Fehler dich dabei am meisten Rendite kosten, findest du in meinem Beitrag Freizügigkeitskonto Fehler.
Splitting: zwei Konten, weniger Steuern
Beim Austritt aus der Pensionskasse darfst du deine Freizügigkeitsleistung auf zwei verschiedene Freizügigkeitseinrichtungen überweisen lassen. Das nennt sich Splitting und ist nur in diesem Moment möglich, nachträglich lässt sich ein bestehendes Freizügigkeitskonto nicht mehr aufteilen.
Der Vorteil zeigt sich beim Bezug. Kapitalauszahlungen aus der Vorsorge werden separat vom übrigen Einkommen zu einem reduzierten Satz besteuert, aber progressiv. Beziehst du zwei Konten in unterschiedlichen Steuerjahren, brichst du die Progression und zahlst insgesamt weniger Steuern. Je nach Kanton und Guthaben macht das schnell mehrere tausend Franken aus.
Auszahlung und Steuern
Ordentlich beziehen kannst du dein Freizügigkeitsguthaben frühestens ab 60 und spätestens mit 70 Jahren. Für Frauen der Jahrgänge 1961 bis 1963 gelten wegen der schrittweisen Erhöhung des Referenzalters durch die AHV-21-Reform Übergangsregelungen. Wie sich dein Referenzalter auf deine Rente auswirkt, habe ich im Beitrag AHV Rente berechnen aufgeschlüsselt.
Ein Vorbezug ist in bestimmten Fällen möglich, zum Beispiel für selbstgenutztes Wohneigentum, bei Aufnahme einer Selbstständigkeit, bei endgültigem Wegzug ins Ausland (für den obligatorischen Teil gelten in EU- und EFTA-Ländern Einschränkungen) oder bei sehr kleinen Guthaben.
Bei der Auszahlung fällt die Kapitalauszahlungssteuer an. Sie wird getrennt vom übrigen Einkommen berechnet und ist deutlich tiefer als der normale Einkommenssteuersatz, unterscheidet sich aber stark von Kanton zu Kanton.
Freizügigkeit bei finpension
finpension bietet die Freizügigkeit als Konto- und als Wertschriftenlösung an, beides in derselben App. Die Pauschalgebühr beträgt 0.49% pro Jahr und deckt Verwaltung, Transaktionen und Strategiewechsel ab. Investiert wird in institutionelle Vorsorgefonds ohne zusätzliche Fondskosten für die Standardstrategien, mit Aktienquoten von 0 bis 99%. Dazu kommt die Quellensteueroptimierung auf ausländischen Dividenden, die sonst Pensionskassen vorbehalten ist.
Praktisch finde ich auch das Splitting: finpension führt zwei separate Freizügigkeitsstiftungen, du kannst deine Austrittsleistung also auf beide aufteilen und trotzdem alles in einer App verwalten. Meine ausführlichen Erfahrungen mit dem Anbieter findest du im Beitrag finpension Erfahrungen.
finpension Freizügigkeit
Konto- oder Wertschriftenlösung mit 0.49% Pauschalgebühr, bis 99% Aktien und Splitting in einer App. Tippe auf den Code, um ihn zu kopieren.
Jetzt Bonus sichern →
*Affiliate-Link. Für dich entstehen dadurch keine Mehrkosten, ich erhalte bei einer Anmeldung gegebenenfalls eine Provision.
Häufige Fragen zum Freizügigkeitskonto
Wann brauche ich ein Freizügigkeitskonto?
Was passiert, wenn ich kein Freizügigkeitskonto eröffne?
Kann ich mein Freizügigkeitsguthaben investieren?
Kann ich mein Guthaben auf zwei Konten aufteilen?
Wann kann ich mein Freizügigkeitskonto auszahlen lassen?
Zahle ich Steuern auf meinem Freizügigkeitskonto?
Mein Fazit
Ein Freizügigkeitskonto ist kein Ort, an dem dein Geld einfach vergessen liegen sollte. Entscheide bewusst, wo dein Vorsorgeguthaben parkiert wird, nutze bei längerem Horizont eine günstige Wertschriftenlösung und denke beim Austritt aus der Pensionskasse ans Splitting. So arbeitet dein Pensionskassengeld weiter für dich, statt bei der Auffangeinrichtung zu verstauben.
📝 Update-Log
- 30. Juli 2026: Artikel veröffentlicht.
Finanzbloggerin
Zertifizierte Vermögensberaterin IAF
Mein Dividenden Depot I Eröffne dein Swissquote Depot und erhalte CHF 100 Trading Credits mit dem Code MKT_LIEBEFINANZEN I Meine Lieblings-Kreditkarte I Gratis Gutscheine