Vorsorge 2027: Diese 4 Beträge ändern sich bei Säule 3a und Pensionskasse
2027 ändern sich vier wichtige Beträge bei deiner Vorsorge. Das hat der Bundesrat bereits beschlossen. Hier siehst du, was neu ist und was du jetzt tun solltest.
Wie viel darf ich 2027 in die Säule 3a einzahlen?
Mit Pensionskasse kannst du 2027 bis zu CHF 7’373 einzahlen und von den Steuern abziehen, CHF 115 mehr als 2026. Ohne Pensionskasse sind es bis zu 20% deines Erwerbseinkommens, höchstens CHF 36’864. In der Pensionskasse steigt die Eintrittsschwelle auf CHF 23’040 und der Koordinationsabzug auf CHF 26’880. Alles gilt ab dem 1. Januar 2027.
Säule 3a mit Pensionskasse
Arbeitest du angestellt und bist in einer Pensionskasse, kannst du neu bis zu CHF 7’373 pro Jahr einzahlen und von den Steuern abziehen. Das sind 115 Franken mehr als bisher.
Wie viel Steuern du sparst, hängt von Einkommen, Wohnort und Zivilstand ab. Bei einem Grenzsteuersatz von 25% bringt dir der volle Betrag ca. CHF 1’840 Steuerersparnis pro Jahr.
📅 So sieht dein Dauerauftrag 2027 aus
CHF 7’373 geteilt durch 12 ergibt CHF 614.40. So nutzt du das Maximum genau aus.
Total CHF 7’373
Wichtig ist, dass dein Geld nicht nur auf einem 3a-Konto liegt. Langfristig bringt eine investierte Säule 3a meist deutlich mehr. Hast du früher nicht das Maximum eingezahlt, lies auch Säule 3a nachzahlen.
Säule 3a ohne Pensionskasse
Bist du selbständig oder ohne Pensionskasse, kannst du weiterhin bis zu 20% deines Erwerbseinkommens einzahlen, neu maximal CHF 36’864. Diese Obergrenze erreichst du ab einem Erwerbseinkommen von CHF 184’320.
Meine Codes für deine Säule 3a
Drei günstige, investierte 3a-Lösungen, die ich kenne. Tippe auf den Code, um ihn zu kopieren, und gib ihn bei der Eröffnung ein. Das sind Ideen zur Inspiration, keine persönliche Empfehlung. Von einer Säule 3a bei einer Versicherung rate ich ab, Sparen und Versichern trennst du besser.

finpension 3a
CHF 25 BonusEine der günstigsten Säule-3a-Lösungen der Schweiz, auf Wunsch mit hohem Aktienanteil.
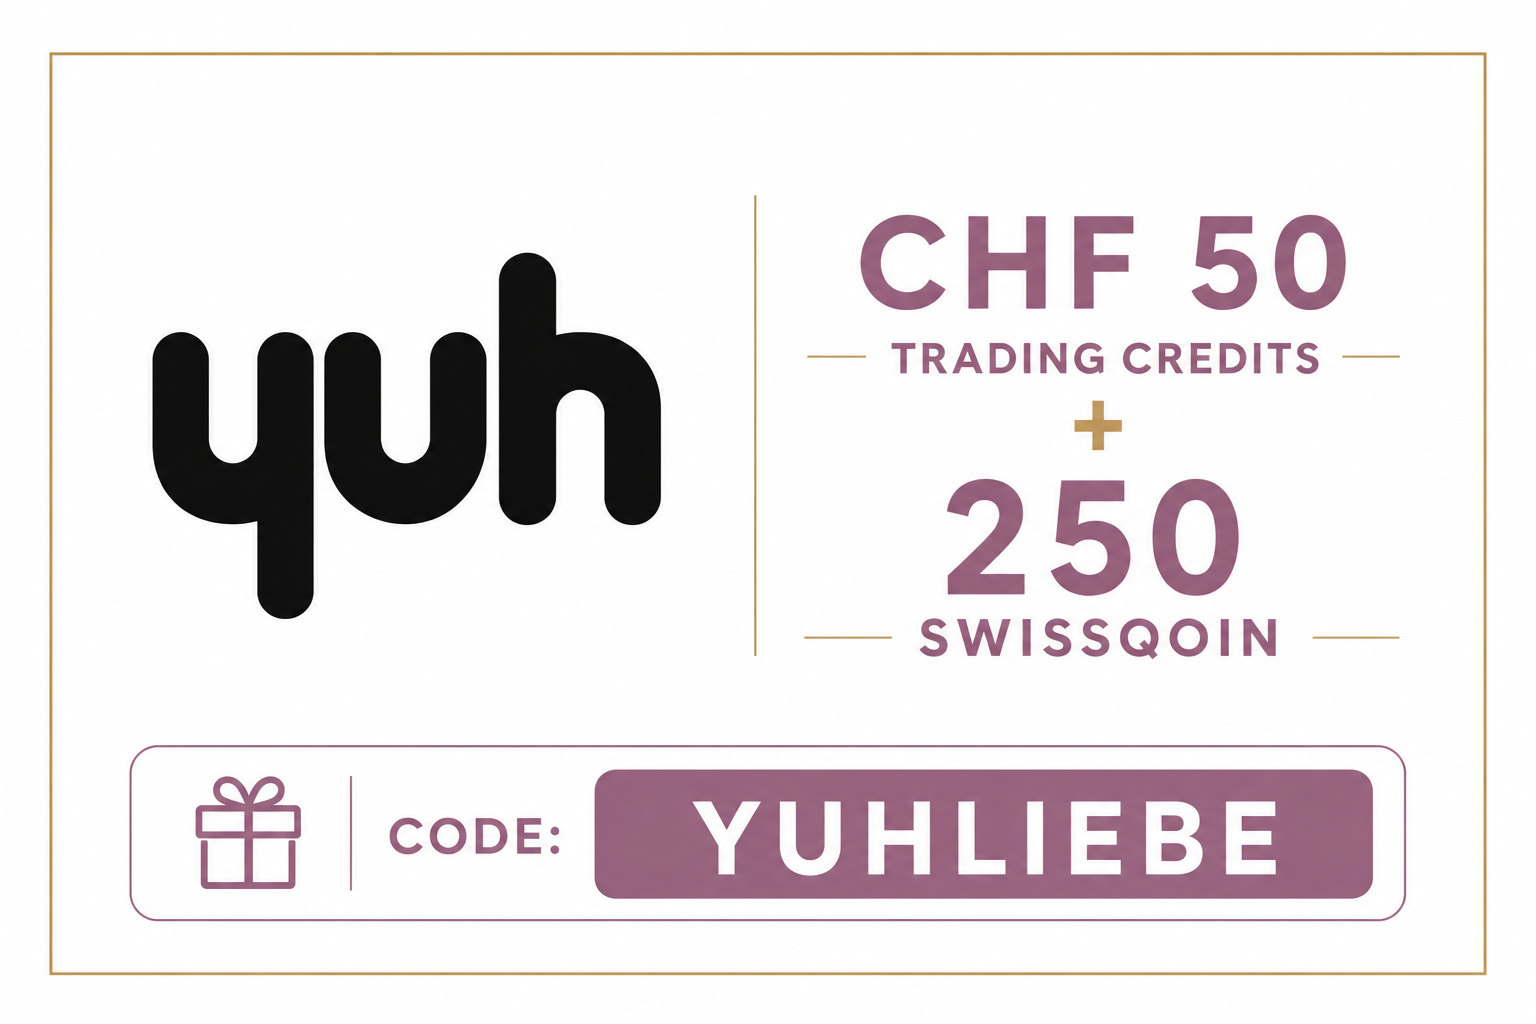
Yuh 3a
CHF 50 + 250 SwissqoinSäule 3a direkt in der Yuh App, zusammen mit Konto und Trading. Einfach und übersichtlich.

frankly 3a
CHF 50 GutschriftDie Säule-3a-App der Zürcher Kantonalbank mit Swisscanto Indexfonds.
*Affiliate-Links. Für dich entstehen keine Mehrkosten, ich erhalte bei einer Anmeldung gegebenenfalls eine Provision. Alle Anbieter im Vergleich findest du im Säule 3a Gebühren Vergleich.
Die Eintrittsschwelle der Pensionskasse
Die Eintrittsschwelle steigt auf CHF 23’040 Jahreslohn, das sind CHF 1’920 pro Monat bei 12 Monatslöhnen. Erst ab diesem Lohn muss dich dein Arbeitgeber im gesetzlichen Minimum in der Pensionskasse versichern.
🚪 Bist du über deinen Arbeitgeber versichert?
Gerade wenn du Teilzeit arbeitest, lohnt sich ein Blick. Bist du über deinen Arbeitgeber versichert? Liegt dein Lohn darunter, fehlt dir später Rente aus der 2. Säule.
Hast du mehrere Teilzeitjobs, zählt die Schwelle pro Arbeitgeber. Unter Umständen kannst du dich freiwillig versichern. Und ohne Pensionskasse darfst du bis zu 20% deines Einkommens in die Säule 3a einzahlen.
Der Koordinationsabzug
Der Koordinationsabzug steigt auf CHF 26’880. Dieser Betrag wird im gesetzlichen Standard vom Jahreslohn abgezogen, um den versicherten Lohn zu berechnen. Nur auf diesen Teil zahlst du Pensionskassenbeiträge und sparst Altersguthaben an.
📊 So wird dein versicherter Lohn berechnet
Gesetzliches Minimum ab 2027
Bei tiefen Löhnen frisst der Abzug einen grossen Teil weg. Deshalb sparen Teilzeitangestellte oft wenig in der Pensionskasse. Bei gleichem Lohn ist dein versicherter Lohn 2027 im gesetzlichen Minimum CHF 420 tiefer als 2026.
🧮 Mini-Rechner: Was heisst das für dich 2027?
Gib deinen Jahreslohn ein. Der Rechner zeigt dir dein 3a-Maximum, den passenden Dauerauftrag, eine grobe Steuerersparnis und deinen versicherten Lohn im gesetzlichen Minimum.
✅ Checkliste fürs neue Jahr
- 3a-Dauerauftrag anpassen. Mit Pensionskasse CHF 614 pro Monat und CHF 619 im Dezember.
- 2026 noch voll ausschöpfen. Für 2026 gilt bis Ende Dezember noch das Maximum von CHF 7'258. Viele Anbieter haben Fristen vor Weihnachten.
- Vorsorgeausweis prüfen. Arbeitest du Teilzeit, schau nach, ob und wie du versichert bist.
- Knapper Lohn? Liegt er nahe bei CHF 23'040, frag deinen Arbeitgeber, ob du 2027 weiter versichert bist.
- Selbständig? Rechne 20% deines Einkommens aus, höchstens CHF 36'864.
- Säule 3a investieren. Mit meinen Codes startest du bei finpension, Yuh oder frankly mit Bonus.
Häufige Fragen zu den Vorsorge-Beträgen 2027
Wie viel kann ich 2027 in die Säule 3a einzahlen?
Ab wann gelten die neuen Beträge?
Wie hoch soll mein 3a-Dauerauftrag 2027 sein?
Was ist die Eintrittsschwelle der Pensionskasse?
Was ist der Koordinationsabzug?
Warum steigen diese Beträge?
Alle vier Änderungen gelten ab dem 1. Januar 2027
Die Beträge steigen nur leicht, aber es lohnt sich, sie zu kennen. Speichere dir diesen Beitrag und passe deinen 3a-Dauerauftrag fürs neue Jahr an. Wenn du Teilzeit arbeitest, nimm dir zehn Minuten für deinen Vorsorgeausweis.
Die Zahlen stammen aus der Medienmitteilung des Bundesrats vom 2. Oktober 2026 auf admin.ch. Sie steigen, weil der Bundesrat gleichzeitig die AHV-Renten um 1.59% erhöht.
5. Oktober 2026: Beitrag veröffentlicht, basierend auf dem Bundesratsbeschluss vom 2. Oktober 2026.
Finanzbloggerin
Zertifizierte Vermögensberaterin IAF
Mein Dividenden Depot I Eröffne dein Swissquote Depot und erhalte CHF 100 Trading Credits mit dem Code MKT_LIEBEFINANZEN I Meine Lieblings-Kreditkarte I Gratis Gutscheine