 Aktualisiert am 5. November 2026 · von Helga Baechler, zertifizierte Vermögensberaterin IAF
Reicht dein Geld im Alter? Der Vorsorge-Rechner zählt AHV, Pensionskasse, Säule 3a, Depot und Sparkonto zusammen. In 2 Minuten siehst du, wo du stehst, wie gross deine Lücke ist und welcher Hebel am meisten bringt.
Gerechnet wird mit den Zahlen 2027 des Bundesrats. Die Ergebnisse sind grobe Richtwerte zur Orientierung und Unterhaltung, keine Anlageberatung.
Wie viel Rente brauche ich in der Schweiz?
Als Faustregel brauchst du im Alter ca. 70 bis 80% deines letzten Lohns, um deinen Lebensstandard zu halten. AHV und Pensionskasse decken zusammen oft nur ca. 60%. Den Rest schliesst du mit der Säule 3a und eigenem Vermögen. Der Rechner zeigt dir deine persönliche Lücke in Franken pro Monat.
Reicht deine Rente im Alter?
AHV, Pensionskasse, 3a und Depot in einem · Zahlen 2027 · gratis · ohne Anmeldung
ℹ️ Grobe Richtwerte zur Orientierung, keine Beratung. Deine Zahlen bleiben in deinem Browser.
1Das WichtigsteBei 13 Monatslöhnen rechnest du Monatslohn mal 13. Teilzeit stellst du gleich unten ein.
📄Altersguthaben auf deinem Vorsorgeausweis.
⭐ Bonus, dein Vermögen neben der Vorsorge
Optional. Aktien-Depot und Cash auf der Bank zählen als Bonus zu deiner Rente dazu.
Ohne Notgroschen.
Genauer rechnen (optional)3a-Anlage, verheiratet, AHV-Lücken, Rente vom Vorsorgeausweis
🌱 So liegt deine 3a
💍 Zivilstand und AHV
Ehepaare erhalten zusammen höchstens 150% der AHV-Maximalrente.
Zum Beispiel Jahre im Ausland. Unsicher? Lass 0 stehen.
🏢 So rechnet deine Pensionskasse
Nimm die Rente ohne Zins oder mit dem tiefsten Zins. Das ist die genaueste Variante.
Dein Vorsorge-Level
🌱 –
🧩 Woher deine Rente kommt
Pro Monat in heutiger Kaufkraft. AHV inkl. 13. Rente. Kapital aus 3a, Depot und Cash wird bis 90 aufgebraucht.
🚀 So schliesst du die Lücke
📸 Dein Level als Story-Bild, ohne Beträge
So rechnet der Rechner
Vereinfachte Schätzung mit Zahlen 2027. AHV nach Skala 44 mit deinem heutigen Lohn als Durchschnitt. Pensionskasse im gesetzlichen BVG-Minimum mit Altersgutschriften 7 bis 18%, BVG-Mindestzins 2% (gilt ab 2027) und Umwandlungssatz 6,8%, ausser du gibst die Rente vom Ausweis ein. Lohn und Pensum bleiben gleich. Wertschriften 3% Rendite nach Teuerung, Konto und Sparkonto 0%. Ohne Steuern. Alle Ergebnisse sind unverbindliche Richtwerte zur Orientierung, keine Anlage-, Steuer- oder Vorsorgeberatung. Für deine Planung frag deine Pensionskasse, deine Ausgleichskasse oder eine unabhängige Fachperson.
Vorsorge-Rechner erklärt: So rechnen die 3 Säulen
Deine Rente in der Schweiz kommt aus drei Töpfen. Der Vorsorge-Rechner schätzt jeden Topf einzeln und zählt sie dann zusammen.
| Säule | Was es ist | Das zählt |
|---|---|---|
| 1. Säule AHV | Staatliche Rente für alle | Durchschnittslohn und Beitragsjahre, 2027 zwischen CHF 1’280 und 2’560 pro Monat, dazu die 13. AHV-Rente |
| 2. Säule PK | Pensionskasse über den Arbeitgeber | Versicherter Lohn, Alter, Zins und Umwandlungssatz |
| 3. Säule | Säule 3a, Depot und Sparkonto | Wie viel du sparst und wie du es anlegst |
Die AHV ist gedeckelt. Wer mehr als CHF 92’160 verdient, bekommt trotzdem höchstens die Maximalrente. Je höher dein Lohn, desto wichtiger werden darum Pensionskasse und Säule 3a. Wie die AHV genau rechnet, zeige ich dir in AHV Rente berechnen.
⚠️ Teilzeit trifft die Pensionskasse doppelt
Im gesetzlichen Minimum wird bei jedem Lohn der volle Koordinationsabzug von CHF 26’880 abgezogen. Wie viel dich ein tieferes Pensum kostet, zeigt dir der Teilzeit-Rechner.
Wie viel Rente brauchst du wirklich?
Im Alter fallen einige Kosten weg, zum Beispiel AHV- und PK-Beiträge, das Sparen für die Vorsorge und oft der Arbeitsweg. Darum rechnet man meist mit ca. 70 bis 80% vom letzten Lohn. Im Rechner stellst du dein Ziel selbst ein.
🧮 Die Formel
Jahreslohn × Ziel in % ÷ 12 = Ziel pro Monat
CHF 85’000 × 80% ÷ 12 = ca. CHF 5’667 pro Monat
- 60% reicht, wenn du schuldenfrei wohnst oder bescheiden lebst.
- 70 bis 80% ist ein guter Wert, um deinen Lebensstandard zu halten.
- Über 80% brauchst du, wenn du viel reisen willst oder hohe Fixkosten hast.
💡 Mein Tipp
Schau dir dein heutiges Budget an statt nur den Lohn. Dafür hilft dir der Budget-Rechner.
So schliesst du deine Vorsorgelücke
- Säule 3a voll einzahlen. Bis CHF 7’373 pro Jahr ab 2027, und du sparst Steuern. Wie viel, zeigt dir der Säule-3a-Steuerrechner. Fehlende Jahre ab 2025 kannst du nachzahlen.
- 3a investieren statt auf dem Konto. Über 20 oder 30 Jahre macht das oft Zehntausende Franken aus. Die Kosten vergleichst du im Säule-3a-Gebühren-Vergleich.
- Keine 3a bei einer Versicherung. Sparen und Versichern zusammen ist viel zu teuer. Warum, liest du in Gemischte Lebensversicherung.
- Ein Depot neben der 3a. Ein günstiger Welt-ETF mit Sparplan ist flexibel und jederzeit verfügbar. So startest du, erkläre ich in Investieren für Anfänger. Dein Endkapital rechnest du im ETF-Sparplan-Rechner.
- PK-Einkauf prüfen. Ab ca. 45 lohnt sich ein Einkauf oft, weil du Steuern sparst. Rechne es im PK-Einkauf-Rechner durch.
- AHV-Auszug bestellen. Fehlende Jahre kannst du nur 5 Jahre zurück nachzahlen. Den Auszug bekommst du gratis bei deiner Ausgleichskasse.
Wichtig ist auch die Reihenfolge. Zuerst kommt ein Notgroschen, erst dann investierst du. Wie lange deine Reserve heute reicht, siehst du im Reserven-Rechner.
Säule 3a mit Bonus eröffnen
Der einfachste Hebel gegen die Vorsorgelücke ist eine günstige, investierte Säule 3a. Das sind meine Favoriten.

1. finpension 3a
- 0,39% flat, sehr günstig
- Bis 99% Aktien
- Mehrere Portfolios für gestaffelten Bezug
🎁 CHF 25 Gutschrift
Zu finpension 3a →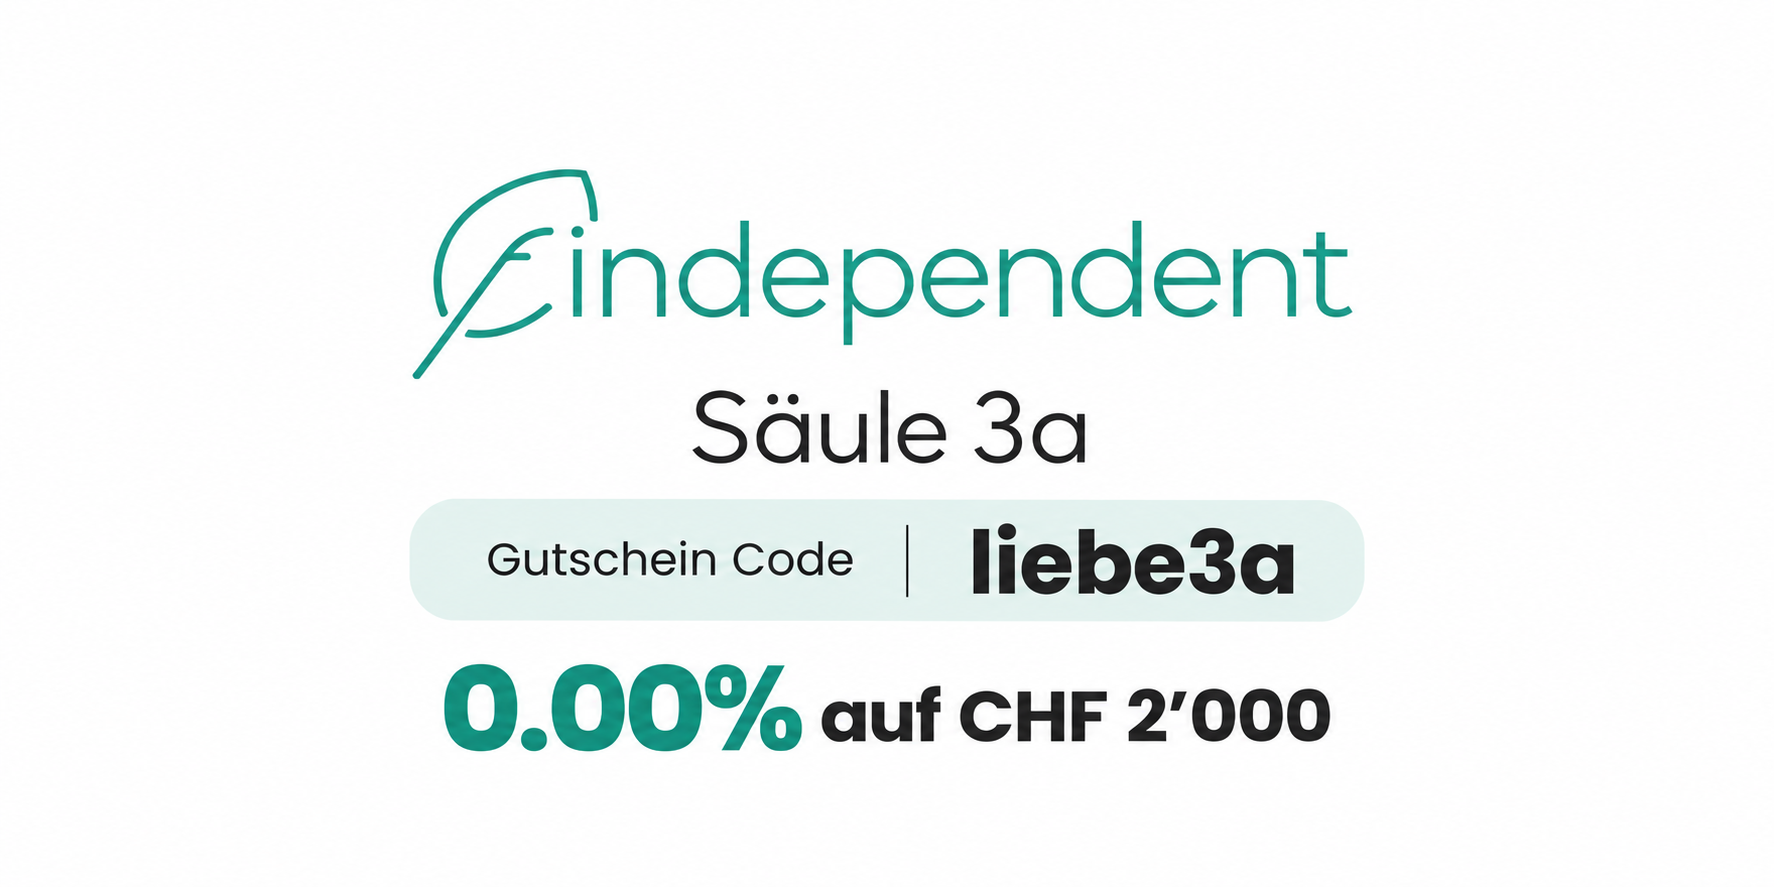
2. findependent 3a
- Nur 0,29% Verwaltungsgebühr
- Strategie selbst wählen
- Neu seit Oktober 2026
🎁 CHF 2’000 gebührenfrei
zeitlich unbegrenzt, ein Code pro Person
Zu findependent 3a →3. VIAC 3a
- Max. 0,40% Verwaltungsgebühr
- Cash bleibt gebührenfrei
- Nachhaltige Strategien
🎁 Startbonus mit Code
VIAC im Vergleich →
4. frankly 3a
- 0,43% all-in
- 3a-App der Zürcher Kantonalbank
- Einfach für Einsteigerinnen
🎁 CHF 50 Gutschrift
Zu frankly →Codes gibst du bei der Eröffnung ein. Nur mit Wohnsitz Schweiz. Affiliate-Links, für dich ohne Mehrkosten. Angaben ohne Gewähr. Alle Codes
Häufige Fragen zum Vorsorge-Rechner
Wie genau ist der Vorsorge-Rechner?
Er zeigt nur grobe Richtwerte und dient der Orientierung und Unterhaltung, er ist keine Anlage- oder Vorsorgeberatung. Gerechnet wird in heutiger Kaufkraft, die AHV mit deinem heutigen Lohn als Durchschnitt und die Pensionskasse im gesetzlichen Minimum. Genauer wird es mit der Rente von deinem Vorsorgeausweis.
Wie hoch ist die AHV-Rente 2027?
Zwischen CHF 1’280 und CHF 2’560 pro Monat bei vollen Beitragsjahren. Ehepaare erhalten zusammen höchstens CHF 3’840. Dazu kommt einmal im Jahr die 13. AHV-Rente.
Wie viel Prozent vom Lohn brauche ich im Alter?
Meist ca. 70 bis 80% vom letzten Lohn. Wohnst du schuldenfrei oder lebst du bescheiden, reichen oft auch 60%.
Wie gross ist eine typische Vorsorgelücke?
Das hängt stark von Lohn, Pensum und Pensionskasse ab. Wer gut verdient oder Teilzeit arbeitet, hat oft eine grössere Lücke, weil die AHV gedeckelt ist und der Koordinationsabzug Teilzeit hart trifft.
Was bringt am meisten gegen die Vorsorgelücke?
Meist die Säule 3a jedes Jahr voll einzahlen und in Wertschriften anlegen. Je früher du startest, desto mehr hilft der Zinseszins. Ab ca. 45 kommt oft ein PK-Einkauf dazu.
Zählt der Notgroschen zur Vorsorge?
Nein. Den Notgroschen brauchst du als Reserve für Notfälle. Im Rechner gibst du darum nur das Geld ein, das du fürs Alter zur Seite legst.
Quellen: SRF, AHV-Renten 2027 · WEKA, Grenzbeträge 2027 · BSV, Masszahlen BVG · Bundesrat, BVG-Mindestzins 2027. Stand 5. November 2026. Alle Rechner-Ergebnisse sind unverbindliche Richtwerte zur Unterhaltung und Orientierung. Ohne Gewähr, keine Anlage-, Steuer- oder Vorsorgeberatung.
Finanzbloggerin · Zertifizierte Vermögensberaterin IAF
Seit 2020 investiere ich mit meinem eigenen Dividenden-Depot an der Börse und schreibe ebenso lange als Finanzbloggerin auf liebefinanzen.ch über meine Erfahrungen.
Mein Tipp Eröffne dein Swissquote Depot und erhalte CHF 100 Trading Credits mit dem Code
MKT_LIEBEFINANZEN
Über mich Mein Dividenden Depot Meine Lieblings-Kreditkarte Gratis Gutscheine