Neue HSG-Studie 2026 · Spar-Check
Wie viel sparen Schweizer pro Monat?
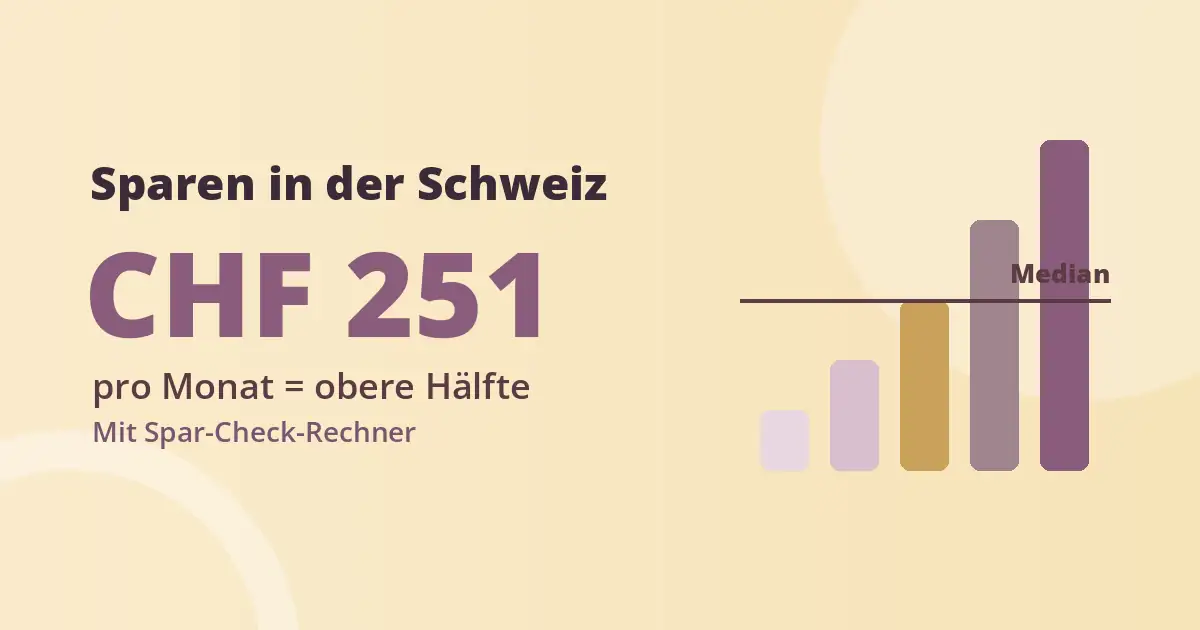
Die Hälfte der Erwachsenen in der Schweiz spart höchstens CHF 250 im Monat. Ab CHF 251 gehörst du zur oberen Hälfte. Mach den Spar-Check, hol dir dein Spar-Level und finde heraus, was aus deinem Geld werden kann.
 Aktualisiert am 11. November 2026 · Lesezeit ca. 9 Minuten · von Helga Baechler, zertifizierte Vermögensberaterin IAF
Wie viel sparen Schweizer pro Monat?
Laut einer neuen Studie der Universität St. Gallen liegt der Median aller Erwachsenen in der Schweiz bei CHF 100 bis 250 Sparen pro Monat. Wer CHF 251 oder mehr zur Seite legt, gehört also zur oberen Hälfte. Ca. 21% können gar nichts sparen, und mehr als die Hälfte spart heute weniger als vor drei Jahren.
Spar-Check: Wo stehst du im Schweizer Vergleich?
Schieb den Regler auf deinen Sparbetrag. Der Rechner zeigt dir sofort dein Spar-Level, wo du im Vergleich zur HSG-Studie stehst und was aus deinem Geld werden kann. Ohne Anmeldung und ohne Tippen.
🥇 Mein Spar-Check 2026
Zähl alles zusammen, was du jeden Monat zur Seite legst, also Sparkonto, Säule 3a und Sparplan. Nichts wird gespeichert.
CHF 250
CHF 500
Was daraus werden kann
Anbieter, die zu deinem Level passen
📣 Fordere deine Freundinnen und Freunde heraus. Wer spart mehr?
Vereinfachte Beispielrechnung mit monatlicher Einzahlung, ohne Gebühren, Steuern und Teuerung. Die Renditen sind Beispiele, keine Prognose. Aktien können auch über längere Zeit an Wert verlieren. Keine Anlageberatung. *Werbung, Affiliate-Links.
Den ganzen Zinseszins-Effekt mit eigenem Startkapital rechnest du im ETF-Sparplan-Rechner nach. Wie viel Prozent deines Lohns du sparst, zeigt dir der Sparquote-Rechner, und wie dein Vermögen im Vergleich dasteht, der Vermögensrechner Schweiz.
Die wichtigsten Zahlen der HSG-Studie
Für die Studie hat das Institut für Marketing und Customer Insight der Universität St. Gallen im Herbst 2026 über 3’000 Erwachsene aus allen Sprachregionen befragt. 20 Minuten hat die Resultate zuerst veröffentlicht.
«Wer also 251 Franken pro Monat sparen kann, ist in der oberen Hälfte»
Sven Reinecke, Professor an der HSG, gegenüber 20 Minuten
Was heisst Median? Stell dir vor, alle Befragten stehen der Reihe nach, vom kleinsten bis zum grössten Sparbetrag. Die Person genau in der Mitte ist der Median. Die eine Hälfte spart mehr, die andere weniger. Anders als der Durchschnitt wird der Median nicht von ein paar Grosssparern nach oben gezogen.
Spannend finde ich eine weitere Aussage aus dem Bericht. Laut Reinecke haben viele Menschen im Moment gar keine richtige Strategie zum Sparen. Genau da setzt du mit den 7 Schritten weiter unten an. Wichtig ist auch, dass die Zahlen auf der eigenen Einschätzung der Befragten beruhen, nicht auf Kontoauszügen.
CHF 251 oder CHF 1’736? Person und Haushalt sind nicht dasselbe
Vielleicht hast du schon ganz andere Zahlen gelesen. Das Bundesamt für Statistik (BFS) kommt auf viel höhere Sparbeträge. Beide Zahlen stimmen, sie messen nur etwas anderes.
HSG-Studie 2026
CHF 100 bis 250
Median pro erwachsene Person, nach eigener Einschätzung. Die Hälfte spart mehr, die andere Hälfte weniger.
BFS Haushaltsbudget 2023
CHF 1’736
Durchschnitt pro Haushalt, ca. 16.8% vom Bruttoeinkommen. Hohe Einkommen ziehen den Schnitt nach oben.
Quellen HSG-Studie im Auftrag von Philoro, 2026, und BFS Haushaltsbudgeterhebung 2023, veröffentlicht im November 2025.
Für deinen persönlichen Vergleich ist die HSG-Zahl meist die bessere. Sie zeigt, was eine einzelne Person typischerweise schafft. Und sie macht Mut. Du musst nicht CHF 1’700 sparen, um besser als die Hälfte zu sein.
Wofür sparen die Menschen in der Schweiz?
Mehrfachnennungen möglich. Quelle HSG-Studie im Auftrag von Philoro, 2026.
Ganz oben steht die Altersvorsorge. Das passt perfekt zur Säule 3a, denn damit sparst du fürs Alter und gleichzeitig Steuern. Wie viel das bei dir ausmacht, zeigt dir der Säule-3a-Steuerrechner. Wie gross deine Reserve für Notfälle sein sollte, rechnest du mit dem Notgroschen-Rechner aus.
Wo würden die Menschen ihr Geld anlegen?
Gefragt wurde auch, wie die Befragten einen grösseren Geldbetrag anlegen würden. Das Resultat ist sehr vorsichtig.
Mehrfachnennungen möglich. Quelle HSG-Studie im Auftrag von Philoro, 2026.
Auffällig ist, wie beliebt das Sparkonto bleibt, obwohl es aktuell kaum Zins bringt. Im Spar-Check siehst du, wie gross der Unterschied über 20 Jahre zwischen Sparkonto und Aktien-ETF sein kann. Für den Notgroschen ist ein Sparkonto üblich. Für Geld, das man lange nicht braucht, nutzen viele einen ETF-Sparplan. Welche Bank noch am meisten Zins zahlt, zeige ich in Bestes Sparkonto Schweiz.
🪙 Gold im Garten?
Die Studie wurde von einem Edelmetallhändler in Auftrag gegeben, darum fragt sie auch nach Gold. Ca. 58% der Menschen in der Schweiz besitzen gar kein Gold, und nach der Goldrallye wächst die Skepsis. Wer Gold hat, bewahrt es laut Reinecke oft zu Hause auf. Einige haben es sogar im Garten vergraben. Wie du Gold sicher und sinnvoll beimischst, liest du in In Gold und Silber investieren.
Warum wird Sparen schwieriger?
Mehr als die Hälfte der Befragten sagt, dass sie heute weniger sparen kann als vor drei Jahren. Die Gründe kennen viele aus dem eigenen Alltag.
- Krankenkasse: Die Prämien steigen Jahr für Jahr. Ein Wechsel lohnt sich oft, mehr dazu in Krankenkasse unabhängig vergleichen.
- Miete und Einkaufspreise: Fixkosten fressen einen immer grösseren Teil vom Lohn.
- Kaum Lohnerhöhungen: Wenn der Lohn stehen bleibt, bleibt am Monatsende weniger übrig.
So findest du deine CHF 251 pro Monat
CHF 251 klingt nach viel? Oft steckt das Geld in kleinen Ausgaben, die du gar nicht mehr bemerkst. Hier ein Beispiel, wie die obere Hälfte ganz ohne grossen Verzicht erreichbar wird.
| Was du änderst | Beispiel | Pro Monat |
|---|---|---|
| ☕ Weniger Kaffee unterwegs | 3× pro Woche selbst gemacht statt CHF 4.50 | ca. CHF 58 |
| 🥪 Lunch mitnehmen | 1× pro Woche Resten statt CHF 18 Menü | ca. CHF 60 |
| 🏥 Krankenkasse vergleichen | Günstigere Kasse mit gleicher Grundversicherung | ca. CHF 50 |
| 📱 Handyabo wechseln | Von CHF 70 auf ein Abo für ca. CHF 25 | ca. CHF 45 |
| 📺 Ungenutzte Abos kündigen | Streaming, Apps, Fitness, das du kaum nutzt | ca. CHF 30 |
| 🏦 Gratis Konto | Keine Kontoführungsgebühren mehr, zum Beispiel mit Zak* | ca. CHF 8 |
| Total | Schon bist du in der oberen Hälfte 🥇 | ca. CHF 251 |
Beispielwerte zur Veranschaulichung, deine Zahlen können anders aussehen. Was dich deine Gewohnheiten genau kosten, zeigt dir der Sparrechner Schweiz.
💳 Mein Extra-Trick
Bei Einkäufen, die du sowieso machst, holst du mit der gratis Coop Supercard Kreditkarte Punkte zurück. Mit meinem Code liebefinanzen bekommst du bei der Eröffnung 1’500 Superpunkte extra.* Hier geht’s zur Karte →
Und wie viel ist CHF 251 im Verhältnis zu deinem Lohn? Weniger, als du denkst.
| Nettolohn pro Monat | CHF 251 entsprechen | 10% gespart | 20% gespart |
|---|---|---|---|
| CHF 3’500 | ca. 7.2% | CHF 350 | CHF 700 |
| CHF 4’500 | ca. 5.6% | CHF 450 | CHF 900 |
| CHF 5’500 | ca. 4.6% | CHF 550 | CHF 1’100 |
| CHF 7’000 | ca. 3.6% | CHF 700 | CHF 1’400 |
Als Faustregel gelten 10 bis 20% vom Nettolohn. Deine eigene Sparquote berechnest du mit dem Sparquote-Rechner.
In 7 Schritten in die obere Hälfte
Mehr sparen heisst nicht automatisch verzichten. Oft reicht ein gutes System. So gehe ich selbst vor.
Budget machen. Schreib auf, wohin dein Geld fliesst. Mit dem Budget-Rechner Schweiz geht das in wenigen Minuten.
Kleine Gewohnheiten prüfen. Kaffee unterwegs, Abos, Lieferdienste. Der Sparrechner zeigt dir, was dich deine Gewohnheiten pro Jahr kosten.
Zuerst dich selbst bezahlen. Richte am Zahltag einen Dauerauftrag ein, bevor du Geld ausgibst. Wie das funktioniert, zeige ich in Automatisch sparen Schweiz und in Mein Money System.
Notgroschen aufbauen. 3 bis 6 Monatsausgaben auf einem eigenen Konto. Ein gratis Konto dafür ist zum Beispiel Zak, mit dem Code ZAKLOV gibt es CHF 50 Startguthaben.* Alles Weitere in Wie hoch sollte der Notgroschen sein?
Säule 3a nutzen. Du sparst fürs Alter und gleichzeitig Steuern. Mein Testsieger ist finpension, mit dem Code LIEBXP bekommst du CHF 25 geschenkt.* Für 2026 muss das Geld bis Ende Dezember einbezahlt sein.
Mit einem ETF-Sparplan starten. Schon mit kleinen Beträgen investierst du breit verteilt. Ich selbst nutze dafür die Yuh App, mit dem Code YUHLIEBE gibt es einen Startbonus.* Wie du mit wenig Geld startest, liest du in 200 CHF monatlich investieren und in Investieren für Anfänger Schweiz.
Beim Einkaufen Geld zurückholen. Mit Cashback und Kreditkarten-Punkten sparst du bei Einkäufen, die du sowieso machst. Meine Tricks stehen in Cashback Maxing Schweiz und im Singles-Day-Guide.
«Nicht wie viel du sparst, macht den Unterschied, sondern dass du heute damit anfängst.»
Helga Baechler, liebefinanzen.ch
💡 Mein Gedanke dazu
Wie viel du sparen kannst, hängt stark von Lohn, Miete und Familie ab. Vergleiche dich darum nicht zu streng mit anderen. Viel wichtiger ist, dass du überhaupt anfängst und regelmässig dranbleibst. Auch CHF 50 im Monat sind nach 20 Jahren ein schönes Polster, und der Weg zu deinen ersten 100’000 Franken beginnt mit dem ersten Dauerauftrag.
Mein Finanzsetup zum Sparen und Investieren
Diese Anbieter kenne ich gut, die meisten nutze ich selbst. Tippe auf den Code, er wird kopiert, und gib ihn direkt bei der Anmeldung ein. Für dich kostet das nichts extra.
*Werbung, Affiliate-Links und Codes. Für dich entstehen keine Mehrkosten. Bedingungen gemäss Anbieter, Stand November 2026.
Häufige Fragen zum Sparen in der Schweiz
Wie viel spart eine Person in der Schweiz pro Monat?
Laut der HSG-Studie 2026 liegt der Median aller Erwachsenen bei CHF 100 bis 250 pro Monat. Bei Menschen, die überhaupt sparen können, liegt er bei CHF 250 bis 500. Ca. 21% können gar nichts sparen.
Ab wie viel Sparen gehöre ich zur oberen Hälfte?
Wer CHF 251 oder mehr pro Monat sparen kann, gehört laut HSG-Professor Sven Reinecke zur oberen Hälfte aller Erwachsenen in der Schweiz.
Wie viel spart ein Schweizer Haushalt im Durchschnitt?
Laut Haushaltsbudgeterhebung 2023 des BFS bleiben einem Haushalt im Schnitt ca. CHF 1’736 pro Monat zum Sparen übrig, das sind ca. 16.8% des Bruttoeinkommens. Das ist ein Durchschnitt pro Haushalt und wird von hohen Einkommen nach oben gezogen.
Wie viel Prozent vom Lohn sollte ich sparen?
Eine bekannte Faustregel sind 10 bis 20% vom Nettolohn. Wichtiger als die genaue Zahl ist, regelmässig und automatisch zu sparen, zum Beispiel mit einem Dauerauftrag am Zahltag.
Wo lege ich mein Erspartes am besten an?
Das hängt vom Ziel ab. Für den Notgroschen eignet sich ein Sparkonto, fürs Alter die Säule 3a und für langfristigen Vermögensaufbau oft ein breit gestreuter ETF-Sparplan. Das ist keine Anlageberatung, entscheide passend zu deiner Situation.
Wer hat die Studie durchgeführt?
Das Institut für Marketing und Customer Insight der Universität St. Gallen im Auftrag des Edelmetallhändlers Philoro. Vom 22. September bis 12. Oktober 2026 wurden online 3’057 Erwachsene aus allen Sprachregionen befragt. Berichtet hat zuerst 20 Minuten.
Mein Fazit
Die Studie zeigt, dass Sparen in der Schweiz schwieriger geworden ist. Gleichzeitig ist die gute Nachricht klar. Mit CHF 251 im Monat gehörst du bereits zur oberen Hälfte. Noch wichtiger als der Vergleich ist aber, überhaupt regelmässig zu sparen. Viele bauen dabei auf drei Bausteine, einen Notgroschen, die Säule 3a und einen langfristigen Sparplan. Das ist keine Anlageberatung. Mach jetzt den Spar-Check, teile dein Spar-Level und richte noch heute deinen ersten Dauerauftrag ein.
Weiterlesen
Quellen der Zahlen: Studie des Instituts für Marketing und Customer Insight der Universität St. Gallen im Auftrag von Philoro, Online-Befragung von 3’057 Erwachsenen vom 22. September bis 12. Oktober 2026, berichtet von 20 Minuten am 11. November 2026. Haushaltszahlen aus der BFS Haushaltsbudgeterhebung 2023. *Werbung, Affiliate-Links, für dich entstehen dadurch keine Mehrkosten. Keine Anlageberatung.

Finanzbloggerin · Zertifizierte Vermögensberaterin IAF
Seit 2020 investiere ich mit meinem eigenen Dividenden-Depot an der Börse und schreibe ebenso lange als Finanzbloggerin auf liebefinanzen.ch über meine Erfahrungen.
Mein Tipp Eröffne dein Swissquote Depot und erhalte CHF 100 Trading Credits mit dem Code
MKT_LIEBEFINANZEN
Über mich Mein Dividenden Depot Meine Lieblings-Kreditkarte Gratis Gutscheine