
Gratis Kreditkarten Schweiz: Vergleich und Kosten 2026
Update Juli 2026
Update Juli 2026: Seit dem 12. Mai 2026 hat die Coop Supercard Kreditkarte ihre separate Fremdwährungsgebühr gestrichen, sie steht damit bei den Auslandskosten neu auf gleicher Stufe wie die Migros Cumulus. Wichtig: Bei beiden Karten steckt trotzdem noch ein Wechselkursaufschlag von schätzungsweise 1,5–3,5% im verwendeten Kurs selbst, “0% Gebühr” heisst also nicht automatisch der günstigste Kurs.
- Alle fünf verglichenen Karten kommen dauerhaft ohne Jahresgebühr, ausser Miles & More Classic (CHF 120).
- Neu seit Mai 2026: Coop Supercard hat ihre separate Auslandsgebühr gestrichen.
- Trotzdem steckt bei Coop Supercard und Migros Cumulus ein Wechselkursaufschlag von ca. 1,5–3,5% im Kurs selbst.
- Bargeldbezug ist bei fast allen Karten teuer (meist 3,75%). Nutze dafür lieber Yuh, Neon oder Zak.
- Alltag in der Schweiz, Coop-Kundin? → Coop Supercard
- Viel im Ausland unterwegs, kein Coop-Bezug? → Migros Cumulus
- Fliegst regelmässig mit SWISS/Lufthansa? → Miles & More Classic
- Willst einfaches Geld-Cashback statt Punkte? → Cashback Card
- Bist unsicher oder brauchst nur ab und zu eine Karte? → Coop Supercard, weil gratis und ohne Risiko testbar
Die Auswahl an Kreditkarten in der Schweiz ist mittlerweile riesig und es ist nicht einfach, den Überblick zu behalten. In diesem Bericht fokussiere ich auf die Gebühren und zusätzliche Kosten der Kreditkarten. Zudem erfährst du:
- Worauf achte ich bei Kreditkarten?
- Wie sehen die Sammelpunkte Systeme aus?
- Wie unterschiedlich sind die Kosten bei gratis Kreditkarten?
- Welche Karte lohnt sich?
Gratis Kreditkarten Schweiz: Vergleichstabelle 2026
Hier findest du eine Auswahl der bekanntesten Schweizer Kreditkarten. Ich werde später noch weitere Karten vergleichen wie zum Beispiel die Kreditkarten von Cembra Money Bank.
Welches sind die wichtigsten Gebühren-Kennzahlen bei Kreditkarten, auf die du unbedingt achten musst?
- Kosten für Käufe im Ausland!
- Verzugszins bei Teilzahlungen!
- Gebühr beim Abheben am Bankomat
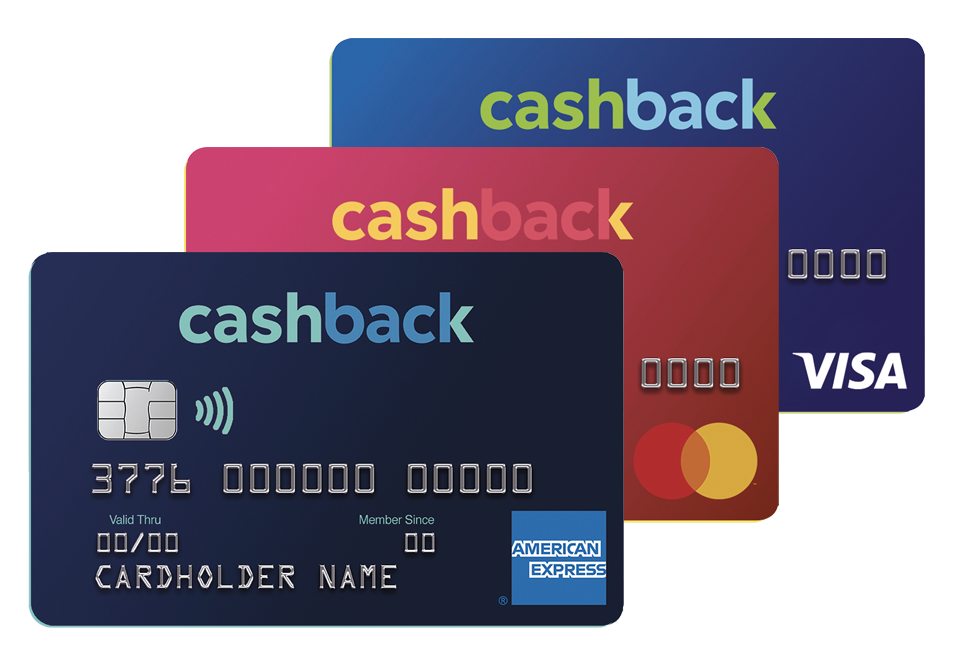
| 🏆 Coop Supercard Kreditkarte (Nr. 1) | Migros Cumulus Kreditkarte | Swiss Loyalty Cards Poinz | SWISS Miles & More Classic Kreditkarte | Cashback Cards Kreditkarte Mastercard | |
|---|---|---|---|---|---|
 |  |  |  |  | |
| 🏆 Jetzt beantragen* | — | — | — | — | |
| Gutschein Code | liebefinanzen = 1500 Superpunkte | ||||
| Cashback System | Coop Superpunkte | Migros Cumulus- punkte | Geld Gutschrift | Flugmeilen | Geld Gutschrift |
| Jahresgebühr | CHF 0 | CHF 0 | CHF 0 | CHF 120 | CHF 0 |
| Bank | TopCard Service AG | Migros Bank | Swisscard AECS GmbH | Swisscard AECS GmbH | Swisscard AECS GmbH |
| Kosten Rechnung auf Papier | CHF 1,95 | CHF 2 | CHF 1,95 | CHF 1,95 | CHF 1,95 |
| Kosten für Käufe im Ausland | 0%* | 0%* | 2,5% | 2,5% | 2,5% |
| Mahn-gebühren | CHF 0-CHF 60 (1. Mahnung gratis) | CHF 30 | CHF 30 | CHF 20 | CHF 30 |
| Kosten Bargeld abheben Schweiz | 3,75%, mind. CHF 5 | 2,5%, mind. CHF 5 | 3,75%, mind. CHF 5 | 3,75 %, mind. CHF 5 | 3,75%, mind. CHF 5 |
| Kosten Bargeld abheben Ausland | 3,75%, mind. CHF 10 | 2 Bezüge pro Jahr bis CHF 500 kostenlos, danach 2,5%, mind. CHF 10 | 3,75%, mind. CHF 10 | 3,75 %, mind. CHF 10 | 3,75%, mind. CHF 10 |
| Verzugszins | 12% | 10,4% | 13% | 13% | 13% |
| Neuer Pin beantragen | CHF 10 | CHF 10 | CHF 10 | CHF 10 | |
| Karte sperren | CHF 0 | CHF 0 | CHF 0 | CHF 0 | |
| Ersatzkarte | CHF 20 | CHF 20 | CHF 25 | CHF 25 | CHF 25 |
| Limite | CHF 1000-CHF 10`000 | CHF 15`000 | CHF 10`000 | CHF 15`000 | CHF 10`000 |
*Seit 12. Mai 2026 fällt die separate Fremdwährungsgebühr der Coop Supercard Kreditkarte weg. Bei Zahlungen in CHF im Ausland kann der Wechselkurs trotzdem einen Aufschlag von rund 1,5% enthalten. Auch die Migros Cumulus wirbt mit 0% Fremdwährungsgebühr, der verwendete Wechselkurs enthält aber ebenfalls schätzungsweise 1,5–3,5% Aufschlag. Alle Gebühren und Zinssätze können sich ändern, prüfe die aktuellen Konditionen direkt beim Anbieter.
💡 Update Mai 2026: Coop Supercard streicht Auslandsgebühr
Lange war die Coop Supercard Kreditkarte für Auslandseinsätze nur zweite Wahl. Seit dem 12. Mai 2026 ist die separate Fremdwährungsgebühr weggefallen. Wichtig: Wie bei der Migros Cumulus steckt der Aufschlag jetzt im Wechselkurs selbst. Zahle im Ausland wenn möglich in der Landeswährung statt in CHF.
Mein Ranking: Warum die Coop Supercard ganz klar Nr. 1 ist
Coop Supercard Kreditkarte
Keine Jahresgebühr, keine separate Auslandsgebühr mehr seit Mai 2026, unkompliziertes Superpunkte-System und ein Herausgeber (TopCard/UBS), mit dem ich gute Erfahrungen gemacht habe. Für mich die einzige Kreditkarte, die ich uneingeschränkt weiterempfehle.
Code*: liebefinanzen → 1’500 Superpunkte Jetzt beantragen🧮 Rechenbeispiel: So viel bringen dir die Superpunkte
Gibst du CHF 15’000 pro Jahr bei Coop und Partnern aus, sammelst du 15’000 Superpunkte (1 Punkt/CHF). Bei weiteren CHF 10’000 Ausgaben ausserhalb von Coop kommen nochmal rund 3’333 Punkte dazu (1 Punkt/CHF 3). Macht zusammen ca. 18’333 Punkte, umgerechnet rund CHF 183 (100 Punkte = CHF 1). Dazu kommt der Willkommensbonus von 1’500 Punkten (CHF 15) mit dem Code liebefinanzen. Alles komplett gratis, da keine Jahresgebühr anfällt.
Die anderen vier Karten sind nicht schlecht, aber jede hat einen klaren Nachteil gegenüber der Coop Supercard:
- Platz 2: Migros Cumulus — gleichauf bei den Gebühren, aber das Cashback-System bringt mir persönlich weniger als Superpunkte, da ich seltener bei Migros einkaufe.
- Platz 3: Cashback Card (Swisscard) — 2,5% Auslandsgebühr statt 0%, dafür einfaches Geld-Cashback ohne Punkte-Umrechnung.
- Platz 4: Swiss Loyalty Poinz — ebenfalls 2,5% im Ausland, und das Punktesystem ist im Alltag weniger verbreitet einlösbar als Superpunkte.
- Platz 5: SWISS Miles & More Classic — als einzige Karte mit CHF 120 Jahresgebühr, lohnt sich nur, wenn du wirklich regelmässig mit SWISS/Lufthansa fliegst und die Meilen brauchst.
Deshalb verlinke ich in diesem Artikel bewusst nur die Coop Supercard direkt zur Beantragung. Die anderen Karten kannst du bei Interesse direkt bei den jeweiligen Anbietern suchen.
Alle Konditionen im Überblick, geordnet nach meiner Einschätzung, welche Karte für wen am meisten Sinn ergibt.
Gratis Kreditkarten Schweiz: Worauf solltest du achten?
Ist eine Kreditkarte wirklich kostenlos? Trotz gratis Jahresgebühr können weitere Kosten entstehen. Bei Kreditkarten ist es wichtig, auf zusätzliche Kosten zu achten und sie zu vermeiden.
Diese 8 Punkte helfen dir, die gratis Kreditkarten in der Schweiz zu bewerten:
1. Jahresgebühr
Heutzutage gibt es gute, kostenlose Kreditkarten. Eine Jahresgebühr ist überflüssig. Viele Grossbanken verrechnen immer noch Jahresgebühren bei Kreditkarten.
Sind die Benefits der Kreditkarte so wichtig, dass eine Jahresgebühr gerechtfertigt ist, zum Beispiel Zutritt zu Flughafen-Lounges? Was ist dir wichtiger?
Ich vermeide Kreditkarten mit Jahresgebühren von CHF 100 oder mehr, egal was der Benefit ist.
2. Gebühr für Zahlungen im Ausland
Gibt es eine Kreditkarte ohne Gebühren im Ausland?
Die meisten Kreditkarten schlagen auf den Kaufbetrag im Ausland bei Fremdwährungen eine Gebühr drauf, die in Prozent % abgerechnet wird.
Migros Cumulus und mittlerweile auch Coop Supercard verzichten auf eine separate Auslandsgebühr. Achte aber trotzdem auf den effektiven Wechselkurs: Beide Banken bauen dort einen Aufschlag von rund 1,5 bis 3,5% ein. Eine echte “0-Kosten”-Karte fürs Ausland gibt es realistisch betrachtet bei keinem Anbieter.
Alles über 2% Wechselkursaufschlag finde ich für den Auslandseinsatz zu teuer. Die gratis Kreditkarten von Swisscard AECS verrechnen eine explizite 2,5% Gebühr für Käufe im Ausland. Das ist zu teuer, daher fallen diese Kreditkarten für mich raus für Auslandseinkäufe!
Attraktiver für Zahlungen in den Ferien sind die Schweizer Smartphone Banken Neon und Zak.
3. Kosten für Bargeldbezug am Automaten
Mit der Kreditkarte solltest du generell kein Geld am Bankomat beziehen, weder in der Schweiz noch im Ausland. Bei den meisten Kreditkarten zahlst du happige prozentuale Gebühren auf den Betrag.
Für kostenlose Bargeldbezüge gibt es die kostenlosen Smartphone Banken Yuh, Zak oder Neon, die Swissquote Debitkarte oder das Debitkärtli deiner Hausbank. Bei den Debitkarten musst du Geld auf dem Konto haben, das direkt abgebucht wird.
4. Verzugszinse (Zinsen auf Kreditraten)
Die wohl grösste Kostenfalle bei Kreditkarten sind Verzugszinse, auch Sollzinse genannt. Das heisst, wenn du nicht innerhalb der gestellten Rechnungsfrist den ganzen Betrag bezahlst, sondern Teilzahlungen wählst. Das lassen sich die Kreditkartenfirmen fürstlich belohnen.
Die Kreditkarte gibt dir also quasi einen Kredit, den du nach und nach abbezahlst. Dafür schlagen sie hohe Zinsen drauf.
Würdest du also ein Fernseher mit der Kreditkarte kaufen, aber dann die Teilzahlungsoption nutzen, würde dir die Coop Supercard 12% Zins pro Jahr und die Swisscard AECS GmbH Kreditkarten rund 13% Zins draufschlagen.
Die Verzugszinse variieren je nach Kreditkartenfirma. Die Cembra Money Bank mit CERTO, TCS, IKEA usw verrechnet aktuell 12%, Cornèrcard bis zu 12% (teils tiefere Aktionszinsen ab 10,9%, je nach Karte). Dabei sind die Verzugszinse nicht unbedingt günstiger bei Kreditkarten mit Jahresgebühren.
Vermeide diese Verzugszinse und zahle die Kreditkartenrechnungen innerhalb der Zahlungsfrist! Es kann zu Verschuldung führen, wenn du dich verzettelt!
5. Kosten für weitere Dienste
Achte bei Kreditkarten auf die Kosten bei zusätzlichen Dienstleistungen wie Kartensperrung, neue Karte bestellen, Pin Code vergessen und Papierrechnung.
Vermeide es, deine Karte zu verlieren oder den Pin-Code zu vergessen und stelle die Rechnung auf Papier ab.
Nutze die digitale Rechnung in deiner Kreditkarten-App, aber vergiss nicht, eine Push-Meldung einzurichten! Es ist wichtig, dass du die Zahlungsfrist deiner Kreditkartenrechnung einhältst!
Auch die Telefonhotlines der Kreditkarten sind teuer. Nutze lieber die Chat-Funktionen.
6. Cashback Bonussysteme
Für mich ist ein gutes Cashback Bonussystem bei Kreditkarten wichtig. Allerdings darf das Cashback System nicht kompliziert sein und die Auszahlung muss regelmässig erfolgen. Es gibt nichts nervigeres, wenn sich das Cashback ewig ansammeln muss, bevor ich es beziehen kann.
Es kommt auf die persönliche Präferenz an, welches Bonussystem dir am besten gefällt.
Ich bin ein Coop Kind und versuche, meine Coop Superpunkte zu maximieren, daher ist die Coop Supercard Kreditkarte meine Nummer 1.
Coop Supercard Kreditkarte
Meine liebste gratis Kreditkarte für Alltag und mittlerweile auch fürs Ausland.
Code*: liebefinanzen → 1’500 Superpunkte Jetzt beantragen
7. Versicherungen bei Kreditkarten
Einige Kreditkarten inkludieren Versicherungen, aber diese Leistungen sind mir zu undurchsichtig und es ist unklar, ob im Schadensfall wirklich bezahlt wird. Daher gehe ich in diesem Artikel nicht weiter auf Versicherungen bei Kreditkarten ein.
8. Visa, Mastercard oder American Express?
Welche Karte wird in deinem Radius am besten akzeptiert?
Als Schweizer Einwohner, der ein paar mal im Jahr in die Ferien fliegt, würde ich immer zu Visa und Mastercard tendieren. American Express wird in der Schweiz längst nicht überall akzeptiert.
Anders sieht es aus, wenn du oft im Ausland unterwegs bist, dann kann sich eine American Express durchaus lohnen.
Gratis Kreditkarten Schweiz: Meine Favoriten
Ich habe mich mittlerweile auf 2 Kreditkarten beschränkt:
- Coop Supercard Kreditkarte für alle Käufe in der Schweiz und mittlerweile auch im Ausland, unkompliziertes Cashback System
- Migros Cumulus Kreditkarte als Backup, ebenfalls ohne separate Fremdwährungsgebühr
Wenn du die Kreditkarten clever nutzt und kombinierst, kannst du viele Benefits und Vorteile herausholen.
Mit welchen Kreditkarten habe ich schlechte Erfahrungen gemacht?
Leider machte ich mit den Kreditkarten von Cembra Money Bank schlechte Erfahrungen. Ich nutzte sporadisch die IKEA Kreditkarte und die CERTO Kreditkarte. Es ist zwar praktisch, alle Cembra Money Bank Kreditkarten in einer App zu haben, aber leider funktionierte die App nicht richtig. Es zeigte mir die monatlichen Rechnungen nicht an! Die Push-Meldungen und der Rechnungsversand per Post funktionierte nicht zuverlässig.
Daher musste ich mehrmals Mahngebühren von über CHF 30 Franken bezahlen, zuzüglich Verzugszinsen. Das hat mich über CHF 100 gekostet, obwohl ich die Karten selten und für kleine Beträge nutzte.
Im Herbst kündigte ich beide Kreditkarten. Das PDF füllst du von Hand aus und schickst es per Post.
Bei mir hat dieser Weg gut funktioniert und ich konzentriere mich nur noch auf meine Top Kreditkarten.
Kreditkarte beantragen: Voraussetzungen und Ablauf
Bevor du eine gratis Kreditkarte beantragst, solltest du diese Punkte kennen:
- Mindestalter: 18 Jahre bei den meisten Anbietern, für Zusatzkarten teilweise ab 16 Jahren möglich
- Wohnsitz: Privatpersonen mit Wohnsitz in der Schweiz
- Einkommen und Bonität: Ein regelmässiges Einkommen wird geprüft, die Kreditlimite richtet sich nach deiner Bonität
- Ablauf: Online-Formular ausfüllen, Identität per Video-Identifikation oder in einer Postfiliale bestätigen
- Dauer: Nach Bewilligung kommt die physische Karte meist innerhalb von rund 7 Arbeitstagen per Post
Die Beantragung selbst ist bei allen hier verglichenen Karten kostenlos und unverbindlich. Solltest du die Karte am Ende nicht nutzen wollen, kannst du sie jederzeit gebührenfrei wieder kündigen.
Gratis Kreditkarten Schweiz: FAQ
Gibt es in der Schweiz wirklich komplett gratis Kreditkarten?
Ja, mehrere Anbieter verzichten dauerhaft auf eine Jahresgebühr, zum Beispiel Coop Supercard und Migros Cumulus. Achte trotzdem auf Nebenkosten wie Bargeldbezug, Verzugszins, Papierrechnung und den effektiven Wechselkurs.
Welche gratis Kreditkarte hat keine Auslandsgebühr?
Sowohl die Migros Cumulus als auch seit Mai 2026 die Coop Supercard verzichten auf eine separate Fremdwährungsgebühr. Bei beiden Karten steckt jedoch ein Wechselkursaufschlag von schätzungsweise 1,5 bis 3,5% im verwendeten Kurs selbst, komplett kostenlos ist der Auslandseinsatz also bei keiner der beiden Karten.
Sollte ich mit der Kreditkarte Bargeld abheben?
Nein, das ist bei fast allen Kreditkarten teuer (meist 3,75% des Betrags). Nutze dafür lieber eine Debitkarte oder eine Smartphone-Bank wie Yuh, Neon oder Zak.
Was passiert, wenn ich die Kreditkartenrechnung nicht rechtzeitig bezahle?
Dann fällt ein Verzugszins an, je nach Anbieter zwischen rund 10% und 13% pro Jahr. Bezahle deine Rechnung deshalb immer vollständig und fristgerecht.
Welche Kreditkarte lohnt sich für mich am meisten?
Für den Alltag in der Schweiz lohnt sich meist eine Karte mit gutem Cashback-System und ohne Jahresgebühr, zum Beispiel die Coop Supercard oder Migros Cumulus. Fliegst du regelmässig, kann sich eine Meilenkarte wie SWISS Miles & More trotz Jahresgebühr lohnen. Für reine Auslandszahlungen sind oft Smartphone-Banken wie Neon oder Zak günstiger als eine klassische Kreditkarte.
*Affiliate
Finanzbloggerin
Zertifizierte Vermögensberaterin IAF
Mein Dividenden Depot I Eröffne dein Swissquote Depot und erhalte CHF 100 Trading Credits mit dem Code MKT_LIEBEFINANZEN I Meine Lieblings-Kreditkarte I Gratis Gutscheine
Fairerweise müsste man erwähnen, das mit der Certo Kreditkarte deutlich mehr Cashback möglich ist als mit der Coop Kreditkarte. Und die Mahngebühren sind bei allen Karten horrend hoch, Rechnungen sollten daher unbedingt pünktlich bezahlt werden. Mit der App hatte ich persönlich noch nie Probleme, auch in den App Stores wird diese sehr gut bewertet.
Liebe Erika
bei der Certo Kreditkarte hatte ich sehr wenig Cashback sammeln können. Und ich hatte mindestens 300 Franken Umsatz im Monat.
Am Schluss waren es ein paar Fränkli.
Wie gesagt, es ist meine persönliche Erfahrung und ich kam mit den Certo Karten nicht zurecht.
Da kann ich mit der Coop Kreditkarte besser maximieren, weil es Teil des Coop Superpunkte Ökosystems ist.
Ich finde, jeder sollte sein bevorzugtes Cashback System finden und nutzen.
Grüsse
Helga
Mit der Coop Kreditkarte gibt es 1% Cashback in Form von Superpunktrn nur für Einkäufe bei Coop, mit Certo gibt es 1% Cashback in CHF bei z.B. Coop und zwei weiteren Händlern, die man selbst wählen kann (Migros, Aldi, Lidl, SBB, Digitec, Decathlon usw.). Wer nicht ausschliesslich bei Coop einkauft, kann daher deutlich mehr profitieren. Aber du hast natürlich recht, es muss jeder selbst entscheiden, was für das eigene Einkaufsverhalten am besten passt. Danke für deine ausführlichen Berichte und Erklärungen.
Wie kann man nur so einen Artikel schreiben ohne Neon zu berücksichtigen?
Hallo John…Wayne 🙂
Ich bin sicher, dass wir die Sache wie zivilisierte Menschen besprechen können.
Dieser Artikel vergleicht Kreditkarten.
Neon ist keine Kreditkarte, sondern eine Debitkarte.
Neon habe ich hier mit Yuh und Zak verglichen:
https://liebefinanzen.ch/yuh-vs-zak-vs-neon/
Ich hoffe, damit konnte ich deine Frage klaren.
I`m only responsible for what I say, not for what you understand.
Liebe Grüsse
Helga
Wer die Cumulus-KK als Auslandskarte empfiehlt, der bekommt entweder von der Migrosbank Geld für diese Aussage gezahlt oder versteht nicht, was dahinter passiert und hat noch nie die Abrechnung studiert.
Die Cumulus-KK hat extrem schlechte Wechselkurse und rechnet pro Einkauf ~3% auf den Kurs drauf. Die Bezahlaktion ist zwar “gratis”, jedoch versteckt sich die Gebühr im Wechselkurs, was die Karte effektiv zu den teuersten macht.
Die Migros Kreditkarte macht keine Influencer-Kooperationen.