Neue Studie 2026 · Depotgebühren im Vergleich
Millionäre wechseln die Bank und sparen tausende Franken Gebühren
Jede vierte vermögende Person hat ihre Anlagebank gewechselt. Hier siehst du, was ein Millionen-Depot bei der Hausbank kostet, warum Gebühren in Prozent vom Vermögen so teuer sind und wie das günstige Setup mit Swissquote, finpension und Yuh aussieht.
 Aktualisiert am 9. November 2026 · Lesezeit ca. 10 Minuten · von Helga Baechler, zertifizierte Vermögensberaterin IAF
Schweizer Millionärinnen und Millionäre sind ihrer Bank viel weniger treu als gedacht. Jede vierte Person hat in den letzten fünf Jahren die wichtigste Anlagebank gewechselt. Ich zeige dir, was hinter dem Wechsel steckt, wie viel Geld bei einem grossen Depot auf dem Spiel steht und wie ein schlaues Setup mit Hausbank, Swissquote und finpension aussieht.
Lohnt sich Swissquote für Millionärinnen und Millionäre?
Für alle, die ihre Anlageentscheide selbst treffen, sehr oft ja. Bei Swissquote ist die Depotgebühr bei CHF 50 pro Quartal gedeckelt, erst über CHF 1 Million kommt ein kleiner Zuschlag von 0.0075 Prozent pro Quartal dazu. Viele Hausbanken verlangen dagegen 0.25 bis 0.35 Prozent pro Jahr ohne Obergrenze. Bei CHF 1 Million sind das CHF 2’500 bis CHF 3’500 im Jahr statt CHF 200. Wer eine persönliche Beraterin oder ein Verwaltungsmandat will, behält die Hausbank und nutzt Swissquote als zweite Bank.
Swissquote: gedeckelte Depotgebühr statt Prozent vom Vermögen
Depotgebühr pro Jahr bei CHF 1 Million
Unterschied ca. CHF 3’300 pro Jahr
- Schweizer Bank mit FINMA-Lizenz, an der SIX kotiert
- Wertschriften sind Sondervermögen und bleiben deine
- Depot übertragen ohne zu verkaufen, eingehend gratis
- Eintrag ins Aktienregister, Lombardkredit und Schweizer Steuerauszug

CHF 100Trading Credits mit meinem Code
Depot bei Swissquote eröffnen →- Code kopieren
- Konto online in ca. 15 Min. eröffnen
- CHF 1’000 einzahlen, Credits erhalten
*Werbung, Affiliate-Link. Nur mit Wohnsitz in der Schweiz. Rechenbeispiel ohne MWST, Zuschlag über CHF 1 Million siehe Tabelle. Mehr zum Swissquote Aktionscode.
Was die neue Studie über Schweizer Millionäre zeigt
Die Hochschule Luzern (HSLU) und die Luzerner Kantonalbank (LUKB) haben im Mai 2026 insgesamt 307 Personen mit mehr als CHF 1 Million frei verfügbarem Vermögen befragt. Die Befragten waren zwischen 38 und 90 Jahre alt. Das sind die wichtigsten Ergebnisse.
- Mehrere Banken: Vermögende haben im Schnitt 3.3 Bankbeziehungen und verteilen ihr Geld bewusst.
- Getrennte Rollen: Nur bei ca. der Hälfte ist die Bank für Zahlungen auch die wichtigste Bank für Anlagen.
- Hohe Wechselbereitschaft: Jede vierte Person hat in den letzten fünf Jahren die Haupt-Anlagebank gewechselt. Die Studie sieht einen möglichen Zusammenhang mit dem Ende der Credit Suisse.
- UBS und Kantonalbanken: Zusammen sind sie für 48 Prozent der Befragten die wichtigste Anlagebank.
- Digitale Anbieter: Vor allem jüngere Vermögende nutzen Onlinebanken und Broker zusätzlich zur Hauptbank.
So verwalten Millionäre ihr Wertschriftenvermögen
Anteil am Wertschriftenvermögen der Befragten. 54 Prozent kombinieren mehrere Modelle. Quelle Medienmitteilung HSLU und LUKB, Studie «Private Banking in der Schweiz» 2026.
Was Millionäre besitzen, im Vergleich zur Bevölkerung
| Anlage | Vermögende | Bevölkerung |
|---|---|---|
| Wertschriften | 99 % | 52 % |
| Aktien direkt | 90 % | 35 % |
| Anlagefonds | 68 % | ca. ein Drittel |
| Derivate | 39 % | keine Angabe |
Quelle Studie HSLU und LUKB 2026.
Das Überraschende daran
Fast die Hälfte des Wertschriftenvermögens verwalten Millionärinnen und Millionäre selbst. Exklusive Events und Netzwerke sind ihnen laut Studie wenig wichtig. Was zählt, sind Kompetenz, Vertrauen, Stabilität und transparente Kommunikation. Wer sein Depot selbst steuert, zahlt bei einer klassischen Bank oft für Leistungen, die er gar nicht nutzt. Wie Vermögende sonst denken und anlegen, zeige ich in Strategien von Millionären.
Depotgebühren: Was eine Million bei der Hausbank wirklich kostet
Der grösste Unterschied liegt bei der Depotgebühr. Swissquote verrechnet ab CHF 150’000 Depotwert pauschal CHF 50 pro Quartal, mehr nicht. Das sind CHF 200 im Jahr, egal ob dein Depot CHF 200’000 oder CHF 1 Million wert ist. Nur für Vermögen über CHF 1 Million verlangt Swissquote zusätzlich 0.0075 Prozent pro Quartal, also 0.03 Prozent pro Jahr, für externe Verwaltungsgebühren. Viele traditionelle Banken rechnen dagegen in Prozent des ganzen Depots ab, ohne Obergrenze. Gemäss dem Broker-Vergleich von simplemoney.ch (Stand März 2026) verlangt Raiffeisen ca. 0.25 Prozent und die UBS ca. 0.35 Prozent pro Jahr.
| Depotwert | Swissquote pro Jahr | Hausbank 0.25 % | Hausbank 0.35 % |
|---|---|---|---|
| CHF 500’000 | CHF 200 | CHF 1’250 | CHF 1’750 |
| CHF 1’000’000 | CHF 200 | CHF 2’500 | CHF 3’500 |
| CHF 2’000’000 | max. CHF 800 | CHF 5’000 | CHF 7’000 |
| CHF 5’000’000 | max. CHF 1’700 | CHF 12’500 | CHF 17’500 |
Swissquote gemäss offiziellem Tarif, Der Tarif lässt offen, ob der Zuschlag auf das ganze Vermögen oder nur auf den Teil über CHF 1 Million anfällt. Ich rechne vorsichtig mit dem ganzen Vermögen, die echten Kosten sind also eher tiefer. Alle Beträge ohne MWST von 8.1 Prozent, ohne Handelsgebühren. Die Hausbank-Spalten sind Rechenbeispiele, prüfe die Gebührenliste deiner eigenen Bank, Pakete und Rabatte können abweichen.
Diese Kosten kommen bei der Hausbank oft noch dazu
- Handelsgebühren in Prozent: Bei grossen Käufen zahlst du bei vielen Banken einen Prozentsatz, bei Swissquote gibt es feste Stufen, und über 200 ETF Leaders an der SIX kosten ab CHF 1’000 Ordergrösse pauschal CHF 9.
- Hauseigene Fonds: Banken empfehlen gerne eigene Produkte mit höheren laufenden Kosten. Mehr dazu gleich unten.
- Verwaltungsmandate: Ein Mandat kostet oft ca. 1 Prozent pro Jahr oder mehr. Bei CHF 1 Million sind das ca. CHF 10’000 jedes Jahr. Warum sich das selten lohnt, erkläre ich weiter unten.
- Depotauszug und Steuerauszug: Auch Dokumente kosten je nach Bank extra. Wie das bei Swissquote läuft, erkläre ich bei den Swissquote Steuerdokumenten.
Hauseigene Fonds: die versteckte zweite Gebühr
Viele Hausbanken legen das Geld ihrer Kundinnen und Kunden bevorzugt in eigene Fonds an. Für die Bank ist das doppelt lukrativ. Sie verdient an der Depotgebühr und zusätzlich an der Verwaltungsgebühr des Fonds. Diese Fondskosten siehst du auf keiner Rechnung, sie werden laufend direkt vom Fondsvermögen abgezogen und schmälern still deine Rendite.
| Aktiv verwalteter Bankfonds | Welt-ETF | |
|---|---|---|
| Laufende Kosten (TER) pro Jahr | oft ca. 1 bis 1.5 % | ca. 0.1 bis 0.25 % |
| Kosten bei CHF 1 Million | ca. CHF 10’000 bis 15’000 | ca. CHF 1’000 bis 2’500 |
| Strategie | Fondsmanager versucht den Markt zu schlagen | bildet einen Index günstig nach |
| Interessenkonflikt | Bank verdient am eigenen Produkt | keiner, du wählst frei |
Typische Bandbreiten, die Kosten deines Fonds findest du im Factsheet oder im Basisinformationsblatt unter «laufende Kosten» oder TER.
Seit dem Finanzdienstleistungsgesetz (FIDLEG) muss dich die Bank über die Kosten ihrer Produkte informieren. Verlange deshalb einen Kostenausweis, in dem Depotgebühr und Produktkosten zusammen in Franken stehen. Oft ist die Fondsgebühr der grössere Posten. Wie du einen günstigen ETF findest, zeige ich im Welt-ETF Vergleich und im Vergleich Fonds oder ETF.
Das Mandat-Problem: Warum Vermögensverwaltungsmandate oft zu teuer sind
Bei einem Verwaltungsmandat entscheidet die Bank für dich, wie dein Geld angelegt wird. Dafür zahlst du jedes Jahr einen festen Prozentsatz auf dein ganzes Vermögen, oft ca. 1 bis 1.5 Prozent. Das klingt nach wenig, ist aber bei grossen Vermögen einer der teuersten Posten überhaupt.
| Vermögen | Mandat 1 % pro Jahr | Anteil an 5 % Rendite | Swissquote selbst verwaltet |
|---|---|---|---|
| CHF 500’000 | CHF 5’000 | 20 % | CHF 200 |
| CHF 1’000’000 | CHF 10’000 | 20 % | CHF 200 |
| CHF 2’000’000 | CHF 20’000 | 20 % | max. CHF 800 |
| CHF 5’000’000 | CHF 50’000 | 20 % | max. CHF 1’700 |
Rechenbeispiel ohne MWST, ohne Produkt- und Handelskosten. Swissquote Depotgebühr inklusive Zuschlag über CHF 1 Million, vorsichtig gerechnet. 97 % gemäss SPIVA Europe Year-End 2025 von S&P Dow Jones Indices, aktive Aktienfonds in Europa über 10 Jahre.
5 Gründe, warum ein Mandat oft nichts bringt
Die Kosten sind sicher, die Mehrrendite nicht. Ein Mandat lohnt sich nur, wenn es nach allen Kosten mehr bringt als ein günstiger Index. Genau das gelingt selten. Laut der SPIVA-Auswertung von S&P haben 97 Prozent der aktiv verwalteten Aktienfonds in Europa über 10 Jahre schlechter abgeschnitten als ihr Vergleichsindex. Wer gestern gut war, ist morgen oft nicht mehr vorne.
Die Gebühr wächst automatisch mit. Verdoppelt sich dein Depot, verdoppelt sich auch die Gebühr. Die Arbeit der Bank bleibt aber gleich, egal ob sie CHF 500’000 oder CHF 1 Million verwaltet.
Du zahlst auch in schlechten Jahren. Fällt die Börse um 15 Prozent, wird die Gebühr trotzdem fällig. Dein Verlust wird dadurch noch grösser, eine Erfolgsbeteiligung nach unten gibt es nicht.
Die Kosten stapeln sich. Zur Mandatsgebühr kommen oft die laufenden Kosten der eingesetzten Fonds, Handelsgebühren und 8.1 Prozent MWST. Steckt die Bank dein Geld in eigene Fonds, verdient sie sogar doppelt. Zusammen landen viele Mandate deutlich über 1 Prozent pro Jahr.
Dahinter steckt oft ein ganz normales Portfolio. Viele Mandate bestehen aus einer Mischung aus Aktien, Obligationen und etwas Gold, breit gestreut nach einem festen Schema. So ein Portfolio kannst du mit wenigen ETFs selbst nachbauen, für einen Bruchteil der Kosten. Wie das geht, zeige ich im Welt-ETF Vergleich.
Ein Mandat kann trotzdem passen, wenn du
- keine Zeit und kein Interesse an Geldanlage hast
- bei Börsencrashs zu Panikverkäufen neigst
- eine komplexe Situation hast, etwa Nachfolge oder Vermögen in mehreren Ländern
- die Gesamtkosten unter ca. 0.5 Prozent pro Jahr drücken kannst
So prüfst du dein Mandat
- Gesamtkosten des letzten Jahres in Franken verlangen, inklusive Produktkosten und MWST
- Rendite nach Kosten mit einem passenden Index vergleichen
- nach Retrozessionen und hauseigenen Fonds fragen
- den selbst verwalteten Teil in ein Depot mit gedeckelter Gebühr legen
Wer sich nicht selbst kümmern will, muss nicht 1 Prozent zahlen. Ein Robo-Advisor wie finpension Invest kostet alles zusammen ca. 0.5 Prozent pro Jahr und investiert in günstige Indexfonds.
Der Unterschied nach 20 Jahren: bis zu CHF 461’000
Gebühren wirken wie ein umgekehrter Zinseszins. Jeder Franken, der an die Bank geht, fehlt im Depot und kann nicht mehr mitwachsen. Ich habe es durchgerechnet, mit CHF 1 Million Startkapital und 5 Prozent Rendite pro Jahr vor Kosten. Wann du selbst die Million erreichst, zeigt dir der Millionär-Rechner.
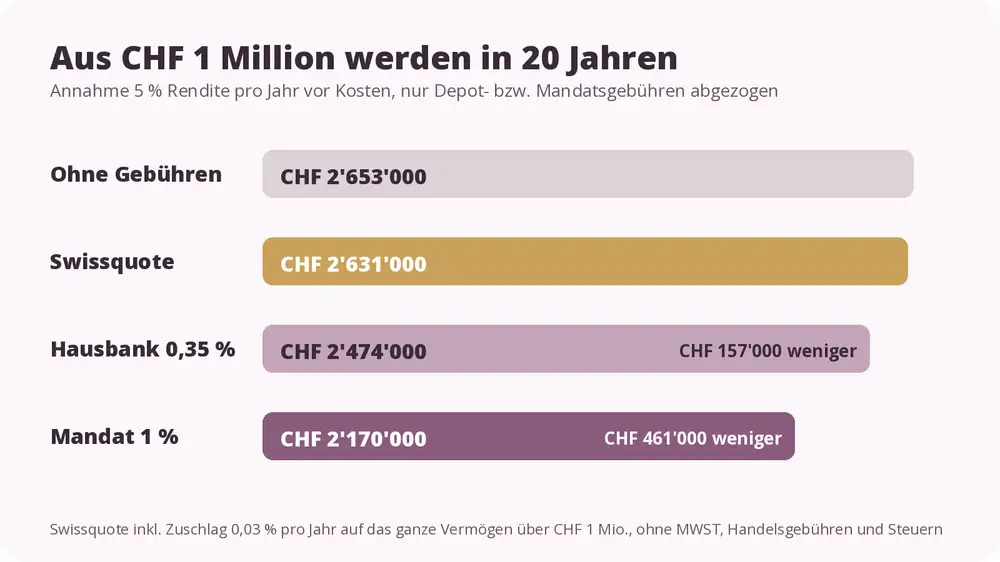
| Variante | Vermögen nach 20 Jahren | Gebühren total |
|---|---|---|
| Swissquote | ca. CHF 2’631’000 | ca. CHF 14’000 |
| Hausbank 0.25 % | ca. CHF 2’524’000 | ca. CHF 84’000 |
| Hausbank 0.35 % | ca. CHF 2’474’000 | ca. CHF 117’000 |
| Mandat 1 % | ca. CHF 2’170’000 | ca. CHF 311’000 |
Annahme 5 Prozent Rendite pro Jahr, Gebühren jährlich am Jahresende abgezogen. Vereinfachtes Beispiel ohne Garantie, die tatsächliche Rendite schwankt.
Merke dir diese Zahl
Zwischen einem gedeckelten Depot und einer Depotgebühr von 0.35 Prozent liegen nach 20 Jahren ca. CHF 157’000. Gegenüber einem Mandat mit 1 Prozent sind es ca. CHF 461’000. So viel Geld fliesst allein in Gebühren, statt für dich weiterzuarbeiten.
7 überraschende Fakten, über die deine Bank selten spricht
Die Depotgebühr wächst mit deinem Vermögen mit
Bei vielen Banken gibt es keinen Deckel. Nach guten Börsenjahren steigt die Gebühr automatisch mit, obwohl die Bank nicht mehr Arbeit hat. Bei Swissquote bleibt sie ab CHF 150’000 bei CHF 50 pro Quartal, erst über CHF 1 Million kommt ein kleiner Zuschlag dazu. Alle Details stehen in Swissquote Gebühren einfach erklärt.
Retrozessionen können dir zustehen
Banken erhalten von Fondsanbietern teilweise Vertriebsentschädigungen, sogenannte Retrozessionen. Das Bundesgericht hat 2012 entschieden, dass Retrozessionen aus Vermögensverwaltungsmandaten grundsätzlich den Kundinnen und Kunden zustehen, sofern diese nicht gültig darauf verzichtet haben. Ein Blick in den eigenen Vertrag lohnt sich, und eine Nachfrage bei der Bank auch.
Bargeld ist nur bis CHF 100’000 geschützt
Die Einlagensicherung deckt Guthaben auf dem Konto nur bis CHF 100’000 pro Person und Bank, das gilt bei Swissquote genauso wie bei jeder anderen Schweizer Bank. Wertschriften im Depot sind dagegen Sondervermögen und gehören auch im Konkursfall der Bank dir. Wer viel Cash hält, verteilt es deshalb auf mehrere Banken, ein kostenloses Zweitkonto reicht dafür oft schon. Vielleicht ist genau das ein Grund, warum Vermögende im Schnitt 3.3 Banken nutzen.
Die Stempelsteuer ist überall gleich
Beim Kauf von Wertschriften fällt bei jeder Schweizer Bank die eidgenössische Umsatzabgabe an, 0.075 Prozent bei Schweizer und 0.15 Prozent bei ausländischen Titeln. Diese Steuer sparst du durch einen Bankwechsel nicht. Welche Steuern sonst auf Wertschriften anfallen, erkläre ich in ETF Steuern Schweiz. Der Unterschied liegt allein bei den Gebühren der Bank, und genau dort ist der Hebel bei grossen Vermögen enorm.
Swissquote ist längst kein kleines Fintech mehr
Swissquote ist eine Schweizer Bank mit FINMA-Lizenz und an der SIX kotiert. Per Ende Juni 2026 verwaltete sie Kundenvermögen von CHF 96.3 Milliarden, ein Plus von 19.8 Prozent innert eines Jahres. Mit einer Bilanzsumme von CHF 16.9 Milliarden steht sie laut finews.ch knapp vor der Schwelle von CHF 17 Milliarden, ab der eine Bank in eine höhere Aufsichtskategorie der FINMA rutscht.
Den Wechsel bezahlt oft die alte Bank in Rechnung
Eingehende Wertschriftenüberträge sind bei Swissquote gratis. Die Kosten verrechnet die bisherige Bank, und die sind laut finews.ch bei vielen Instituten hoch, teilweise über CHF 100 pro Position. Bei einem Depot mit wenigen grossen Positionen ist das schnell wieder eingespart. Bei 40 Kleinpositionen lohnt es sich, vorher aufzuräumen.
Mehr als ein Drittel will regelmässig Kontakt
Laut Studie wünscht sich mehr als ein Drittel der Vermögenden mindestens einmal pro Quartal einen Kontakt mit der Beraterin oder dem Berater, unabhängig vom eigenen Finanzwissen. Wer das schätzt, muss die Hausbank nicht aufgeben. Er kann aber den selbst verwalteten Teil des Depots dorthin legen, wo er am wenigsten kostet.
Das Drei-Banken-Setup für grosse Vermögen
Bei 3.3 Bankbeziehungen im Schnitt ist der Bankwechsel für viele Vermögende keine Entweder-oder-Frage. Es geht darum, jede Bank für das zu nutzen, was sie am besten kann.
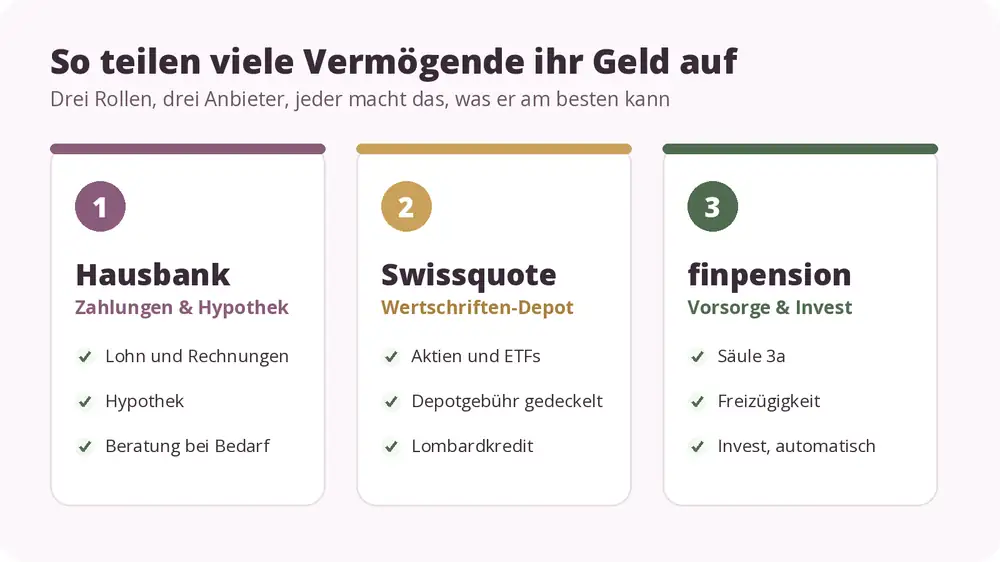
| Rolle | Anbieter | Wofür |
|---|---|---|
| Zahlungen und Hypothek | Hausbank | Lohn, Rechnungen, Hypothek, Beratung bei Nachfolge oder Steuern |
| Wertschriften-Depot | Swissquote | Aktien, ETFs und Obligationen mit gedeckelter Depotgebühr, gratis Eintrag ins Aktienregister, Lombardkredit |
| Vorsorge und Invest | finpension | Säule 3a, Freizügigkeit und automatisch investiertes freies Vermögen |
Ich selbst habe mein grösstes Depot seit Jahren bei Swissquote. Meine Erfahrungen mit Plattform, App und Kundendienst teile ich in Swissquote Erfahrungen. Wie die App funktioniert, zeige ich in der Swissquote App Anleitung. Wer gemeinsam mit Partnerin oder Partner anlegt, findet alles Nötige beim Swissquote Gemeinschaftskonto.
🎁 CHF 100 Trading Credits bei Swissquote
Für den selbst verwalteten Teil deines Vermögens, mit gedeckelter Depotgebühr.
*Werbung, Affiliate-Link. CHF 100 nach einer Einzahlung von CHF 1’000, nur mit Wohnsitz Schweiz.
finpension für Säule 3a, Freizügigkeit und Invest
Auch bei der Vorsorge zahlen viele Vermögende zu viel. Das 3a-Konto liegt bei der Hausbank mit wenig Zins, und das Freizügigkeitsgeld aus einer Auszeit oder einem Jobwechsel liegt ebenfalls jahrelang auf einem Konto. Hier nutze ich finpension, in allen meinen 3a-Vergleichen der Testsieger.
Säule 3a
finpension 3a
Pauschalgebühr von 0.39 Prozent pro Jahr für alle Strategien, bis zu 99 Prozent Aktien, steueroptimierte Vorsorge-Indexfonds.
Freizügigkeit
finpension Freizügigkeit
Günstige Indexfonds statt Nullzins, bis zu 99 Prozent Aktien. Freizügigkeitsgeld darf auf höchstens zwei Stiftungen verteilt werden, das hilft später beim gestaffelten Bezug.
Freies Vermögen
finpension Invest
Für den Teil des Vermögens, um den du dich nicht kümmern willst. Indexfonds, regelmässige Einzahlungen und Dividenden werden automatisch wieder investiert.
finpension Invest genauer erklärt
finpension Invest ist eine digitale Vermögensverwaltung für dein freies Vermögen. Du wählst eine Strategie, zum Beispiel weltweit, mit Schweiz-Fokus oder nachhaltig, und legst die Aktienquote fest. finpension investiert dein Geld in günstige Indexfonds, gleicht das Portfolio automatisch wieder aus und legt Dividenden direkt wieder an. Du musst dich um nichts kümmern.
| Gebühr | finpension Invest |
|---|---|
| Depotführung | 0.30 % pro Jahr |
| Vermögensverwaltung | 0.09 % pro Jahr |
| Total Pauschalgebühr | 0.39 % pro Jahr inkl. MWST |
| Produktkosten der Indexfonds | ca. 0.08 bis 0.10 % pro Jahr |
| Währungswechsel, Ausgabe, Rücknahme, Steuerauszug | keine Gebühr |
Quelle Gebührenordnung finpension, Produktkosten je nach Strategie. Bei ETFs fällt zusätzlich die eidgenössische Stempelsteuer an.
Alles zusammen kostet finpension Invest also ca. 0.5 Prozent pro Jahr. Das ist ca. die Hälfte eines typischen Mandats. Weil die Gebühr aber auch hier in Prozent berechnet wird, lohnt sich ein Blick auf die Franken.
| Angelegter Betrag | finpension Invest ca. | Mandat ca. 1 % | Swissquote selbst verwaltet |
|---|---|---|---|
| CHF 100’000 | CHF 480 | CHF 1’000 | CHF 100 |
| CHF 250’000 | CHF 1’200 | CHF 2’500 | CHF 200 |
| CHF 500’000 | CHF 2’400 | CHF 5’000 | CHF 200 |
finpension mit 0.39 % plus ca. 0.09 % Produktkosten. Swissquote nur Depotgebühr ohne MWST, dazu kommen Handelsgebühren beim Kauf und die Kosten der gewählten ETFs.
finpension Invest passt, wenn du
- dich nicht selbst um dein Depot kümmern willst
- einen Teil deines Vermögens bequem und breit gestreut anlegen willst
- regelmässig einzahlen und alles automatisch investieren lassen willst
- ein Mandat suchst, aber nicht 1 Prozent oder mehr zahlen willst
- 3a, Freizügigkeit und freies Vermögen in einer App sehen willst
Eher nicht, wenn du
- ein sehr grosses Depot selbst verwaltest, dann ist die gedeckelte Gebühr bei Swissquote günstiger
- einzelne Aktien auswählen willst
- deine Dividenden ausbezahlt haben möchtest
- an Generalversammlungen gehen und Sachdividenden erhalten willst
Meine ausführliche Bewertung liest du in den finpension Erfahrungen. Ob dein Geld dort sicher ist, beantworte ich in Ist finpension sicher?
Tipp für grosse Vorsorgeguthaben
Kapitalbezüge aus der Vorsorge werden in der Schweiz separat und progressiv besteuert. Wer Freizügigkeitsgeld auf zwei Stiftungen verteilt und mehrere 3a-Konten führt, kann die Bezüge über mehrere Jahre staffeln. Wie Banken beim Kapitalbezug um dein Geld werben, liest du in Kapitalbezug Pensionskasse.

finpension
CHF 25Gebührengutschrift pro Produkt
- Gilt für 3a, Freizügigkeit und Invest
- Alles in einer App
- Code bei der Eröffnung eingeben
Gutschrift nach einer Einzahlung von CHF 1’000. *Werbung, Affiliate-Code.
Und Yuh? Die App für Alltag und Sparpläne
Yuh gehört zu 100 Prozent Swissquote und läuft technisch über dieselbe Bank. Trotzdem ist Yuh etwas ganz anderes als ein Depot für ein grosses Vermögen. Yuh ist eine einfache App für Zahlungen, Sparziele und kleine Investitionen.
| Yuh | Swissquote | |
|---|---|---|
| Depotgebühr | keine | max. CHF 50 pro Quartal |
| Kauf von Aktien und ETFs | 0.5 % bis CHF 10’000, 0.35 % bis CHF 20’000, darüber 0.25 % | feste Stufen, ETF Leaders an der SIX CHF 9 |
| Gratis ETF-Sparplan | 21 ausgewählte ETFs ab CHF 10 | nein |
| Kauf über CHF 200’000 | CHF 500 | CHF 9 bei ETF Leaders |
| Aktienregister und GV | nein | ja |
| Zugang | nur App | App und Desktop |
Gebühren gemäss meinem Vergleich Yuh vs. Swissquote, ohne Stempelsteuer. Konditionen können sich ändern.
Für ein Millionen-Depot ist Swissquote die bessere Wahl, weil grosse Käufe dort viel weniger kosten und du alle Funktionen hast. Yuh passt hervorragend als Alltagskonto, für Sparziele, für einen monatlichen gratis ETF-Sparplan oder als erstes Konto für Kinder und Enkel.
Wichtig bei viel Bargeld
Weil Yuh über die Swissquote Bank läuft, zählen Guthaben bei Yuh und Swissquote für die Einlagensicherung von CHF 100’000 zusammen. Wer Cash auf mehrere Banken verteilen will, braucht dafür eine andere Bank. Wertschriften sind davon nicht betroffen, sie bleiben Sondervermögen.
Yuh
CHF 50Trading Credits plus 250 Swissqoin
Yuh Code einlösen →*Werbung, Affiliate-Code. Nur mit Wohnsitz in der Schweiz. Alle Details in meinen Yuh Erfahrungen.
Ehrlich gesagt: Für wen Swissquote nicht passt
Ich empfehle nur Anbieter, die ich selbst nutze, und Swissquote ist nicht für alle die beste Lösung. Die Studie zeigt klar, dass Beratung, Vertrauen und persönlicher Kontakt für viele Vermögende wichtig bleiben.
Swissquote passt, wenn du
- deine Anlageentscheide selbst triffst
- direkt in Aktien, ETFs und Obligationen investierst
- Gebühren auf einem grossen Depot sparen willst
- Schweizer Steuerdokumente und Schweizer Regulierung willst
- eine günstige zweite Bank suchst
Eher nicht, wenn du
- eine feste persönliche Ansprechperson willst
- ein klassisches Verwaltungsmandat suchst
- Hilfe bei Nachfolge- und Steuerplanung brauchst
- sehr oft handelst, dann können Handelsgebühren ins Gewicht fallen
- keine Zeit für dein Depot hast, dann passt eher finpension Invest
Wer hauptsächlich US-Aktien und internationale ETFs kauft und auf Schweizer Steuerdokumente verzichten kann, findet bei Interactive Brokers eine sehr günstige Alternative, den Vergleich findest du in Interactive Brokers oder Swissquote. Auch Saxo ist eine Option, mehr dazu in Swissquote vs. Saxo Bank. Ob die Hausbank überhaupt die richtige Wahl fürs Investieren ist, beleuchte ich in Hausbank, Online-Broker oder Robo-Advisor.
Bankwechsel zu Swissquote in 6 Schritten
Kosten vergleichen. Hol dir die Gebührenliste deiner Bank und rechne aus, was dein Depot pro Jahr kostet. Die Tabelle oben hilft dir dabei.
Konto eröffnen. Die Eröffnung bei Swissquote geht online in ca. 15 Minuten. Mit meinem Code MKT_LIEBEFINANZEN erhältst du CHF 100 Trading Credits.
Positionen aufräumen. Viele kleine Restpositionen verursachen bei der alten Bank Übertragskosten. Prüfe, was du vorher konsolidieren willst.
Wertschriften übertragen. Du musst nichts verkaufen. Der Übertrag läuft von Bank zu Bank, du bleibst investiert. Wie das geht, zeige ich in Aktien übertragen zu Swissquote.
Steuerunterlagen sichern. Lass dir von der alten Bank den Steuerauszug für das laufende Jahr geben, damit die Steuererklärung vollständig ist. Was ein grosses Depot an Vermögenssteuer kostet, zeigt der Vermögenssteuer-Rechner.
Cash und Vorsorge ordnen. Halte auf jedem Konto möglichst nicht mehr als CHF 100’000 Bargeld und verschiebe 3a und Freizügigkeit zu einem günstigen Anbieter wie finpension.
Häufige Fragen zum Bankwechsel mit grossem Vermögen
Wie hoch ist die Depotgebühr bei Swissquote für ein Millionen-Depot?
Die Depotgebühr ist bei CHF 50 pro Quartal gedeckelt. Für Vermögen über CHF 1 Million kommt ein Zuschlag von 0.0075 Prozent pro Quartal dazu. Bei CHF 2 Millionen sind das vorsichtig gerechnet höchstens ca. CHF 800 pro Jahr zuzüglich MWST.
Wie viele Banken haben Schweizer Millionäre?
Laut der Studie von HSLU und LUKB aus dem Jahr 2026 haben Personen mit über CHF 1 Million frei verfügbarem Vermögen im Schnitt 3.3 Bankbeziehungen. Jede vierte Person hat in den letzten fünf Jahren die Haupt-Anlagebank gewechselt.
Ist mein Vermögen bei Swissquote sicher?
Swissquote ist eine Schweizer Bank mit FINMA-Lizenz. Wertschriften im Depot sind Sondervermögen und gehören auch bei einem Konkurs der Bank dir. Bargeld ist über die Einlagensicherung bis CHF 100’000 pro Person und Bank geschützt.
Kann ich meine Wertschriften übertragen, ohne zu verkaufen?
Ja. Eingehende Überträge sind bei Swissquote gratis, die Kosten verrechnet allenfalls die bisherige Bank. Du bleibst während des Übertrags investiert.
Was kostet ein Verwaltungsmandat bei einer Bank?
Ein klassisches Verwaltungsmandat kostet oft ca. 1 Prozent pro Jahr oder mehr. Bei CHF 1 Million sind das ca. CHF 10’000 pro Jahr. Über 20 Jahre kann der Unterschied zu einem günstigen, selbst verwalteten Depot mehrere Hunderttausend Franken betragen.
Welcher Anbieter eignet sich für Säule 3a und Freizügigkeit?
Ich nutze finpension, mit einer Pauschalgebühr von 0.39 Prozent in der Säule 3a und günstigen Indexfonds in der Freizügigkeit. Mit dem Code LIEBXP gibt es CHF 25 Gebührengutschrift pro Produkt.
Bietet Swissquote persönliche Vermögensberatung?
Swissquote ist vor allem auf Investorinnen und Investoren ausgerichtet, die selbst entscheiden. Eine klassische Beziehung mit fester Beraterin oder festem Berater wie bei einer Privatbank steht nicht im Zentrum des Angebots.
Fazit: Lohnt sich der Bankwechsel für Millionäre?
Die neue Studie zeigt, dass vermögende Schweizerinnen und Schweizer wechselbereit sind, mehrere Banken nutzen und fast die Hälfte ihres Wertschriftenvermögens selbst verwalten. Für genau diesen Teil ist ein Depot mit gedeckelter Gebühr wie bei Swissquote eine sehr starke Wahl, über 20 Jahre geht es schnell um sechsstellige Beträge. Wer ein Mandat mit 1 Prozent oder mehr zahlt, sollte die Kosten in Franken prüfen. Ergänzt mit finpension für Säule 3a, Freizügigkeit und Invest sowie Yuh für den Alltag entsteht ein günstiges Setup, und die Hausbank bleibt für Zahlungen, Hypothek und Beratung.
Helga Baechler
Zertifizierte Vermögensberaterin IAF · Gründerin von liebefinanzen.ch
Seit 2020 investiere ich mit meinem eigenen Dividenden-Depot bei Swissquote und schreibe verständlich über ETFs, Dividenden und Vorsorge. Ich empfehle nur Anbieter, die ich selbst nutze. Mehr über mich
Weiterlesen
*Werbung, Affiliate-Links und Codes. Wenn du dich über meinen Code oder Link anmeldest, erhalte ich eventuell eine kleine Provision, ohne Mehrkosten für dich. Dieser Beitrag dient der allgemeinen Information und ist keine Anlageberatung. Gebühren ändern sich laufend, prüfe die aktuellen Preise direkt beim Anbieter. Studienzahlen gemäss HSLU und LUKB, Swissquote Zahlen gemäss Halbjahresbericht per 30. Juni 2026. Stand November 2026.

Finanzbloggerin · Zertifizierte Vermögensberaterin IAF
Seit 2020 investiere ich mit meinem eigenen Dividenden-Depot an der Börse und schreibe ebenso lange als Finanzbloggerin auf liebefinanzen.ch über meine Erfahrungen.
Mein Tipp Eröffne dein Swissquote Depot und erhalte CHF 100 Trading Credits mit dem Code
MKT_LIEBEFINANZEN
Über mich Mein Dividenden Depot Meine Lieblings-Kreditkarte Gratis Gutscheine