ETF Grundlagen · Investieren für Anfänger
ETF einfach erklärt
Was ein ETF ist, wie du damit Geld verdienst und wie du in 5 Schritten deinen ersten ETF kaufst. Mit Tabellen, Beispielen und ganz ohne Fachchinesisch.
 Aktualisiert 1. November 2026 · Lesezeit ca. 12 Minuten · von Helga Baechler, zertifizierte Vermögensberaterin IAF
ETF ist eines der Wörter, die in der Finanzwelt ständig fallen. Trotzdem wissen viele Leute nicht genau, was das eigentlich ist. Hier bekommst du ETF einfach erklärt, mit Bildern, Tabellen und Beispielen, ganz ohne Fachchinesisch. Am Ende weisst du genau, was ein ETF ist, wie du damit Geld verdienst und wie du in fünf Schritten selbst startest.
Alle 8 Teile anzeigen
Was ist ein ETF, einfach erklärt?
Ein ETF ist ein Korb voller Aktien, den du mit einem einzigen Kauf komplett erwirbst. Statt eine einzelne Aktie zu kaufen, kaufst du einen kleinen Anteil an hunderten oder tausenden Firmen gleichzeitig. Du verdienst Geld, wenn diese Firmen im Wert steigen und wenn sie Dividenden ausschütten. Den grössten Vorteil hast du dabei automatisch, du musst keine einzelnen Aktien mehr selbst auswählen.
Das Wichtigste in Kürze
- Ein ETF bündelt viele Aktien in einem Produkt, das du an der Börse kaufst.
- Geld verdienst du über steigende Kurse und über Dividenden.
- Ein ETF ist keine Garantie, der Wert kann auch fallen.
- Breite ETFs kosten meist nur 0.1 bis 0.3 % pro Jahr, klassische Fonds oft 1 bis 2 %.
- Für den Einstieg reicht ein einziger breiter Welt-ETF, zum Beispiel auf den MSCI World oder den MSCI ACWI.
- Für den Einstieg reicht schon ein kleiner monatlicher Betrag per Sparplan, zum Beispiel ab CHF 10 bei Yuh.
- Dein erster ETF in 5 Schritten
- Wo kaufst du einen ETF
- Was ist ein ETF
- Die wichtigsten Begriffe
- Was ist ein Fonds
- Aktie, ETF oder Fonds
- Thesaurierend oder ausschüttend
- Warum investieren
- Wie verdienst du Geld
- Warum sind ETFs günstig
- Kannst du reich werden
- Ist das riskant
- MSCI World, ACWI, S&P 500, SMI
- Beliebte Welt-ETFs mit ISIN
- Wie fängst du an
- ETF finden und kaufen
- ETFs in der Säule 3a
- Bank oder ETF
- Welche Tools brauchst du
- Häufige Fragen
- Fazit
Die 40 häufigsten Fragen von Einsteigerinnen beantworte ich in Investieren für Anfängerinnen in der Schweiz. Den grossen Überblick mit allen nächsten Schritten findest du in Investieren für Anfänger Schweiz.
Dein erster ETF in 5 Schritten (der Ablauf für Dummies)
ETF verstehen. Ein ETF ist ein Korb voller Aktien, den du mit einem einzigen Kauf komplett erwirbst. Mehr dazu im Kapitel Was ist ein ETF ganz genau?
Strategie zurechtlegen. Überlege dir, wie viel Geld du regelmässig investieren willst und wie lange du es liegen lassen kannst. Details dazu im Kapitel Ist das riskant?
ETF auswählen. Wähle einen breiten Index-ETF, vergleiche TER und Fondsgrösse, notiere dir die ISIN. So gehst du vor im Kapitel Wo findest du einen ETF, und wie kaufst du ihn? Die ausführliche Anleitung findest du in ETF auswählen und kaufen.
ETF kaufen. Eröffne ein Depot, füge die ISIN ins Suchfeld ein und kaufe oder richte einen Sparplan ein. Anbieter dazu im Kapitel Wo kaufst du einen ETF?
Dranbleiben. Verkaufe nicht bei jedem kleinen Kursrückgang. Der grösste Fehler ist, die Nerven zu verlieren, statt langfristig investiert zu bleiben.
Wo kaufst du einen ETF?
Du brauchst dafür kein Konto in der Bankfiliale, sondern ein Depot oder eine App mit Anlagefunktion. Diese drei Anbieter nutze ich selbst oder habe sie ausführlich getestet. Welcher Broker besser zu dir passt, zeige ich dir im Vergleich Yuh vs. Swissquote. Eine vollständige Liste aller aktuellen Rabatt-Codes findest du zudem auf meiner Seite Gratis Gutscheine Schweiz.
Swissquote
CHF 100Trading Credits geschenkt
- Grösster Schweizer Broker für Aktien und ETFs
- Viele ETFs an der SIX direkt in Franken
- Stark, wenn du später auch einzelne Aktien oder mehr Märkte willst
Nur mit Wohnsitz in der Schweiz, nach Einzahlung von CHF 1’000. Mehr in meinen Swissquote Erfahrungen. *Werbung, Affiliate-Link.
Yuh
CHF 50+ 250 Swissqoin geschenkt
- Banking und Investieren in einer App, ideal für kleine Sparpläne
- Stark für einen einfachen, unkomplizierten Start ohne Papierkram
- Mehr in Yuh Erfahrungen und Yuh Sparplan
Nach Einzahlung von CHF 500. *Werbung, Affiliate-Link.
neon
CHF 10Startguthaben
- Schweizer Bankkonto ganz ohne Filiale, alles per Handy
- Stark, wenn dir eine unkomplizierte App ohne Gebühren wichtig ist
- Mehr in neon Erfahrungen und neon Invest ETF Sparplan
Welcher Anbieter die meisten gratis ETFs im Sparplan hat, siehst du im ETF Sparplan Vergleich Schweiz.
Was ist ein ETF ganz genau?
ETF steht für Exchange Traded Fund, auf Deutsch börsengehandelter Fonds. Stell dir einen Früchtekorb vor. Statt nur einen Apfel zu kaufen, kaufst du den ganzen Korb mit Äpfeln, Bananen und Orangen zusammen. Ein ETF funktioniert genauso, nur mit Aktien statt Früchten.
Wer bestimmt, was im Korb drin ist? Das übernimmt ein Index. Ein Index ist eine Liste von Firmen nach bestimmten Regeln, zum Beispiel die 500 grössten Unternehmen der USA. Der ETF kauft dann automatisch genau diese Firmen im richtigen Verhältnis. Niemand wählt die Aktien von Hand aus, ein Computer bildet einfach den Index nach. Das nennt man passives Investieren. Du musst also nicht selbst prüfen, welche Firma gut läuft und welche nicht.
Die wichtigsten ETF-Begriffe kurz erklärt
Diese Wörter begegnen dir beim ETF-Kauf immer wieder. Speichere dir die Tabelle ab, dann verstehst du jedes Factsheet.
| Begriff | Einfach erklärt |
|---|---|
| ETF | Exchange Traded Fund, ein Fonds, der an der Börse gehandelt wird und meist einen Index nachbildet |
| Index | Eine Liste von Firmen nach festen Regeln, zum Beispiel MSCI World, S&P 500 oder SMI |
| TER | Total Expense Ratio, die laufenden Kosten pro Jahr in Prozent. Bei breiten ETFs meist 0.1 bis 0.3 % |
| Spread | Der Unterschied zwischen Kaufkurs und Verkaufskurs an der Börse. Bei grossen, viel gehandelten ETFs ist er klein |
| Replikation | So bildet der ETF den Index nach. Physisch heisst, er kauft die Aktien wirklich. Synthetisch heisst, er bildet die Rendite über Tauschgeschäfte (Swaps) nach |
| ISIN | Die 12-stellige Wertpapiernummer, mit der du einen ETF bei jedem Broker eindeutig findest |
| Thesaurierend (Acc) | Der ETF legt die Dividenden automatisch wieder an |
| Ausschüttend (Dist) | Der ETF zahlt dir die Dividenden aufs Konto aus |
| Fondsvolumen | Wie viel Geld im ETF steckt. Grosse ETFs werden seltener geschlossen |
| Sparplan | Du investierst automatisch jeden Monat denselben Betrag in deinen ETF |
Was ist eigentlich ein Fonds?
Ein Fonds ist im Kern nichts anderes als ein grosser gemeinsamer Topf. Viele Menschen zahlen Geld in diesen Topf ein, und mit dem gesamten Geld werden dann Wertpapiere gekauft.
Bei einem klassischen Fonds sitzt ein Mensch davor, der sogenannte Fondsmanager, und wählt von Hand aus, welche Aktien gekauft werden. Bei einem ETF übernimmt das ein Computer, der automatisch einen Index kopiert. Genau das macht ETFs so viel günstiger.
Merksatz für Einsteiger
Ein Fonds ist der Topf. Ein Index ist die Liste der Firmen. Ein ETF ist ein Fonds, der stur die Liste kopiert, statt selbst zu raten, welche Aktien steigen werden.
Einzelaktie
Du kaufst nur eine einzige Firma. Grosse Chance, aber auch grosses Risiko, wenn genau diese Firma schlecht läuft. Mehr dazu in meinem Vergleich Aktien oder ETF.
ETF
Du kaufst hunderte oder tausende Firmen auf einmal. Ein Computer kopiert einen Index, günstig und breit gestreut.
Klassischer Fonds
Ein Mensch wählt Aktien für dich aus. Meist deutlich teurer, ohne garantiert besser abzuschneiden als ein ETF.
Aktie, ETF oder Fonds im direkten Vergleich
| Frage | Einzelaktie | ETF | Klassischer Fonds |
|---|---|---|---|
| Was kaufst du | Eine einzige Firma | Hunderte Firmen auf einmal | Eine Auswahl von Firmen |
| Wer wählt aus | Du selbst | Ein Computer kopiert den Index | Ein Fondsmanager |
| Kosten pro Jahr | Nur Handelsgebühr | 0.1 % bis 0.3 % | 1 % bis 2 % |
| Streuung | Keine | Sehr breit | Meist breit |
| Für wen geeignet | Erfahrene Investorinnen und Investoren | Anfänger und Fortgeschrittene | Wer aktive Beratung sucht |
Was Bankfonds im Vergleich zu ETFs wirklich kosten, rechne ich dir im Fonds oder ETF Vergleich Schweiz mit einem konkreten Beispiel vor.
Thesaurierend oder ausschüttend?
Viele ETFs gibt es in zwei Varianten. Gleicher Index, gleiche Aktien, nur der Umgang mit den Dividenden ist anders. In der Schweiz werden beide Varianten steuerlich gleich behandelt.
| Thesaurierend | Ausschüttend | |
|---|---|---|
| Dividenden | automatisch reinvestiert | aufs Konto ausbezahlt |
| Zinseszins | läuft von allein | nur bei manueller Wiederanlage |
| Cashflow | keiner | regelmässige Zahlungen |
| Steuern Schweiz | Erträge steuerbar | Erträge steuerbar |
| Typische Kürzel | Acc, C | Dist, D, Inc |
Welche Variante wann besser passt, erkläre ich in ETF thesaurierend oder ausschüttend. Ein bekanntes Beispiel für einen ausschüttenden ETF ist der VHYL Dividenden-ETF.
Warum überhaupt investieren, statt zu sparen?
Viele denken, ihr Geld ist auf dem Sparkonto sicher aufgehoben. Das stimmt nur teilweise. Es verliert dort nämlich leise an Kaufkraft, wegen der Inflation. Wenn die Preise jedes Jahr um 1.5 % steigen, dein Sparkonto aber kaum Zins bringt, kannst du dir für dein Geld in 20 Jahren spürbar weniger leisten als heute.
| Sparkonto (ca. 0.5 % Zins) | Breiter ETF (ca. 7 % Rendite) | |
|---|---|---|
| CHF 10’000 heute | CHF 10’000 | CHF 10’000 |
| Kaufkraft nach 20 Jahren | ca. CHF 8’200 | ca. CHF 27’700 |
Kaufkraft berechnet nach Abzug von ca. 1.5 % Inflation pro Jahr. Nur zur Veranschaulichung, keine Garantie.
Der Unterschied ist gewaltig, obwohl beide mit demselben Betrag starten. Das Sparkonto verliert real an Wert, weil die Inflation den mickrigen Zins auffrisst. Der ETF wächst dagegen deutlich schneller als die Inflation und lässt dein Geld tatsächlich mehr wert werden. Genau das ist der eigentliche Grund, warum sich Investieren lohnt, nicht um schnell reich zu werden, sondern um überhaupt nicht ärmer zu werden.
Wie verdienst du Geld mit einem ETF?
Es gibt zwei Wege.
- Kurssteigerung. Steigen die Firmen im ETF im Wert, steigt auch dein ETF-Anteil im Wert. Verkaufst du später zu einem höheren Preis, machst du Gewinn.
- Dividenden. Viele Firmen schütten einen Teil ihres Gewinns an ihre Aktionäre aus. Diese Ausschüttungen bekommst du entweder direkt aufs Konto, oder sie werden automatisch wieder in den ETF investiert. Eine Übersicht besonders dividendenstarker Optionen findest du in meinem Artikel Beste Dividenden-ETFs Schweiz.
| Rechenbeispiel | Betrag |
|---|---|
| Kaufpreis ETF | CHF 1’000 |
| Wert nach einem Jahr | CHF 1’060 |
| Erhaltene Dividende | CHF 20 |
| Gesamter Gewinn | CHF 80 · 8 % |
Wie sich das über viele Jahre summiert, kannst du mit meinem Zinseszinsrechner für Anfänger selbst durchspielen. Wann du deine ersten CHF 100’000 erreichst, zeigt dir der 100k-Rechner.
Warum sind ETFs so günstig?
Bei einem klassischen Fonds bezahlst du das Gehalt eines ganzen Teams, das versucht, den Markt zu schlagen. Diese Kosten liegen oft bei 1 % bis 2 % pro Jahr. Manchmal kommt beim Kauf sogar noch eine einmalige Gebühr von 2 % bis 5 % dazu.
Ein ETF braucht das nicht. Ein Computer kopiert automatisch den Index, das ist kaum Arbeit. Deshalb kostet ein ETF meist nur 0.1 % bis 0.3 % pro Jahr.
- ETF. Ein Computer kopiert den Index. Die jährliche Gebühr (TER) liegt meist bei 0.1 % bis 0.3 %.
- Klassischer Fonds. Ein Mensch wählt Aktien aus. Die jährliche Gebühr (TER) liegt meist bei 1 % bis 2 %.
Kannst du mit ETFs reich werden?
Kurze Antwort, ja, aber nicht über Nacht. ETFs machen dich nicht schnell reich. Sie helfen dir, über viele Jahre langsam und zuverlässig Vermögen aufzubauen. Wie viel du am Ende hast, hängt vor allem von zwei Dingen ab, wie viel du jeden Monat einzahlst und wie lange du dabei bleibst.
| Pro Monat | Nach 20 Jahren | Nach 30 Jahren | Nach 40 Jahren |
|---|---|---|---|
| CHF 200 | ca. CHF 104’000 | ca. CHF 244’000 | ca. CHF 525’000 |
| CHF 500 | ca. CHF 260’000 | ca. CHF 610’000 | ca. CHF 1.31 Mio. |
| CHF 1’000 | ca. CHF 521’000 | ca. CHF 1.22 Mio. | ca. CHF 2.62 Mio. |
Gerechnet mit ca. 7 % Rendite pro Jahr, einem üblichen langfristigen Durchschnitt für breite Welt-ETFs. Keine Garantie, nur zur Veranschaulichung. Die tatsächliche Rendite kann in einzelnen Jahren stark abweichen.
Auffällig, der grösste Hebel ist nicht der monatliche Betrag, sondern die Zeit. Bei CHF 500 im Monat verdoppelt sich dein Ergebnis fast von Jahr 20 zu Jahr 30, und mehr als verfünffacht sich bis Jahr 40. Das liegt am Zinseszins, deine bereits erzielten Gewinne verdienen mit der Zeit selbst wieder Gewinne dazu. Je früher du startest, desto mehr Zeit hat dieser Effekt zu wirken. Deine eigene Zahl rechnest du mit dem Millionär-Rechner aus.
Ist das riskant?
Wichtig zu wissen
Ja, ein ETF ist kein Sparkonto. Der Wert kann auch fallen, manchmal deutlich. Über viele Jahre hinweg haben sich breite Aktienmärkte historisch aber positiv entwickelt. Investiere deshalb nur Geld, das du nicht kurzfristig brauchst, und bleib langfristig dabei, auch wenn die Kurse mal fallen.
Bevor du überhaupt mit dem Investieren startest, leg dir am besten zuerst einen kleinen Notgroschen zur Seite, zum Beispiel 3 bis 6 Monatsausgaben auf einem normalen Konto. Wie lange dein Erspartes heute reicht, siehst du im Reserven-Rechner. So musst du im Notfall nie einen ETF zu einem schlechten Zeitpunkt verkaufen, nur weil du plötzlich Geld brauchst.
Ein weiterer Punkt, nicht jeder ETF ist gleich breit gestreut. Ein ETF auf ein einzelnes Land oder eine einzelne Branche ist riskanter als ein ETF auf den ganzen Weltmarkt. Wie stark sich einzelne Weltindizes unterscheiden, zeige ich dir im Detail in meinem Vergleich MSCI World vs. S&P 500. Und was ETFs steuerlich für dich bedeuten, erfährst du in ETF Steuern Schweiz.
MSCI World, MSCI ACWI, S&P 500 und SMI im Vergleich
Diese vier Namen liest du am häufigsten, wenn du nach ETFs suchst. Sie unterscheiden sich vor allem darin, wie viele Firmen und welche Länder sie abdecken.
| Index | Deckt ab | Anzahl Firmen | Beispiel-ETF | TER |
|---|---|---|---|---|
| SMI | Die 20 grössten Schweizer Firmen | ca. 20 | UBS ETF SMI, iShares SMI ETF | ca. 0.10 bis 0.35 % |
| S&P 500 | Die 500 grössten US-Firmen | ca. 500 | iShares Core S&P 500 UCITS ETF | ca. 0.07 % |
| MSCI World | Industrieländer weltweit | ca. 1’250 | iShares Core MSCI World UCITS ETF | ca. 0.20 % |
| MSCI ACWI | Industrie- plus Schwellenländer | ca. 2’400 | iShares MSCI ACWI UCITS ETF | ca. 0.20 % |
Anzahl Firmen MSCI World und MSCI ACWI laut MSCI-Factsheets per 30. September 2026. Angaben zu TER und ETF-Namen sind Richtwerte und können sich ändern. Prüfe die aktuellen Werte immer direkt auf justETF.com oder extraETF.com, bevor du kaufst.
Aus welchen Ländern und Branchen bestehen die Indizes?
S&P 500 und SMI sind einfach zu verstehen. Der S&P 500 besteht per Definition zu 100 % aus US-Firmen. Der SMI besteht zu 100 % aus Schweizer Firmen. Bei MSCI World und MSCI ACWI lohnt sich dagegen ein genauerer Blick. Hier ist die Länderaufteilung nämlich nicht so offensichtlich, wie der Name vermuten lässt. Sie wird stark von den USA dominiert.
| Branche | MSCI World | S&P 500 | SMI |
|---|---|---|---|
| Technologie | ca. 29 % | ca. 30 % | klein |
| Finanzen | ca. 17 % | ca. 14 % | ca. 25 % |
| Gesundheit | ca. 9 % | ca. 10 % | ca. 30 % |
| Konsumgüter | ca. 14 % | ca. 12 % | ca. 20 % |
| Übrige Branchen | ca. 31 % | ca. 34 % | ca. 25 % |
Gerundete Werte, Quelle MSCI- und S&P-Factsheets, Stand Juli 2026. SMI-Werte geschätzt anhand der grössten Indexmitglieder Nestlé, Roche, Novartis, UBS und Zurich Insurance. MSCI World und S&P 500 sind stark auf Technologie konzentriert, der SMI dagegen auf Gesundheit und Finanzen.
Was hätte ein ETF auf diese Indizes gebracht?
| CHF 1’000 vor 10 Jahren investiert | Wert heute |
|---|---|
| iShares Core S&P 500 UCITS ETF | CHF 3’700 · bester Wert |
| iShares Core MSCI World UCITS ETF | CHF 3’600 |
| iShares MSCI ACWI UCITS ETF | CHF 3’350 |
| UBS ETF SMI | CHF 2’200 |
Selbst der schwächste ETF hat dein Geld über 10 Jahre mehr als verdoppelt. Die genannten ETFs dienen nur als Beispiel. Andere Anbieter haben oft ähnliche ETFs mit ähnlichem Ergebnis.
Werte der letzten 10 Jahre (Stand Mitte 2026), pro Jahr gerechnet, inklusive wieder angelegter Dividenden. S&P 500 und MSCI-Werte in Dollar, Quelle S&P Dow Jones Indices und MSCI-Factsheets. SMI in Franken, Kursgewinn plus geschätzte Dividende, Quelle SIX/PortfoliosLab. Wichtig, für dich als Schweizer Investorin zählt am Ende der Betrag in Franken. Weil der Franken stark war, war dieser Betrag oft tiefer als die reine Dollar-Zahl. Für dich in CHF investierte Beträge können deshalb deutlich abweichen. Die Vergangenheit ist keine Garantie für die Zukunft.
Auffällig, alle vier sind über 10 Jahre deutlich gestiegen, obwohl dazwischen auch schlechte Jahre lagen, etwa 2018, 2022 oder der Corona-Crash 2020. Der breit gestreute MSCI World und MSCI ACWI schwanken dabei meist weniger stark als ein einzelner, kleiner Markt wie der SMI mit nur 20 Firmen.
Für Schweizer Einsteiger ist oft ein einziger ETF der einfachste Start. Zum Beispiel auf den MSCI World oder den MSCI ACWI. Schon ein Kauf deckt dann hunderte oder tausende Firmen weltweit ab. Einen ausführlichen Vergleich der grossen Weltindizes findest du in meinem Artikel MSCI World vs. S&P 500.
Index-ETFs oder Themen-ETFs, was ist der Unterschied?
Die vier Indizes oben nennt man breite Index-ETFs. Sie kopieren einen grossen, gut durchmischten Markt, ohne sich auf ein bestimmtes Thema zu konzentrieren. Daneben gibt es Themen-ETFs. Sie decken nur eine einzelne Branche oder ein einzelnes Thema ab, zum Beispiel Wasserstoff, künstliche Intelligenz, Cybersecurity oder Goldminen.
Index-ETF
Kopiert einen breiten Markt wie den MSCI World. Hunderte Firmen aus vielen Branchen und Ländern. Günstig, die jährliche Gebühr liegt meist bei 0.1 % bis 0.3 %.
Themen-ETF
Konzentriert sich auf ein einzelnes Thema, zum Beispiel Robotik oder erneuerbare Energien. Meist nur wenige Dutzend Firmen.
Risiko
Themen-ETFs schwanken stärker, weil sie weniger breit gestreut sind. Sie kosten zudem oft mehr, die jährliche Gebühr liegt häufig über 0.5 %.
Für den Einstieg empfehle ich dir einen breiten Index-ETF. Themen-ETFs kannst du dir später als kleine Beimischung anschauen, wenn du schon eine solide Basis aufgebaut hast und bewusst eine zusätzliche Wette auf ein bestimmtes Thema eingehen willst. Wie stark ein enger Fokus dein Risiko erhöht, erkläre ich weiter oben im Kapitel Ist das riskant?
Beliebte Welt-ETFs mit ISIN und TER
Diese breiten ETFs begegnen dir in der Schweiz besonders oft. Mit der ISIN findest du sie bei jedem Broker. Die Tabelle ist eine Übersicht zur Orientierung, keine Rangliste und keine Empfehlung.
| ETF | ISIN | TER | Dividenden | Index |
|---|---|---|---|---|
| iShares Core MSCI World | IE00B4L5Y983 | 0.20 % | thesaurierend | MSCI World |
| UBS Core MSCI World | IE00BD4TXV59 | 0.06 % | thesaurierend | MSCI World |
| Vanguard FTSE All-World (VWRL) | IE00B3RBWM25 | 0.14 % | ausschüttend | FTSE All-World |
| Vanguard FTSE All-World (VWRA) | IE00BK5BQT80 | 0.14 % | thesaurierend | FTSE All-World |
| Vanguard FTSE Global All-Cap | IE000VAHT5T0 | 0.07 % | thesaurierend | FTSE Global All Cap |
| Vanguard FTSE All-World High Dividend Yield (VHYL) | IE00B8GKDB10 | 0.29 % | ausschüttend | FTSE All-World High Dividend Yield |
Quelle Factsheets der Anbieter, zusammengestellt in meinen Beiträgen 10 Welt-ETFs im Vergleich, Vanguard FTSE Global All-Cap ETF und VHYL ETF, Stand Oktober 2026. Mehr Auswahl findest du in Beste ETF Schweiz.
Wie fängst du konkret an?
Konto bei einem Broker eröffnen. Ein Schweizer Online-Broker reicht völlig aus, meist online in wenigen Minuten erledigt. Für gratis ETF-Sparpläne eignen sich Yuh oder Neon besonders gut. Willst du dagegen die grösste Auswahl und alle Funktionen eines Online-Brokers, ist Swissquote die richtige Wahl, der grösste Online-Broker der Schweiz.
Einen breiten ETF auswählen. Für den Einstieg eignet sich ein ETF auf den Weltmarkt oder den US-Markt gut.
Klein anfangen. Schon mit CHF 50 oder CHF 100 pro Monat kannst du starten, mehr dazu in 200 CHF monatlich investieren oder 1’000 Franken investieren.
Sparplan einrichten. Der Broker kauft dann automatisch jeden Monat für dich ein, du musst nichts mehr selbst tun.
Laufen lassen. Der grösste Fehler ist, bei jedem kleinen Kursrückgang wieder zu verkaufen.
Eine ausführlichere Schritt-für-Schritt-Anleitung inklusive Broker-Vergleich findest du in meinem Guide ETF kaufen für Anfänger. Wenn du zuerst einen Überblick über verschiedene Welt-ETFs möchtest, hilft dir mein Welt-ETF Vergleich.
Warum ein Sparplan auch bei schwankenden Kursen funktioniert
Das nennt man den Cost-Average-Effekt. Weil du jeden Monat denselben Betrag investierst, kaufst du automatisch mehr Anteile, wenn der Kurs tief steht, und weniger, wenn er hoch steht. Über die Zeit gleicht sich das aus, du musst den richtigen Einstiegszeitpunkt nicht erraten.
| Monat | Kurs pro Anteil | Du investierst | Gekaufte Anteile |
|---|---|---|---|
| Januar | CHF 100 | CHF 200 | 2.00 |
| Februar | CHF 80 | CHF 200 | 2.50 |
| März | CHF 110 | CHF 200 | 1.82 |
Durchschnittlicher Kaufpreis ca. CHF 95 pro Anteil, tiefer als der einfache Durchschnitt der drei Kurse (CHF 97). Wer den tiefen Kurs im Februar mitgenommen hat, bekam automatisch mehr Anteile fürs gleiche Geld.
Wo findest du einen ETF, und wie kaufst du ihn?
Bevor du kaufst, recherchierst du zuerst. Welcher ETF ist der richtige für dich? Erst danach gehst du zu deinem Broker und kaufst ihn. Diese Reihenfolge lohnt sich. Dein Broker bietet oft tausende ETFs an, ohne dir zu sagen, welcher davon gut ist.
Schritt 1, Recherchieren
Für die Recherche nutzt du am besten eine unabhängige ETF-Vergleichsseite, zum Beispiel justETF.com oder extraETF.com. Dort filterst du nach dem Index, den du kaufen willst, zum Beispiel MSCI World oder FTSE All-World, und vergleichst die Anbieter direkt nebeneinander.
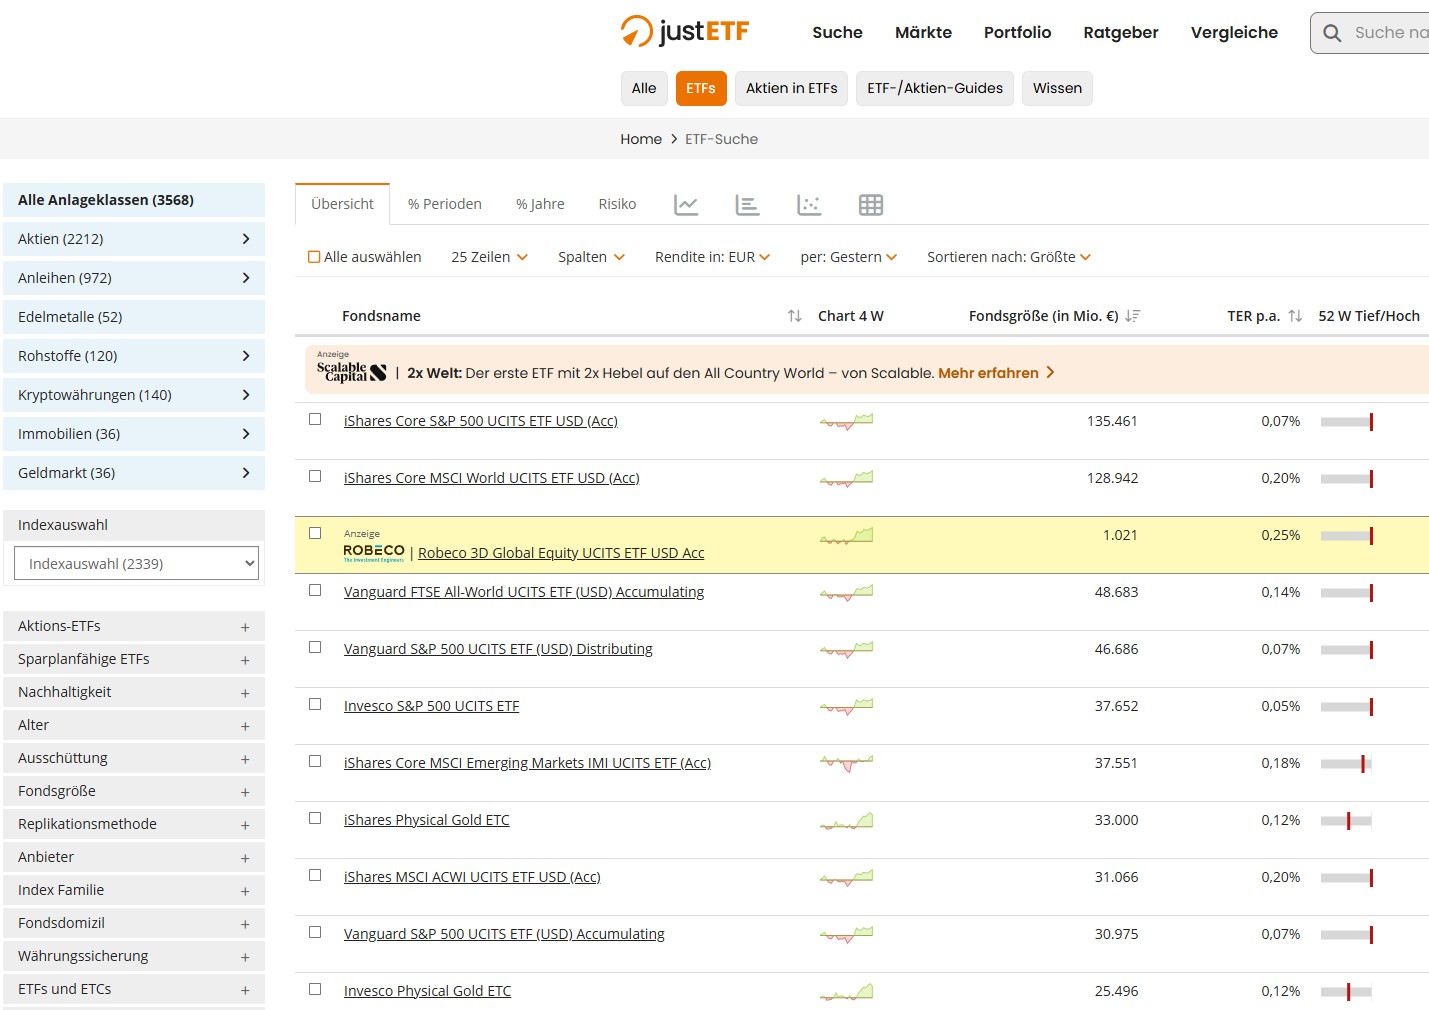
- TER prüfen. Das ist die jährliche Gebühr. Je tiefer, desto besser, meist 0.1 % bis 0.3 %.
- Fondsgrösse prüfen. Grosse ETFs mit vielen Millionen Franken sind meist stabiler.
- Ausschüttend oder thesaurierend wählen. Ausschüttend zahlt dir Dividenden aus, thesaurierend legt sie automatisch wieder an.
Was ist eine ISIN?
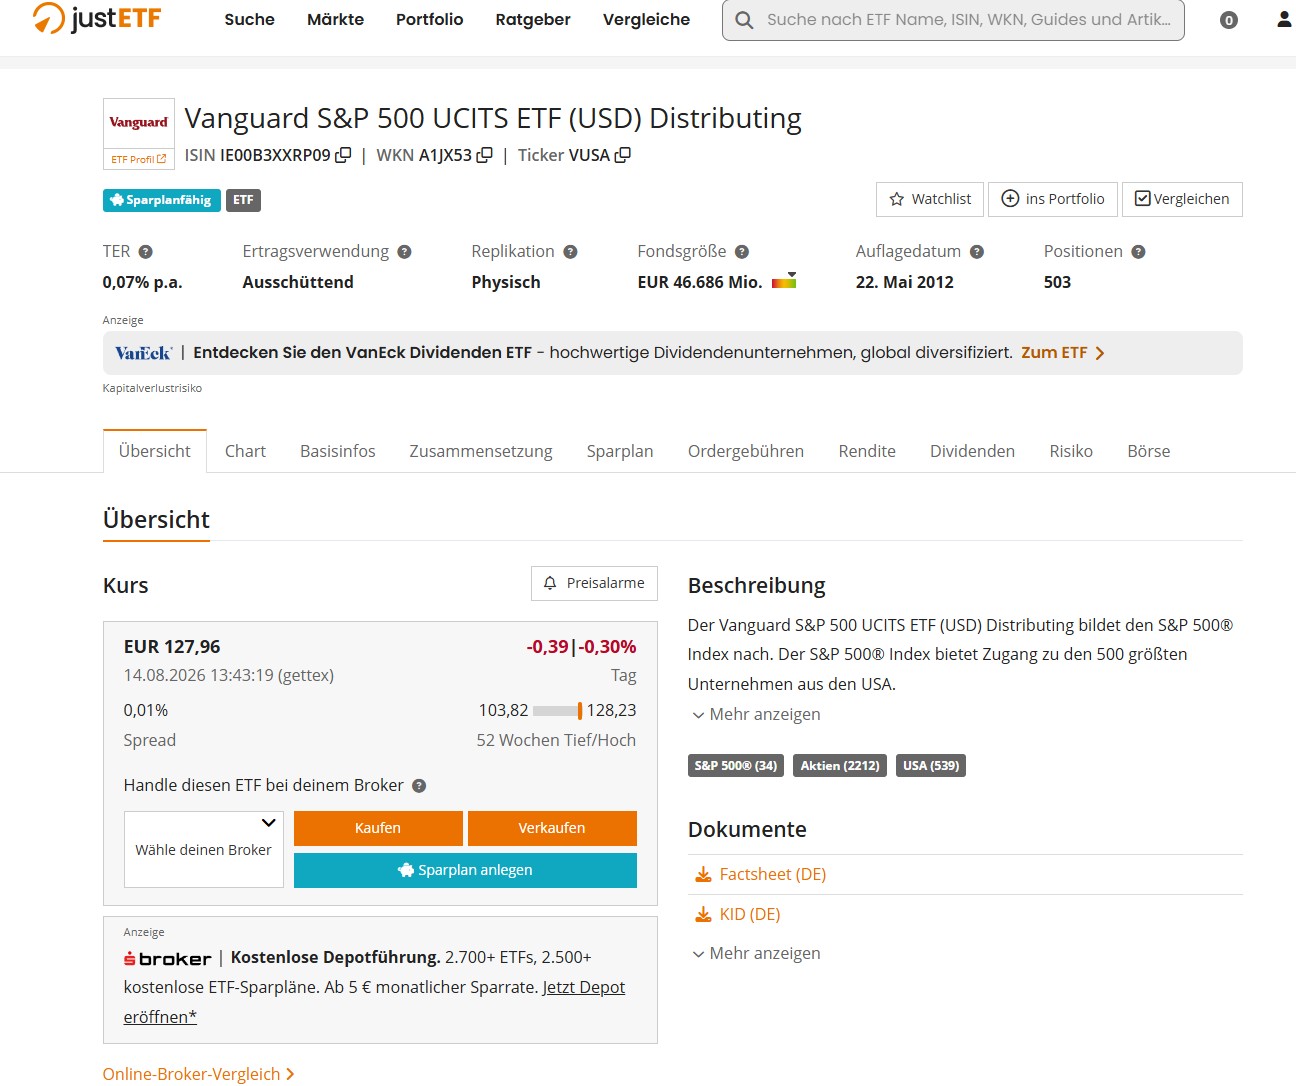
Die ISIN, International Securities Identification Number, ist so etwas wie die AHV-Nummer eines Wertpapiers. Ein 12-stelliger Code aus Buchstaben und Zahlen. Damit erkennst du einen ETF weltweit ganz genau. Kein anderer ETF hat denselben Code.
Beispiel, die ISIN eines bekannten MSCI-World-ETFs von iShares
Auf der Vergleichsseite steht die ISIN direkt neben jedem ETF. Markiere sie mit der Maus und kopiere sie, entweder mit Rechtsklick → Kopieren, oder mit der Tastenkombination Strg+C, auf dem Mac Cmd+C.
Schritt 2, Kaufen mit der ISIN
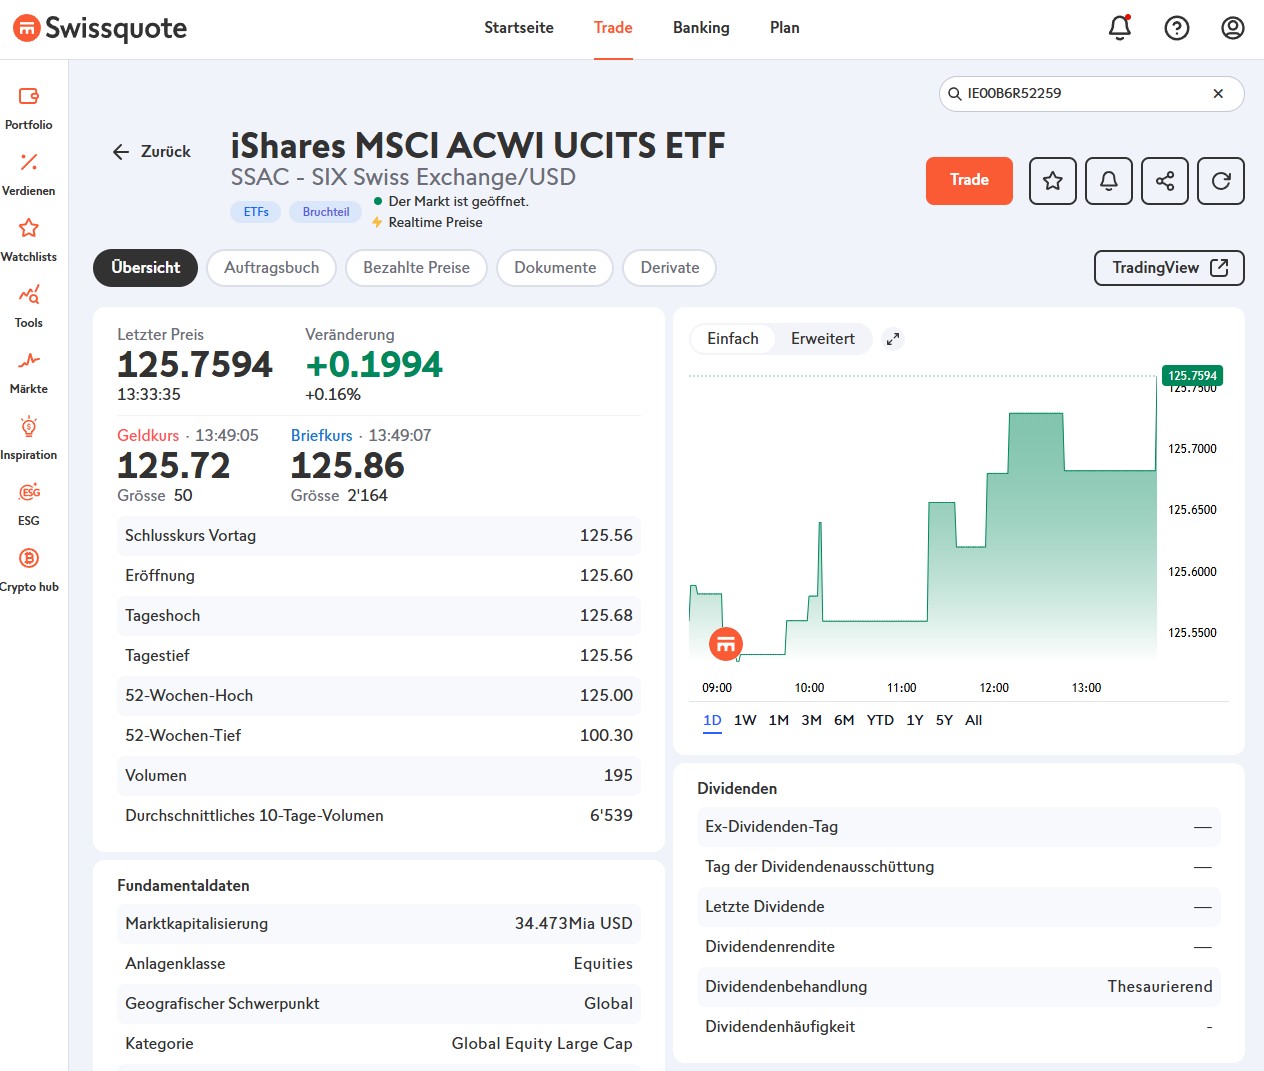
Bei deinem Broker einloggen. Zum Beispiel bei Swissquote oder in der Yuh-App.
Suchfeld öffnen. Meist oben auf der Seite oder in der App als Lupen-Symbol.
ISIN einfügen. Mit Strg+V beziehungsweise Cmd+V fügst du die kopierte ISIN direkt ins Suchfeld ein.
Richtigen ETF bestätigen. Der Broker zeigt dir jetzt genau diesen einen ETF an, samt aktuellem Kurs.
Kaufen oder Sparplan einrichten. Betrag eingeben, Kauf bestätigen, fertig.
Der Vorteil der ISIN, du triffst immer genau den richtigen ETF. Auch wenn mehrere Anbieter ähnliche Namen haben. Eine Suche nur mit dem Namen führt dagegen schnell zu Verwechslungen. Einen direkten Broker-Vergleich für deinen Sparplan findest du in Saxo oder Yuh, Gratis ETF Sparplan Vergleich.
An welcher Börse kaufen?
Viele ETFs sind an mehreren Börsen gleichzeitig handelbar, oft in unterschiedlichen Währungen. Für Schweizer Investorinnen und Investoren lohnt sich meist die SIX Swiss Exchange, weil du dann direkt in Franken kaufst und keine zusätzliche Gebühr für die Währungsumrechnung zahlst. Eine ausführliche Erklärung dazu findest du in meinem Artikel An welcher Börse soll ich Aktien und ETFs kaufen als Schweizer?
Checkliste, von der Recherche zum Kauf
- Ziel und monatlichen Betrag festlegen
- Auf justETF oder extraETF nach MSCI World oder MSCI ACWI filtern
- TER, Fondsgrösse und Ausschüttungsart vergleichen
- ISIN des passenden ETFs kopieren
- Bei Swissquote, Yuh oder Neon einloggen
- ISIN ins Suchfeld einfügen und ETF bestätigen
- Kaufen oder Sparplan einrichten, dann dranbleiben
Gerade viral
Was sind ETFs? Erklärt anhand von Roman, dem viralen «Sales Guy» von VanEck. Das SRF-Video mit Roman ging über Nacht viral. Ich nutze den Hype, um dir ETFs verständlich zu erklären, inklusive TER, Vertrieb und wie du selbst startest. Jetzt lesen →
ETFs in der Säule 3a
ETFs kannst du nicht nur im normalen Depot kaufen, sondern auch in deiner Säule 3a. Viele digitale 3a-Anbieter investieren dein Vorsorgegeld in ETF-Strategien, und deine Einzahlungen kannst du zusätzlich von den Steuern abziehen. Wie das genau funktioniert, liest du in Säule 3a investieren einfach erklärt. Ob du zuerst in ein ETF-Depot oder in die 3a einzahlst, klärt der Beitrag ETF oder Säule 3a?
findependent 3a
CHF 2’000gebührenfrei investieren
findependent 3a →Für findependent Invest gilt der Code liebefinanzen20. Pro Person ein findependent-Code. *Werbung, Affiliate-Link.
Warum empfiehlt dir die Bank oft keine ETFs?
Das hat einen einfachen Grund, Geld. Viele Bankberaterinnen und Bankberater verdienen an klassischen Fonds mit, weil der Fondsanbieter ihnen dafür eine Provision zahlt. Bei ETFs gibt es diese Provision meist nicht, deshalb lohnt es sich für die Bank weniger, dir einen ETF zu empfehlen.
Das heisst nicht, dass dein Bankberater dich schlecht beraten will. Aber es lohnt sich, das im Hinterkopf zu behalten. Vor allem wenn dir eher ein teurer Fonds als ein günstiger ETF vorgeschlagen wird. Warum sich Geduld dabei besonders auszahlt, erkläre ich in Dank ETFs langfristig an der Börse investieren.
Welche Tools brauchst du? Die Übersicht
Für den Einstieg brauchst du gar nicht viel. Diese Liste zeigt dir alles, was ich in diesem Artikel erwähnt habe, an einem Ort.
| Tool | Wofür | Beispiele |
|---|---|---|
| Depot oder App | Zum Kaufen und Halten deiner ETFs | Swissquote, Yuh oder Neon |
| ETF-Vergleichsseite | Zum Finden des richtigen ETFs und seiner ISIN | justETF.com oder extraETF.com |
| Zinseszinsrechner | Zum Durchspielen, wie sich dein Geld über die Jahre entwickeln könnte | Mein Zinseszinsrechner für Anfänger |
| Sparplan-Rechner | Zum Planen, wie viel du monatlich zurücklegen willst | Mein Budget-Rechner Schweiz |
| Steuerunterlagen | Für die Steuererklärung brauchst du am Jahresende den offiziellen Steuerwert deiner ETFs | Kostenlos auf ictax.admin.ch, der Kursliste der Eidgenössischen Steuerverwaltung |
Mehr ist für den Start wirklich nicht nötig. Alles Weitere, etwa eine App zur Depot-Übersicht, kannst du dir später noch anschauen, wenn du dein Depot ausbaust.
Du hast das Prinzip verstanden? Im nächsten Schritt zeige ich dir in ETF Schweiz: so investierst du in ETFs, wo du kaufst und welche Kosten anfallen.
Häufige Fragen zu ETFs für Anfänger
Was bedeutet ETF?
ETF steht für Exchange Traded Fund, auf Deutsch börsengehandelter Fonds. Ein Korb voller Aktien, den du an der Börse kaufen kannst.
Ist ein ETF dasselbe wie ein Fonds?
Ja, ein ETF ist eine spezielle Art von Fonds. Der Unterschied zu einem klassischen Fonds ist, dass ein ETF automatisch einen Index kopiert, statt dass ein Mensch die Aktien auswählt.
Wie verdiene ich konkret Geld mit einem ETF?
Über zwei Wege. Steigt der Wert der Firmen im ETF, steigt auch dein Anteil im Wert. Zusätzlich schütten viele Firmen Dividenden aus, die du direkt erhältst oder die automatisch reinvestiert werden.
Welcher ETF ist gut für Anfänger?
Für den Einstieg eignet sich ein breiter Welt-ETF, zum Beispiel auf den MSCI World, den MSCI ACWI oder den FTSE All-World. Damit kaufst du mit einem einzigen Produkt hunderte oder tausende Firmen weltweit. Beispiele mit ISIN und TER findest du in der Tabelle oben, das ist aber keine Anlageempfehlung.
Wie viel Geld brauche ich für den Einstieg?
Bei vielen Anbietern reichen schon CHF 10 bis 50 im Monat für einen ETF-Sparplan, ideal für einen kleinen Einstieg.
Thesaurierend oder ausschüttend, was ist besser?
Steuerlich spielt es in der Schweiz keine Rolle, beide Varianten werden gleich besteuert. In der Aufbauphase ist thesaurierend bequemer, weil die Erträge automatisch wieder angelegt werden. Wer die Dividenden auf dem Konto sehen will, wählt ausschüttend. Wie sich so passives Einkommen über die Jahre aufbaut, zeige ich dir in meinem eigenen Depot.
Kann man mit ETFs Geld verlieren?
Ja. Der Wert eines ETFs schwankt mit dem Markt und kann auch deutlich fallen. Über viele Jahre haben sich breite Aktienmärkte historisch positiv entwickelt. Investiere deshalb nur Geld, das du längere Zeit nicht brauchst.
Sind ETFs sicher?
Dein Geld ist rechtlich vom Anbieter getrennt und liegt sicher bei einer unabhängigen Bank. Das schützt dich aber nicht vor Kursschwankungen, der Wert deines ETFs bewegt sich weiterhin mit dem Markt.
Was passiert mit meinem Geld, wenn der ETF-Anbieter pleitegeht?
Nichts, dein Geld bleibt trotzdem sicher. Ein ETF gilt rechtlich als Sondervermögen. Das heisst, dein Geld ist beim Anbieter (zum Beispiel iShares oder UBS) getrennt vom Firmenvermögen aufbewahrt. Geht der Anbieter pleite, gehört der ETF trotzdem weiterhin dir und wird einfach von einer anderen Fondsgesellschaft weitergeführt oder aufgelöst und ausbezahlt.
Muss ich ETFs in der Schweiz versteuern?
Kursgewinne sind für Privatinvestorinnen und Privatinvestoren in der Schweiz steuerfrei. Ausschüttungen und thesaurierte Erträge zählen als Einkommen, und dein Depot unterliegt der Vermögenssteuer.
Reicht ein einziger ETF?
Für den Einstieg ja. Ein breiter Welt-ETF deckt bereits tausende Firmen weltweit ab und ist damit schon von Natur aus breit gestreut.
Fazit
Ein ETF ist im Grunde nur ein praktischer Sammelkorb für viele Aktien auf einmal. Du musst keine einzelnen Firmen auswählen und bist trotzdem breit investiert. Geld verdienst du über steigende Kurse und Dividenden, dafür trägst du auch das Risiko fallender Kurse. Für den Einstieg reicht ein kleiner, regelmässiger Betrag. Wenn du jetzt starten willst, findest du in meiner Anleitung für Investieren als Anfänger alle nächsten Schritte im Überblick. Falls du dich zusätzlich fragst, ob sich für dich eher ein ETF oder die Säule 3a lohnt, findest du die Antwort in ETF oder Säule 3a?
Über die Autorin
Helga Baechler ist Finanzbloggerin und zertifizierte Vermögensberaterin IAF. Sie schreibt seit 2020 auf liebefinanzen.ch über ETFs, Dividenden und Vermögensaufbau in der Schweiz und führt selbst ein öffentliches Dividendendepot bei Swissquote. Mehr über Helga.
Weiterlesen
*Werbung, Affiliate-Links. Für dich entstehen keine Mehrkosten. Keine Anlageberatung, nur zur Unterhaltung und Information. Angaben Stand November 2026, ohne Gewähr.
Finanzbloggerin · Zertifizierte Vermögensberaterin IAF
Seit 2020 investiere ich mit meinem eigenen Dividenden-Depot an der Börse und schreibe ebenso lange als Finanzbloggerin auf liebefinanzen.ch über meine Erfahrungen.
Mein Tipp Eröffne dein Swissquote Depot und erhalte CHF 100 Trading Credits mit dem Code
MKT_LIEBEFINANZEN
Über mich Mein Dividenden Depot Meine Lieblings-Kreditkarte Gratis Gutscheine